مسیر اقتصاد/ دادههای صندوق بینالمللی پول از ترکیب ارزی ذخایر خارجی، همواره زیر ذرهبین تحلیلگران است تا شاید نشانهای از رویگردانی اقتصاد جهانی از دلار در آن یافت شود. آمارهای رسمی تغییری از ۵۶.۵ درصد به ۵۷ درصد در سهم دلار از ذخایر ارزی کشورها نشان میدهند. اما واقعیت این است که طی یک دهه گذشته بر خلاف هیاهوی رسانهای شکل گرفته، نه موجودی کل ذخایر جهانی و نه حجم ذخایر دلاری تغییر معناداری نکرده است؛ بازیِ اصلی جای دیگری در جریان است. تغییر سهم دلار از ۵۶.۵ درصد به ۵۷ درصد، اهمیت چندانی ندارد.
بر اساس دادههای بانک تسویه حسابهای بینالمللی، داراییهای خارجیِ بانکهای دولتی چین اکنون تنه به تنه ذخایر بانک مرکزی این کشور میزند. در ژاپن نیز صندوق سرمایهگذاری بازنشستگی دولتی (GPIF) با ۹۸۶ میلیارد دلار دارایی خارجی، سایه به سایه ذخایر ارزی ۱.۱ تریلیون دلاریِ دولت حرکت میکند. ذخایر ارزی ژاپن در دفاتر وزارت دارایی ثبت است و GPIF زیر نظر وزارت بهداشت و رفاه اداره میشود؛ بنابراین تمامی این منابع، داراییهای دولت یا بخش عمومی محسوب میشوند، نه داراییهای بانک مرکزی.
تایوان و هنر استتار ارزی؛ مداخله نیابتی با سپر بیمه
چنین رفتاری در کشورهای دیگری هم جریان دارد. برای مثال، در کره جنوبی، حجم داراییهای خارجیِ سازمان ملی بازنشستگی[۱] از کل ذخایر ارزی بانک مرکزی پیشی گرفته است. در تایوان اما روند متفاوتی شکل گرفته است؛ هرچند دولت صندوق بازنشستگی بزرگی ندارد، اما استفاده از نسبت پوشش ریسک[۲] در شرکتهای بیمه عمر به عنوان یک ابزار سیاستگذاری، جریان انباشت داراییهای خارجی را از بانک مرکزی (CBC) به سمت نهادهایی سوق داده که تحت اشراف دولت فعالیت ارزی میکنند.
در این روش شرکتهای بیمه عمر تایوانی، حق بیمه را از مردم به «دلار تایوان» دریافت میکنند. از آنجا که نرخ بهره در تایوان پایین است، آنها برای کسب سود بیشتر، این پول را به «دلار آمریکا» تبدیل کرده و در داراییهای پرریسک یا اوراق قرضه آمریکایی سرمایهگذاری میکنند.
در برخی موارد این فرایند به تشویق خود بانک مرکزی اتفاق میافتد. بهطوری که در سال گذشته، نسبتهای پوشش ریسکِ بیمهگران عمر تایوانی و قراردادهای پوشش ریسک مستقیم آنها با بانک مرکزی ابزار اصلی CBC برای کنترل نرخ دلار تایوان و تضمین توانگری مالی این شرکتها بوده است.
الگوبرداری از فرمول نفتی در انباشت ثروتِ چراغخاموش مازاد آسیایی
اقتصادهای بزرگِ دارای مازاد تجاری در آسیا، در واقع مسیر مرسوم صادرکنندگان بزرگ نفت را در پیش گرفتهاند. کویت، قطر و ابوظبی مانند نروژ که از همان ابتدا مازاد درآمدهای نفتی خود را به یک صندوق ثروت حاکمیتی[۳] سرازیر کرد صندوقهای حاکمیتی عظیمی دارند. در ادامه این روند بزرگترین صادرکننده نفت جهان نیز به این جمع پیوسته است؛ بهطوری که داراییهای خارجیِ صندوق سرمایهگذاری عمومی عربستان[۴] تقریباً با ذخایر بانک مرکزی این کشور[۵] برابری میکند.[۶]
مثلث شرق و گاوصندوقهای مخفی؛ مهار ارزی یا عطش سود؟
نکته کلیدی اینجاست؛ شواهد نشان میدهد سهم دلار در این استخرهای عظیم سرمایه، همسطح یا حتی بیشتر از سهم دلار در ذخایر ارزی رسمی جهان است. به عبارت دیگر، تحلیلگرانی که صرفاً به دادههای ایستا و در دسترسِ ذخایر ارزی رسمی بسنده میکنند، بخش بزرگی از رشد داراییهای خارجیِ حاکمیتی (sovereign) و شبهحاکمیتی (quasi-sovereign) جهان را نادیده میگیرند.
چین را در نظر بگیرید. امروز هیچ تحلیلگر خبرهای تردید ندارد که بانکهای دولتی و سیاستیِ چین چندین تریلیون دلار دارایی خارجی در اختیار دارند. چین ۳.۳ تریلیون دلار دارایی خارجی ناخالص به BIS گزارش میدهد. مطابق با دادههای تراز پرداختها چین تقریباً ۴ تریلیون دلار سرمایه ناخالص را از طریق سیستم بانکی از محل داراییهای خارجی بانک مرکزی خارج کرده است.
از سال ۲۰۱۰ (و با شدت بیشتری پس از ۲۰۱۴)، خروج خالص سرمایه از طریق بانکهای دولتی چین، از سرعت انباشت ذخایر ارزی پیشی گرفته است. صورتهای مالی سال ۲۰۲۵ نیز نشان میدهد پنج بانک برتر تجاری دولتی چین، مجموعاً ۲.۵ تریلیون دلار دارایی ارزی (عمدتاً در خارج از کشور) در اختیار دارند.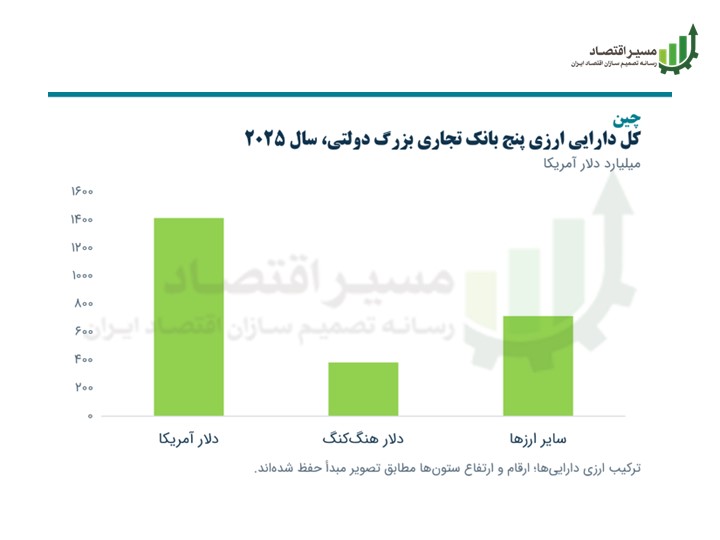
نهاد دولتی ارز چین (SAFE) اذعان دارد که سهم دلار از داراییهای ارزیِ فراساحلیِ بانکهای تجاری حدود ۷۰ درصد است؛ رقمی بسیار بالاتر از آخرین سهم دلاریِ اعلامشده برای ذخایر رسمی چین (۵۵ درصد در سال ۲۰۱۹). بنابراین، داستان واقعی، نه ذخایر راکد دلاریِ بانک مرکزی، بلکه رشد شتابان داراییهای دلاری در ترازنامه بانکهای دولتی است.
در ژاپن نیز داستان مشابه است. ذخایر رسمی ژاپن در یک دهه گذشته ثابت مانده و عمدتاً در اوراق خزانهداری آمریکا سرمایهگذاری شده است. اما آنچه به شدت رشد کرده، پورتفوی خارجیِ صندوق GPIF است که از ۴۰۰ میلیارد دلار در سال ۲۰۱۴ به حدود ۱ تریلیون دلار در ابتدای سال ۲۰۲۶ رسیده است. هرچند داراییهای این صندوق منحصراً دلاری نیست، اما بخش بزرگی از پورتفوی سهام خارجیِ آن در بازار سهام ایالات متحده متمرکز است.
کره جنوبی نمونهای افراطیتر است؛ از سال ۲۰۱۲ تا ۲۰۲۵، داراییهای خارجی سازمان بازنشستگی NPS از ۸۰ میلیارد دلار به بیش از ۶۶۰ میلیارد دلار جهش کرده که حدود ۷۰ درصد آن به دلار است. در نتیجه، اکثریت داراییهای دلاریِ دولت کره، نه در اختیار بانک مرکزی است و نه در آمارهای رسمی صندوق بینالمللی پول ثبت میشود.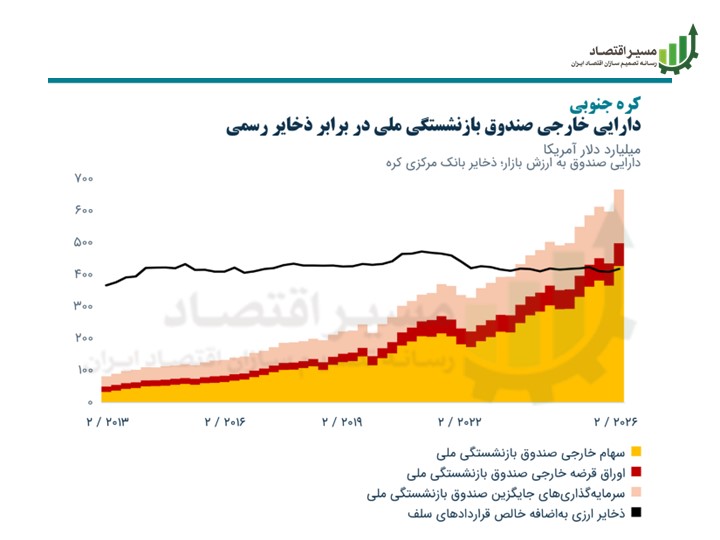
شبکه نامرئی سرمایهگذاران شبهحاکمیتی در جستجوی دلار سودآور
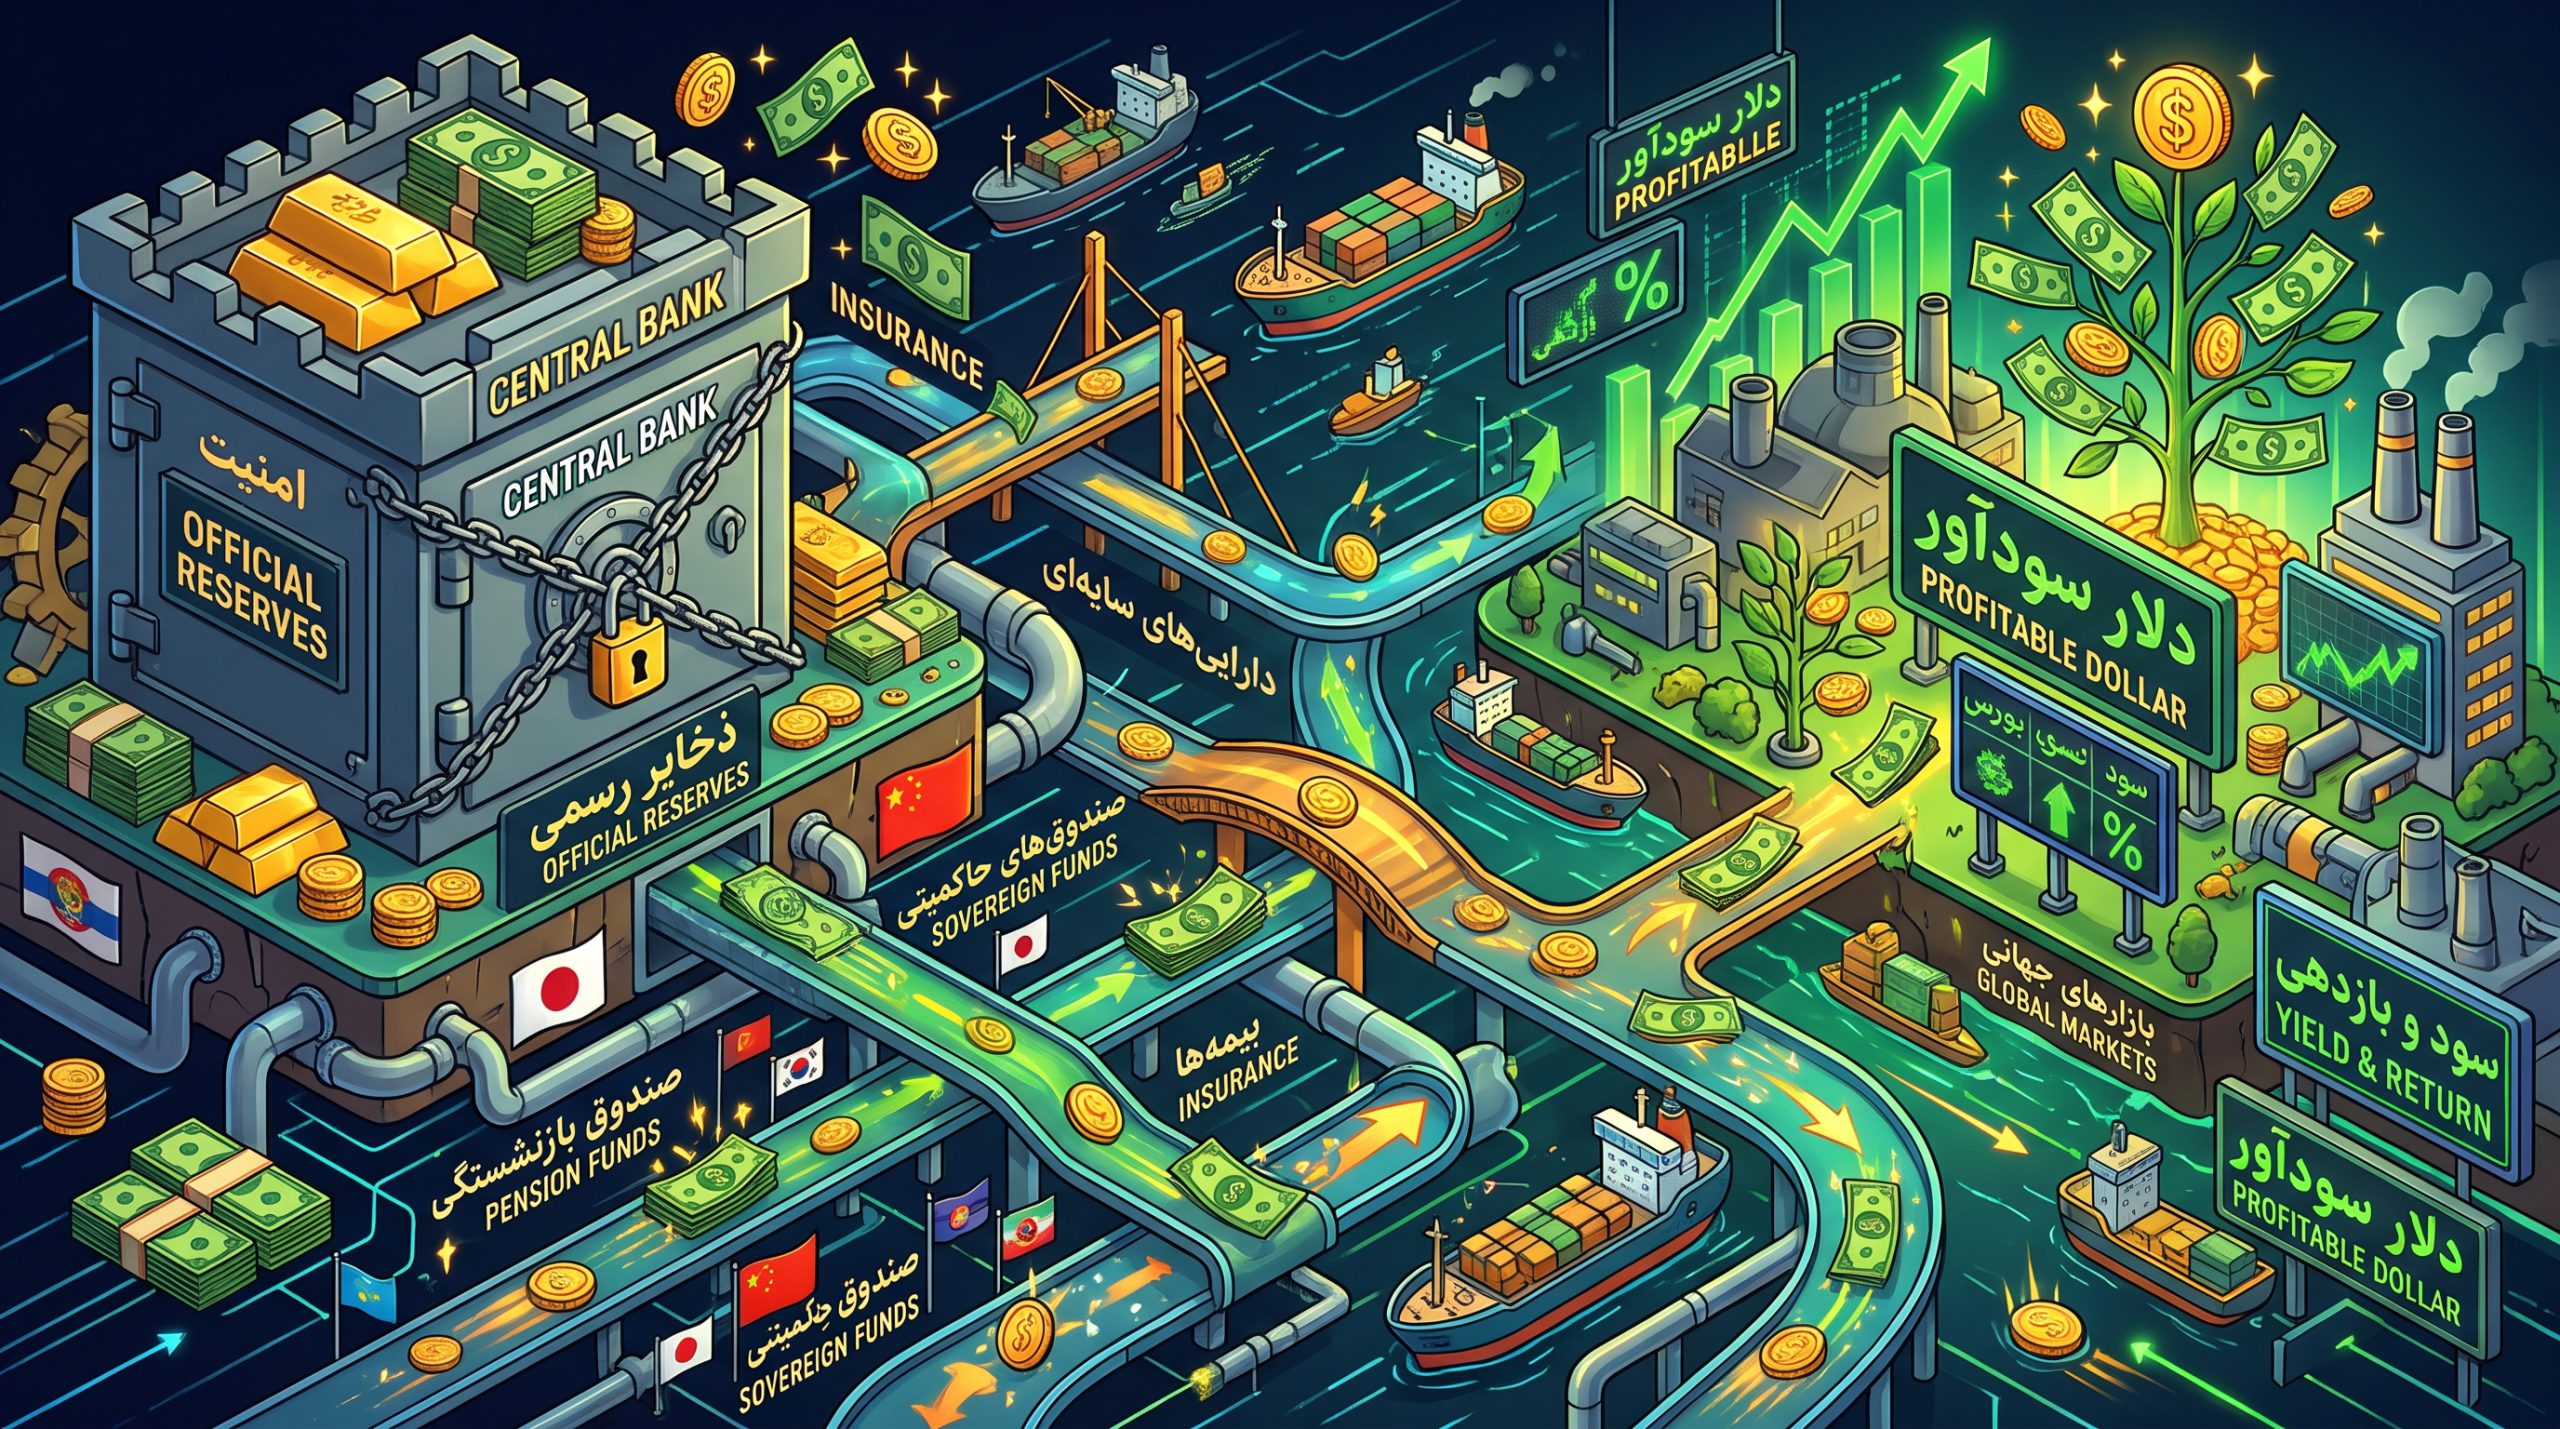
تصویر کلان کاملاً روشن است: رشد داراییهای حاکمیتی و شبهحاکمیتی جهان دیگر در قالب ذخایر ارزی تحت مدیریت بانکهای مرکزی رخ نمیدهد. همانطور که آدام تووز به درستی اشاره میکند، جریان سرمایه به سمت آمریکا اکنون در جستجوی «سود» است، نه «امنیت». این همان پدیده «دلار سودآور» است که در قالب تقاضای بیشتر برای سهام و اوراق شرکتی، تقاضای کمترِ نهادهای رسمی برای اوراق خزانهداری، و البته شفافیت کمتر، خود را نشان میدهد.
پس نباید درگیر سهم دلار در ذخایر رسمی ارزی شد. جایگاه مسلط دلار در سیستم پولی بینالمللی، امروز بیش از آنکه وابسته به بانکهای مرکزی باشد، در گروِ انتخاب پورتفویِ شبکهای نامرئی از سرمایهگذاران شبهحاکمیتی است که به عنوان تطابقدهندگان دارایی و بدهی عمل میکنند. جریان سرمایه خارجی همچنان به شدت به سمت دلار متمایل است، و هرگونه دلارزداییِ واقعی ابتدا باید در ترازنامه این سرمایهگذاران رخ دهد.
معمای دلار سودآور؛ گذاری از پناهگاه امن به بازدهی
در یک کلام، نقش جهانی دلار به عنوان یک «پناهگاه امن» در حال دگردیسی به یک «منبع بازدهی و سودآور» است. انگیزه تقاضای خارجی برای پذیرش ریسک است و نه خرید اوراق خزانهداری. این تغییر پارادایم ساختاری، به خوبی توضیح میدهد که چرا با وجود کاهشِ بازده رفاهی یا صرف سهولت در اوراق خزانهداری آمریکا، خود دلار همچنان از این امتیاز استثنایی برخوردار است.
منبع: شورای روابط بینالملل
پینوشت:
[۱] NPS
[۲] hedge ratio
[۳] sovereign wealth fund
[۴] PIF
[۵] SAMA
[۶] ذخایر عربستان (عمدتاً به شکل اوراق خزانهداری) در دادههای جریانات سرمایه خزانهداری (TIC) منعکس میشود.
انتهای پیام/ پول و بانک