مسیر اقتصاد/ با توجه به گزارش قبلی، در این گزارش به بررسی دو نقش بنیادین اقتصاد ژاپن به عنوان ستون مالی در ابعاد ساختاری و تجاری پرداخته میشود؛ این دو نقش عبارت از چگونگی تبدیل مازاد تجاری ژاپن به تقاضای دائمی برای اوراق قرضه خزانهداری آمریکا و تثبیت هژمونی دلار و استاندارد دلاری در تسویه مبادلات کالایی و واردات انرژی در آسیاست؛ سازوکارهایی که بقا و گردش روان نقدینگی دلاری را در بخش حقیقی اقتصاد منطقه تضمین کردهاند.
در ادامه، با استناد به سریهای زمانی رسمی خزانهداری آمریکا (TIC)، وزارت دارایی ژاپن (MOF) و صندوق بینالمللی پول (IMF)، جزئیات آماری و سازکارهای عملیاتی این دو نقش راهبردی بازشناسی میشوند.
مازاد تولیدی ژاپن در مسیر ایجاد تقاضای دارایی امن آمریکا
نخستین و بنیادیترین کارکرد ژاپن (ستون مالی آسیا) در معماری مالی مبتنی بر دلار جهان، تبدیل مستمر مازادهای تولیدی و تجاری خود به تقاضایی دائمی و غیرحساس به قیمت برای بدهیهای دولت ایالات متحده (اوراق خزانهداری آمریکا) است.
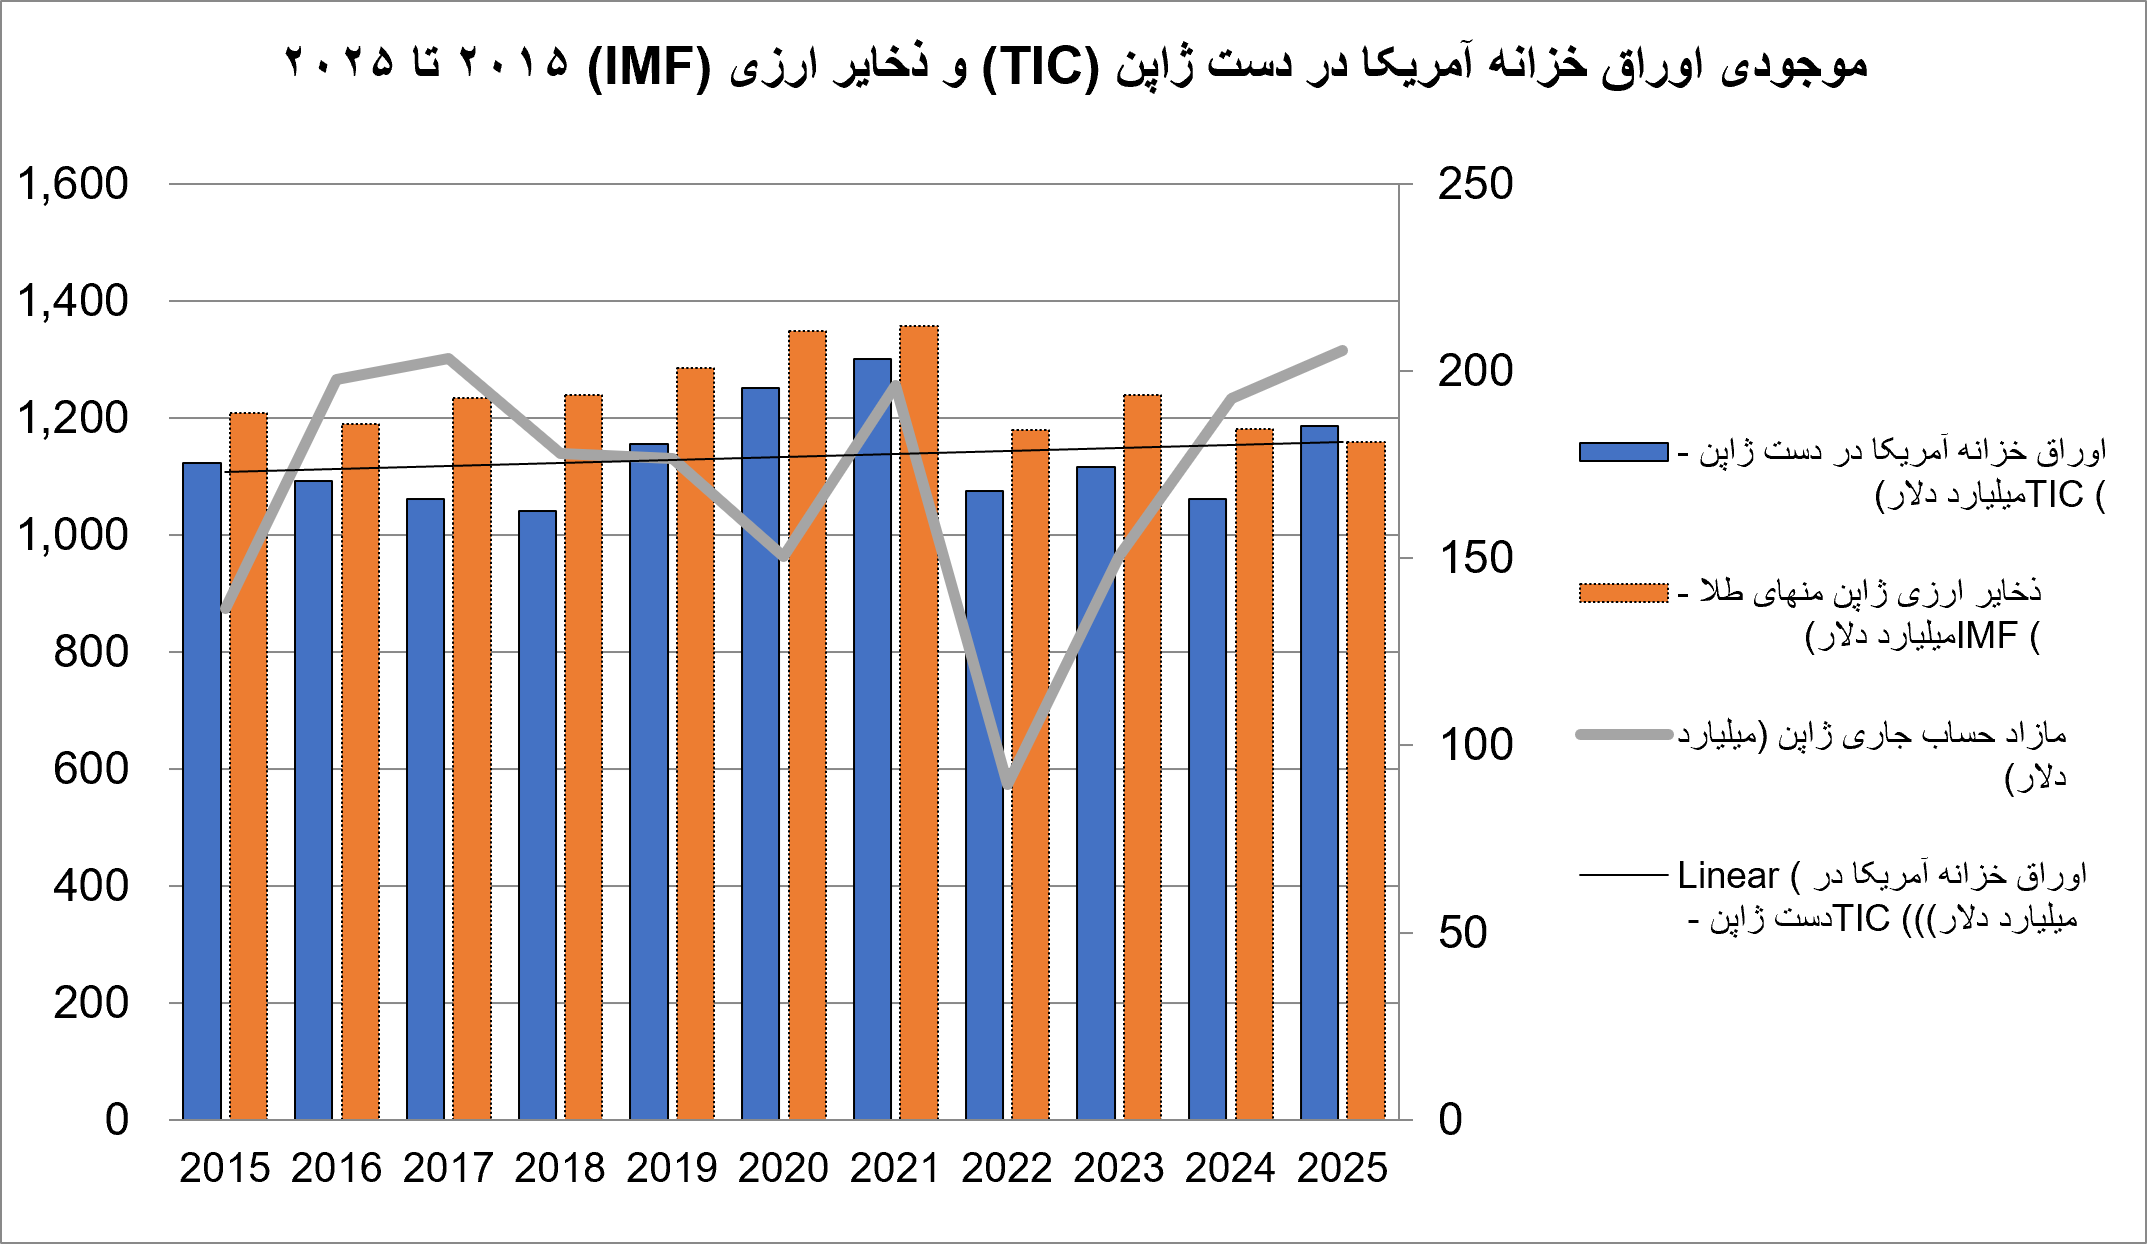
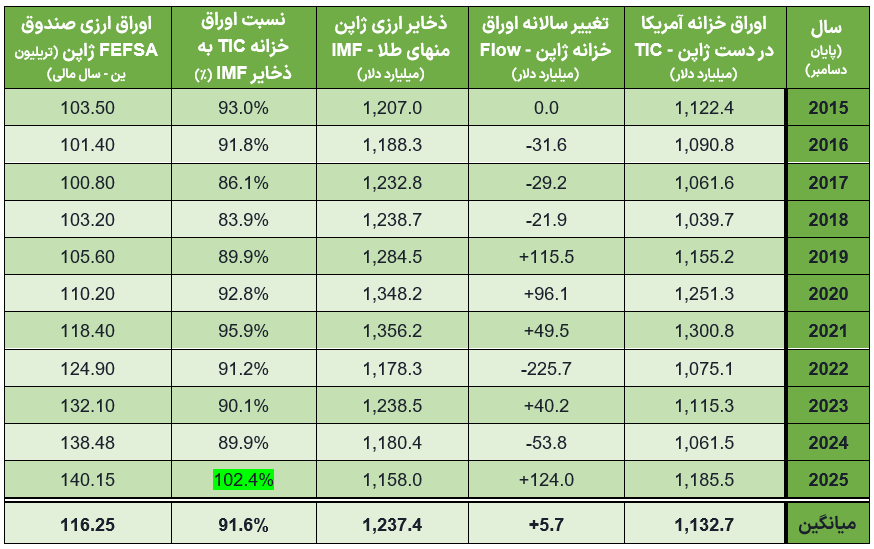
واکاوی دادههای رسمی استخراجشده از مراجع پولی آمریکا و ژاپن در جدول و نمودار زیر، دو حقیقت ساختاری را به روشنی آشکار میسازد:
اولاً، مقیمان ژاپن در قالب یک معماری دولایه — متشکل از لایه اول دولتی (حساب ویژه صندوق نوسانات ارزی وزارت دارایی یا FEFSA) و لایه دوم شبهدولتی و خصوصی (صندوق بازنشستگی دولتی GPIF، بانک پست ژاپن و شرکتهای بزرگ بیمه عمر) — طی دهه اخیر بهطور میانگین ۱,۱۳۲.۷ میلیارد دلار (معادل ۱.۱۳۳ تریلیون دلار) اوراق خزانه آمریکا را به شکل فراگیر و دائمی در ترازنامه خود نگه داشتهاند. نسبت کل اوراق خزانه مقیمان ژاپن (TIC) به ذخایر ارزی رسمی منهای طلای این کشور (IMF) بهطور میانگین همواره ۹۱.۶% بوده و در سال ۲۰۲۵ با هجوم خریداران نهادی ژاپنی برای قفل کردن بازدههای بالای ۴ درصد آمریکا، به رقم کمنظیر ۱۰۲.۴% رسیده است.
ثانیاً، روند انباشت اوراق بهادار ارزی در حساب ویژه دولتی FEFSA، هرچند با شیبی ملایم، همچنان فزاینده بوده و از ۱۰۳.۵۰ تریلیون ین در سال ۲۰۱۵ به ۱۴۰.۱۵ تریلیون ین در سال ۲۰۲۵ (با میانگین ۱۱۶.۲۵ تریلیون ین) رسیده است. لازم به ذکر است که اگرچه ظرفیت صنعتی مولد این ثروت در دوران «سیستم اقتصاد زمان جنگ (۱۹۴۰)» پایهگذاری شد، اما هسته سخت اولیه این اندوخته بیش از یک تریلیون دلاری، پس از توافق پلازا (۱۹۸۵) و بهویژه پس از فروپاشی حباب اقتصاد ژاپن در دهه ۱۹۹۰ و ورود به رکود ترازنامهای شکل گرفت.
آنچه از منظر اقتصاد سیاسی بینالملل اهمیت راهبردی دارد، هدایت مستمر مازادهای تجاری ژاپن به سمت داراییهای امن آمریکایی طی سالیان متمادی است؛ به گونهای که ظرفیتهای عظیم خلقشده در بخش حقیقی اقتصاد ژاپن، به جای تخصیص به طرحهای مستقل توسعهای یا منطقهای، در خدمت تأمین مالی کسری بودجه دولت فدرال آمریکا قرار گرفته است.
در این معادله، ژاپن به عنوان بزرگترین بستانکار خارجی واشنگتن، در حکم یک «مخزن بازیافت مازاد» و «سپر پوشش ریسک تأمین مالی و نقدینگی» برای ایالات متحده عمل میکند که منابع آن را از محل مازاد تولید صنعتی خود فراهم میسازد. این سازوکار در عمل، علاوه بر کاهش سیستماتیک هزینه استقراض دولت آمریکا، به تثبیت هژمونی دلار و تعمیق نفوذ داراییهای دلاری منجر شده و البته دولت و نهادهای مالی ژاپن نیز از عواید بهرهای آن منتفع میشوند؛ با توجه به همین نظام منافع دوطرفه این ساختار تا کنون پایدار مانده است.
پشتیبانی منطقهای از شبکه دلار در آسیا
پشتیبانی منطقهای از شبکه دلار در آسیا، نقش مکملی در بخش حقیقی تجارت برای بازتولید تقاضای ساختاری دلار ایفا میکند. از آنجا که ژاپن صاحب یکی از بزرگترین اقتصادهای صنعتی جهان است، از یکسو واردکننده کلان انرژی (و در صدر آن نفت خام) و مواد اولیه است و از سوی دیگر، تامینکننده کالاهای سرمایهای و واسطهای برای بازارهای صادراتی آسیا محسوب میشود. توکیو با گره زدن این وزن عظیم تجاری به دلار آمریکا، شرکای تجاری خود را به عضویت در شبکه دلاری با گره مرکزی ژاپن مجاب ساخته و گردش مبادلات بر پایه دلار را تقویت میکند.
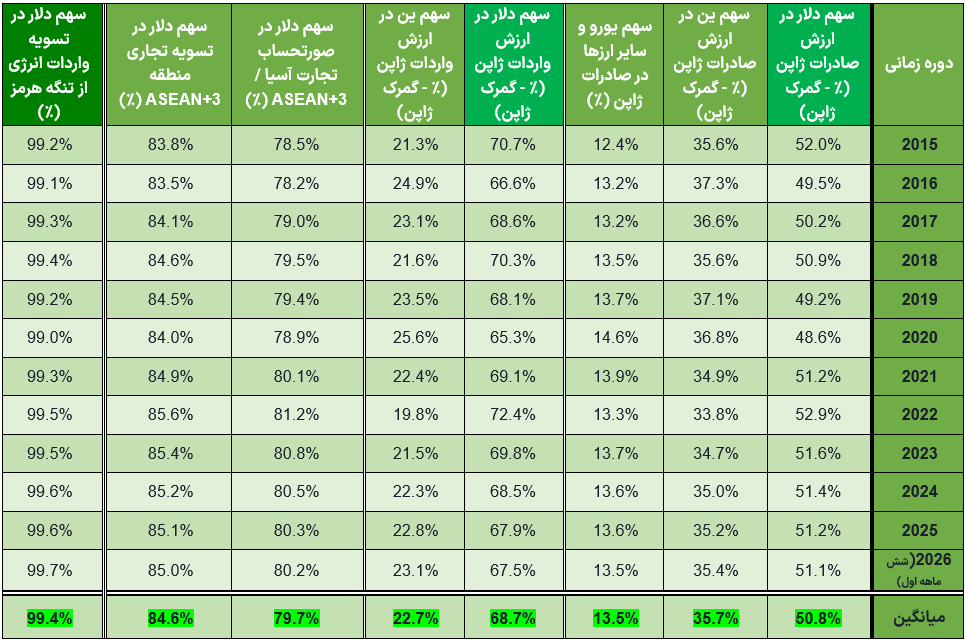
با بررسی دقیق دادههای رسمی گمرک ژاپن درباره سهم ارزهای صورتحساب و تسویه مبادلات تجاری، سه حقیقت کلیدی مشخص میشوند:
اول، دادهها به روشنی اثبات میکنند که ژاپن هرگز درصدد بنای یک شبکه پرداخت مستقل بر مبنای «ین» با شرکای تجاری خود نبوده است؛ چرا که طی دهه اخیر بهطور میانگین ۵۰.۸% از ارزش صادرات (در برابر ۳۵.۷% سهم ین) و ۶۸.۷% از ارزش واردات ژاپن (در برابر ۲۲.۷% سهم ین) با دلار آمریکا صورتحساب و تسویه شده است.
دوم، ژاپن با میانگین تسویه دلاری ۹۹.۴% (و ۹۹.۷% در نیمه نخست سال ۲۰۲۶) در واردات انرژی عبوری از تنگه هرمز، همواره یکی از وفادارترین ارکان بقای قرارداد «پترودلار» در بازار جهانی انرژی بوده است.
سوم، ژاپن با گسترش قیمتگذاری و تسویه مبادلات با دلار در زنجیره تامین منطقه ASEAN+3 (با میانگین ۷۹.۷% در صورتحسابها و ۸۴.۶% در تسویههای نهایی)، استفاده از دلار را در کل آسیا بازتولید و تثبیت کرده است؛ روندی که نیاز دائمی بنگاهها و بانکهای آسیایی به نقدینگی دلاری و چرخش بیوقفه آن را تسهیل میکند.
جدول زیر به روشنی این موضوع را نشان میدهد:
تثبیت هژمونی دلار از کانال مازاد تجاری و تسویه منطقهای
یافتههای کمّی این گزارش اثبات میکند که قدرت صنعتی و تجاری ژاپن، به جای آنکه در خدمت شکلگیری یک بلوک ارزی مستقل بر پایه ین قرار گیرد، به عنوان اصلیترین تکیهگاه بازیافت مازاد و لنگر تسویه مبادلات دلاری در آسیا عمل کرده است. انباشت مستمر اوراق خزانه آمریکا توسط نهادهای دولتی و خصوصی ژاپن با میانگین بیش از ۱.۱۳ تریلیون دلار، عملاً هزینه استقراض دولت فدرال را مهار کرده و وابستگی راهبردی متقابلی میان ثبات بازار بدهی آمریکا و تراز پرداختهای ژاپن ایجاد نموده است.
از سوی دیگر، وفاداری مطلق توکیو به تسویه دلاری در مبادلات تجاری منطقه ASEAN+3 و به ویژه در گلوگاه استراتژیک تنگه هرمز، راه هرگونه دلارزدایی از تجارت کالایی شرق آسیا را مسدود کرده است. ژاپن با پذیرش این دو نقش بنیادین به مهمترین ضامن نقدشوندگی و اعتبار بینالمللی دلار در آسیا تبدیل شده است؛ واقعیتی که نشان میدهد حفظ این هژمونی پیش از هر چیز، ریشه در هدایت مهندسیشده مازادهای اقتصادی توکیو به قلب سیستم مالی واشنگتن دارد.
ویژگی مشترک این دو نقش و دو نقش دیگری که در گزارش بعدی میآید فراگیری و استمرار فعالانه است که ژاپن به واسطه آن توانسته است به خوبی در سالهای پس از جنگ جهانی دوم در قالب ۴ نقش اصلی شرایط ۳ گانه برای تسویه، انتقال و بازیافت نقدینگی دلاری را رقم بزند.
منابع: گزارشهای رسمی سیستم TIC خزانهداری آمریکا، وزارت دارایی و گمرک ژاپن (MOF & Japan Customs) و آمارهای مالی بینالمللی صندوق بینالمللی پول (IMF)
انتهای پیام/ پول و بانک