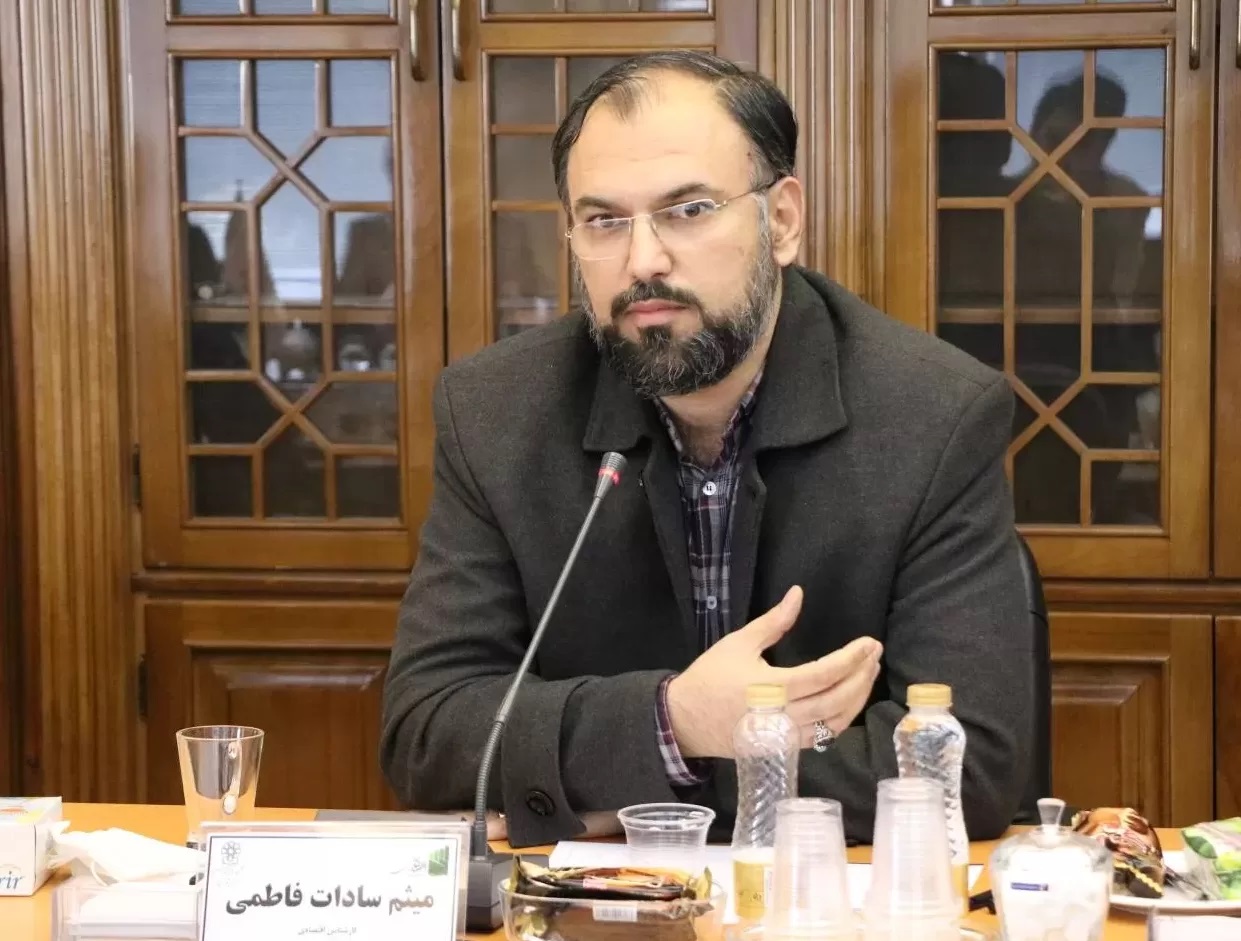
مداخله ارزی از مهمترین و کلیدیترین اقدامات بانکهای مرکزی سراسر دنیا محسوب میشود و رابطه عمیقی با سیاست پولی و اهداف حکمران پولی دارد. به همین دلیل بسیاری از مؤسسات و نهادهای بین المللی پولی به مطالعه عملیاتی کیفیت مداخله ارزی مؤثر پرداختهاند. چنین دغدغه سیاستی با توجه به حجم بازار غیر رسمی ارز در ایران از اهمیت مضاعفی برخوردار است. با توجه به همین دغدغه، میثم سادات فاطمی کارشناس ارزی و فعال اقتصادی در گفتگو با مسیر اقتصاد گفت: دیدگاه مطرحشده مبنی بر اینکه بانک مرکزی نباید مستمراً در بازار غیر رسمی مداخله کند و باید اجازه دهد نرخ به سقف یا هدف خاصی برسد و سپس با یک عرضه سنگین نرخ را بشکند، ناشی از عدم شناخت ریزساختار بازار است. به گفته وی، چنین رویکردی به جای مدیریت بازار، به مداخلهای دیرهنگام و پرهزینه تبدیل میشود.
پیامدهای مخرب مداخله آبشاری و دیرهنگام
این کارشناس ارزی افزود: مداخله آبشاری، یعنی عرضه سنگین پس از شکلگیری هجوم تقاضا، سه پیامد مخرب دارد. نخست، ایجاد نقاط مقاومت قیمتی سخت؛ نقطهای که در آن عرضه سنگین صورت میگیرد، به دلیل تحمیل زیان فاحش به خریداران، به یک سطح مقاومت روانی و قیمتی تبدیل میشود. دوم، اتلاف منابع ارزی و برگشتپذیری سریع نرخ؛ به دلیل مقطعی بودن عرضه، تنها سه تا چهار روز پس از مداخله سنگین، قیمت به سقف قبلی و حتی بالاتر از آن بازمیگردد.
سادات فاطمی اضافه کرد: سومین پیامد، تحریک تقاضا و استنکاف از عرضه یا قفل شدن سمت عرضه است. خریدارانی که در نرخهای بالا وارد شده و متضرر شدهاند، با اتکا به حافظه تاریخی خود مبنی بر رشد مجدد نرخ در ماههای آتی، از فروش ارز خودداری میکنند و عرضه بازار خشک میشود. به گفته وی، در چنین شرایطی مداخله سنگین نه تنها انتظارات را تعدیل نمیکند، بلکه زمینه بازگشت سریع نرخ و تشدید التهاب را فراهم میسازد.
ابعاد سهگانه مداخله ارزی صحیح
این کارشناس ارزی گفت: مداخله صحیح بازارساز سه بُعد اساسی دارد: مؤثر بودن، بهموقع بودن و حسابشده و تدریجی بودن. وی تأکید کرد که بدون توجه همزمان به این سه بُعد، مداخله ارزی به جای مهار تکانه، خود به عامل ایجاد تکانههای جدید تبدیل میشود.
این کارشناس ارزی در تشریح مؤثر بودن افزود: مداخله باید حجم کافی و استمرار زمانی داشته باشد و در کل ساعات فعالیت بازار ادامه یابد. اگر کشف نرخ در کانالهای تلگرامی تا ساعت ۱۱:۳۰ یا ۱۲ شب ادامه دارد، حضور بازارساز نیز باید تا همان ساعت برقرار باشد، نه اینکه صرفاً صبح یک عرضه مقطعی انجام شود. به گفته وی، مداخله مقطعی و محدود به ساعاتی خاص، در برابر بازاری که شبانهروز فعال است، اثر پایدار ندارد.
این کارشناس ارزی در مورد بهموقع بودن اضافه کرد: بازارساز باید تکانهها را پیش از سرایت به انتظارات عمومی و پیش از افزایش تعداد بازیگران، در همان نقطه شروع مهار کند. وی مصادیق موفق این رویکرد را کاهش قیمت دلار در فردای شب حمله به عینالاسد، مداخله پس از وعده صادق ۲ و کنترل کامل نرخ در دو روز نخست جنگ ۱۲ روزه با وجود بالاترین سطح التهاب نظامی دانست. او تأکید کرد که تجربه این موارد نشان میدهد مهار تکانه در نطفه، بسیار کمهزینهتر از مداخله سنگین پس از گسترش انتظارات است.
این کارشناس ارزی در تشریح حسابشده و تدریجی بودن گفت: تعدیل نرخ به سمت هدف، مثلاً ۲۴۰ هزار تومان، نباید یکروزه باشد، بلکه نیازمند یک برنامه ۳۵ تا ۴۰ روزه با شیب کاهش ملایم و مستمر است؛ مانند چکیدن آب روی سنگ، مثلاً بهطور میانگین روزی ۷۰۰ تومان. به گفته وی، مدیریت کریدور نزولی و روانشناسی بازار ایجاب میکند که کاهش نرخ نه به صورت شوکآور، بلکه به صورت تدریجی و قابل پیشبینی انجام شود تا انتظارات کاهشی در بازار شکل بگیرد و پایدار بماند.
تکنیک بازارسازی «فروش در سقف و جمعآوری از زیر پا»
این کارشناس ارزی افزود: وقتی قیمت طی ۱۵ تا ۲۰ روز به صورت مستمر و تدریجی کاهش مییابد، دارندگان ارز از نگهداری آن ناامید شده و خود به فروشنده تبدیل میشوند. برای حفظ این روند، بازارساز باید یک «کریدور کاهش روزانه»، مثلاً حداکثر ۷۰۰ تومان در روز، تعریف کند؛ در قیمتهای بالا بفروشد و اگر در پایان روز فشار فروش باعث ریزش بیش از سقف کریدور شد، خودش در پایین خریدار شود تا از ریزش هیجانی جلوگیری کرده و استمرار روند کاهشی و اثر روانی آن را برای روزهای بعد حفظ کند.
این کارشناس ارزی در جمعبندی گفت: دکترین «عرضه آبشاری» به دلیل عدم شناخت ریزساختار بازار، به ایجاد نقاط مقاومت قیمتی، اتلاف منابع ارزی، بازگشت سریع نرخ و قفل شدن سمت عرضه منجر میشود. وی اضافه کرد که مداخله صحیح باید همزمان مؤثر، بهموقع و حسابشده باشد؛ در کل ساعات بازار استمرار داشته باشد، تکانه را در سرچشمه خنثی کند و تعدیل نرخ را در قالب یک برنامه تدریجی و با مدیریت کریدور نزولی پیش ببرد. به گفته وی، تکنیک «فروش در سقف و جمعآوری از زیر پا» نیز ابزار عملیاتی حفظ این روند و جلوگیری از ریزش هیجانی بازار است.
انتهای پیام/ پول و بانک