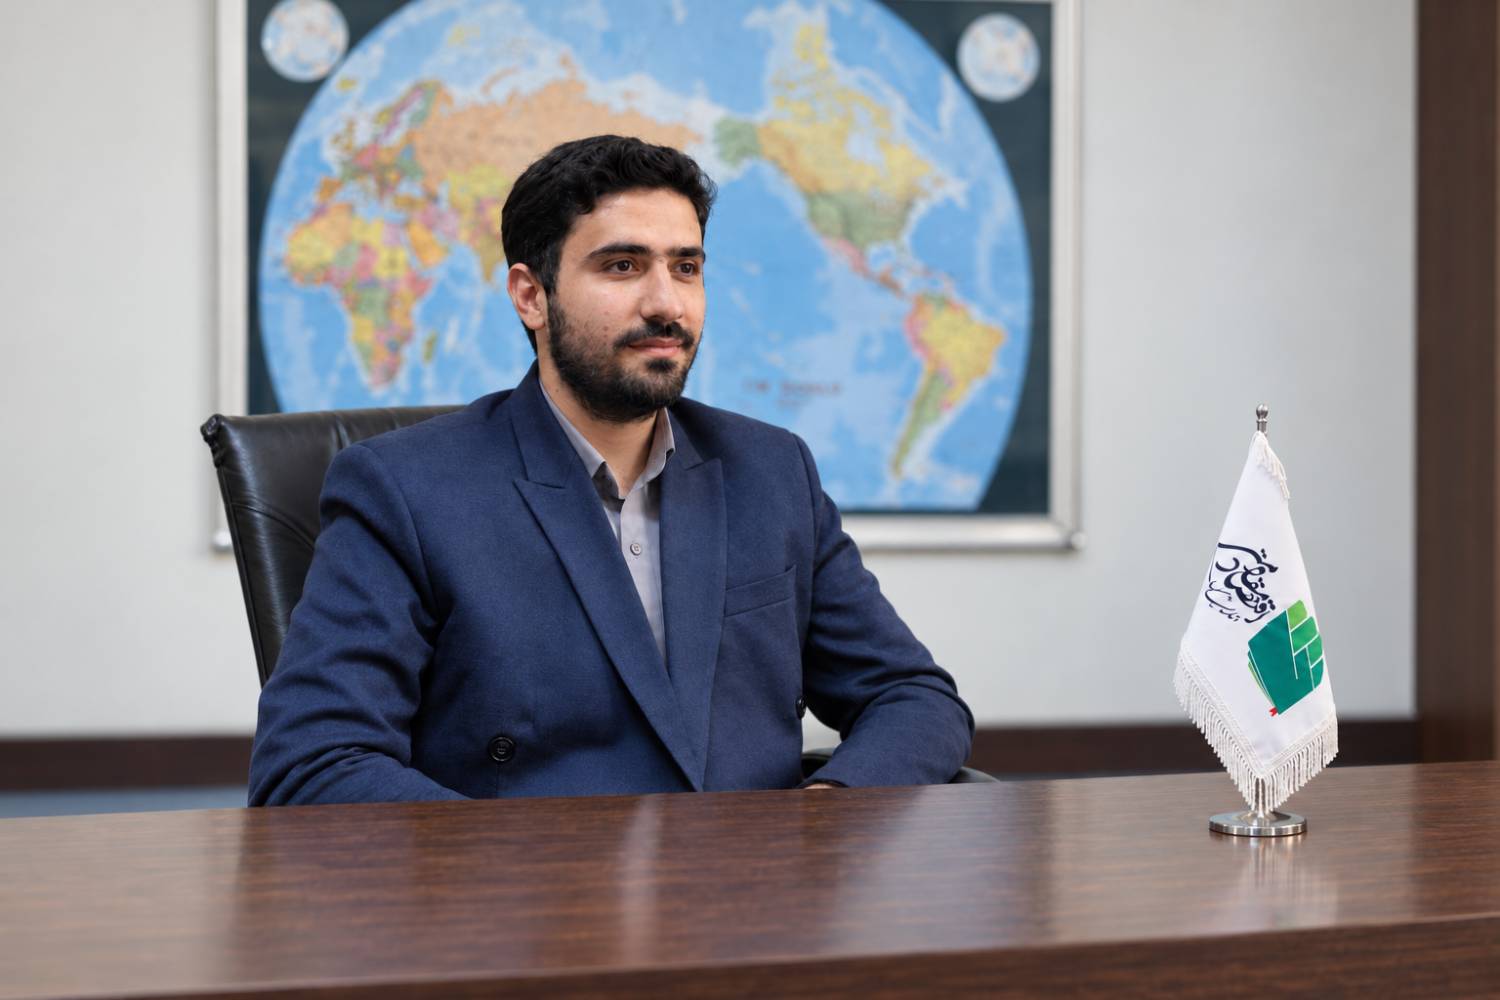
به گزارش مسیر اقتصاد امیرحسین محبیکیا کارشناس پولی و بانکی در برنامه «تراز» رادیو گفتگو با موضوع اصلاح بانکهای ناتراز در قانون برنامه هفتم پیشرفت، با اشاره به ظرفیتهای قانونی جدید برای پیشبرد اصلاح نظام بانکی کشور گفت: در قانون بانک مرکزی و قانون برنامه هفتم پیشرفت، احکامی پیشبینی شده که شرایط را برای اقدام مؤثر بانک مرکزی در اصلاح نظام بانکی فراهم میکند. این ظرفیتهای قانونی از یک سو به بانک مرکزی اجازه میدهد بانکهای بهشدت ناتراز را تعیین تکلیف کرده و در صورت لزوم وارد فرآیند گزیر و انحلال آنها شود و از سوی دیگر امکان اصلاح وضعیت کلی شبکه بانکی از طریق کاهش داراییهای موهومی و منجمد در ترازنامه بانکها را فراهم میکند.
لزوم طراحی فرآیندهای تدریجی برای خروج اموال مازاد از ترازنامه بانکها
وی با اشاره به برخی الزامات قانون برنامه هفتم برای اصلاح ساختار مالی بانکها گفت: بخشی از احکام قانون برنامه هفتم نیز با همین رویکرد تدوین شده و هدف آن اصلاح ساختار مالی و ساختار نهادی نظام بانکی است تا ابزارهای لازم برای اقدام بانک مرکزی در اختیار این نهاد قرار گیرد. در این قانون تکالیفی برای ایجاد سامانه املاک و مستغلات و سامانه سهامداری پیشبینی شده است تا داراییهای بانکها به صورت شفاف ثبت و مشخص شود کدامیک از اموال مازاد باید از ترازنامه بانکها خارج شود.
محبیکیا افزود: در قانون برنامه هفتم همچنین بانک مرکزی مکلف شده فرآیندهای لازم برای خروج این داراییها از ترازنامه بانکها را طراحی کند. یکی از این سازوکارها، ایجاد شرکتهای مدیریت دارایی است تا داراییهایی که نقدشوندگی پایینی دارند به این شرکتها منتقل شوند و پس از خروج از ترازنامه بانک، امکان مولدسازی آنها فراهم شود.
زیان بانکهای ناتراز از اموال و حقوق سهامداران و مدیران مقصر جبران شود
این کارشناس حوزه پول و بانک با اشاره به ظرفیتهای قانونی برای تعیین تکلیف بانکهای ناتراز گفت: در راستای تسهیل فرآیند انحلال بانکهای ناتراز، بند «ج» ماده ۸ قانون برنامه هفتم توسعه صراحتاً پیشبینی کرده است که زیان بانکهای متخلف از محل اموال و حقوق سهامداران و مدیران متخلف جبران شود.
وی افزود: این حکم قانونی میتواند دست بانک مرکزی را برای برخورد با بانکهای ناتراز و تعیین تکلیف آنها باز کند؛ چراکه یکی از موانع اصلی در سالهای گذشته، نگرانی از تبعات حقوقی و مالی اقدامات اصلاحی بوده است. اکنون مسئله اصلی این است که پس از انحلال بانک آینده، آیا از این ظرفیت قانونی برای جبران ناترازی و زیانهای آن از محل اموال و حقوق سهامداران و مدیران مقصر استفاده خواهد شد یا خیر.
اصلاح چند بانک ناتراز کافی نیست؛ موتور تولید ناترازی باید متوقف شود
محبیکیا با تاکید بر اینکه ایجاد این ظرفیتهای قانونی گام مثبتی است، گفت: این اقدامات باید با جدیت بیشتری از سوی بانک مرکزی پیگیری شود و این نهاد نباید در حوزه نظارت بر عملکرد بانکها کوتاهی کند؛ با این حال، اصلاح ناترازی تنها با تعیین تکلیف چند بانک یا خروج بخشی از داراییهای منجمد از ترازنامهها محقق نخواهد شد. مسئله اصلی، توقف موتور تولید ناترازی و جلوگیری از شکلگیری بحرانهای جدید بانکی است. ریشه ناترازی در نظام بانکی کشور به این موضوع بازمیگردد که بخش قابل توجهی از اعتبارات به سمت فعالیتهای غیرمولد هدایت شده و دارایی بانکها یا در املاک و مستغلات منجمد شده یا در اختیار شرکتهایی قرار گرفته که بهرهوری کافی ندارند. بخشی از این شرکتها صرفاً به دلیل ارتباط با مدیران و سهامداران بانکها توانستهاند منابع بانکی دریافت کنند و ادامه فعالیت دهند، در حالی که از منظر اقتصادی توجیه کافی ندارند.
کاهش تورم و تقویت بخش حقیقی اقتصاد از مسیر هدایت اعتبار
محبیکیا تاکید کرد: بانک مرکزی باید برنامه اصلی خود را بر اصلاح این روند متمرکز کند؛ به نحوی که سهم اعتبارات مولد برای بخش حقیقی اقتصاد در مقایسه با اعتبارات غیرمولد افزایش یابد. این اقدام علاوه بر کمک به رونق تولید و رشد اقتصادی، موجب بهبود کیفیت داراییهای بانکها و در نهایت توقف چرخه تولید ناترازی و بحران بانکی خواهد شد. این مهم نیازمند آن است که بانک مرکزی رویکرد فعالانه در سیاستگذاری اعتباری اتخاذ کند و صرفاً به کنترل متغیرهای پولی اکتفا نکند. هدایت اعتبار به سمت تولید صادرات محور میتواند علاوه بر بهبود رشد اقتصادی و تقویت بخش حقیقی اقتصاد به کنترل تورم از طریق افزایش ارزآوری نیز منجر شود.
انتهای پیام/ پول و بانک