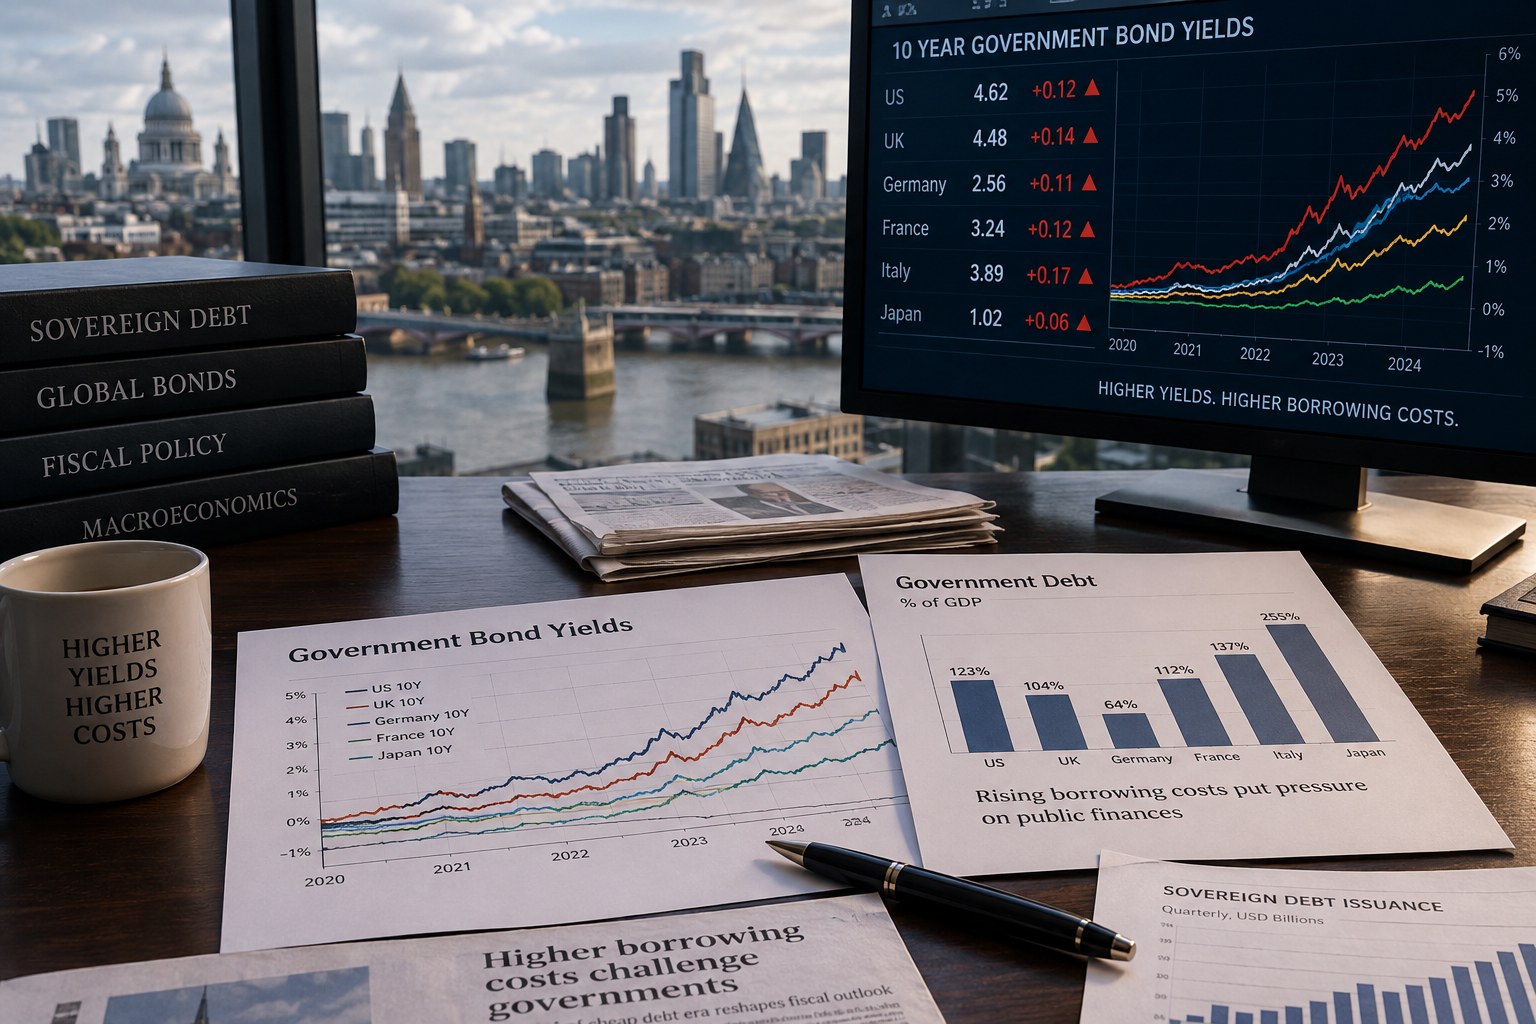
به گزارش مسیر اقتصاد دورهای که دولتهای بزرگ میتوانستند با نرخهای بسیار پایین بدهی خود را افزایش دهند، رو به پایان است. بازده اوراق دولتی در آمریکا، بریتانیا، فرانسه، آلمان و ژاپن افزایش یافته و بازارها برای تأمین مالی دولتها نرخ بالاتری مطالبه میکنند.
بازده اوراق ۱۰ ساله آمریکا در میانه سپتامبر از ۵ درصد عبور کرد؛ سطحی که طی دو دهه گذشته کمسابقه بوده است. متوسط بازده اوراق مشابه در کشورهای ثروتمند نیز از ۴ درصد گذشته است.
بدهی بالا با نرخ بهره بالا ترکیب شد
مشکل اصلی تنها افزایش نرخها نیست. دولتها با حجم بسیار بیشتری از بدهی وارد این دوره شدهاند. نسبت بدهی عمومی به تولید ناخالص داخلی در اقتصادهای پیشرفته اکنون نزدیک ۱۱۰ درصد است، در حالی که در اوایل دهه ۲۰۰۰ حدود ۷۰ درصد بود.
آمریکا امسال کسری بودجهای در حدود ۶ درصد تولید ناخالص داخلی دارد و این رقم در فرانسه بیش از ۵ درصد است. فدرال رزرو و بانک مرکزی اروپا نیز در هفتههای اخیر نرخهای سیاستی را افزایش دادهاند؛ اقدامی که در پی فشارهای تورمی و افزایش قیمت انرژی انجام شده است.
سررسید بدهیهای ارزان هزینه بودجه را بالا میبرد
بخش مهمی از بدهی فعلی دولتها در سالهایی منتشر شده که نرخ بهره بسیار پایین بود. این مزیت با سررسید شدن اوراق قدیمی به تدریج از بین میرود و دولتها باید همان بدهی را با نرخهای بالاتر تأمین مالی کنند.
در سال ۲۰۰۷، زمانی که بازده اوراق در محدوده امروز قرار داشت، دولتهای ثروتمند سالانه معادل حدود ۱۱ درصد تولید ناخالص داخلی اوراق منتشر میکردند. امسال نیاز آنها به انتشار اوراق بیش از دو برابر آن میزان است؛ هم برای پوشش کسریهای جدید و هم برای بازپرداخت بدهیهای سررسیدشده.
پرداخت بهره هماکنون بیش از ۳ درصد GDP کشورهای OECD را مصرف میکند و در آمریکا به نزدیک ۵ درصد رسیده است. اگر هزینه استقراض در سطح فعلی باقی بماند، پرداخت بهره دولت آمریکا تا پایان دهه میتواند تقریباً سه برابر شود و به ۲.۷ تریلیون دلار در سال برسد؛ رقمی بیشتر از هزینه فعلی برنامههای Medicare یا Social Security.
بازارها دوباره به انضباط مالی حساس شدهاند
در دهه گذشته نرخهای پایین بهره اجازه میداد افزایش بدهی برای مدت طولانی اثر محدودی بر بودجه داشته باشد. شرایط جدید این امکان را محدود کرده است. سرمایهگذاران برای نگهداری اوراق بلندمدت، پاداش بیشتری در برابر ریسک تورم و وضعیت مالی دولتها مطالبه میکنند.
در نتیجه، افزایش بدهی دیگر فقط مسئلهای مربوط به آینده نیست و به سرعت در هزینه جاری بودجه ظاهر میشود. کشورهایی که با کسری مزمن وارد دوره نرخهای بالاتر شدهاند، باید سهم بیشتری از منابع خود را به پرداخت بهره اختصاص دهند و فضای کمتری برای هزینههای دیگر خواهند داشت.
منبع: اکونومیست
انتهای پیام/ دولت و حکمرانی