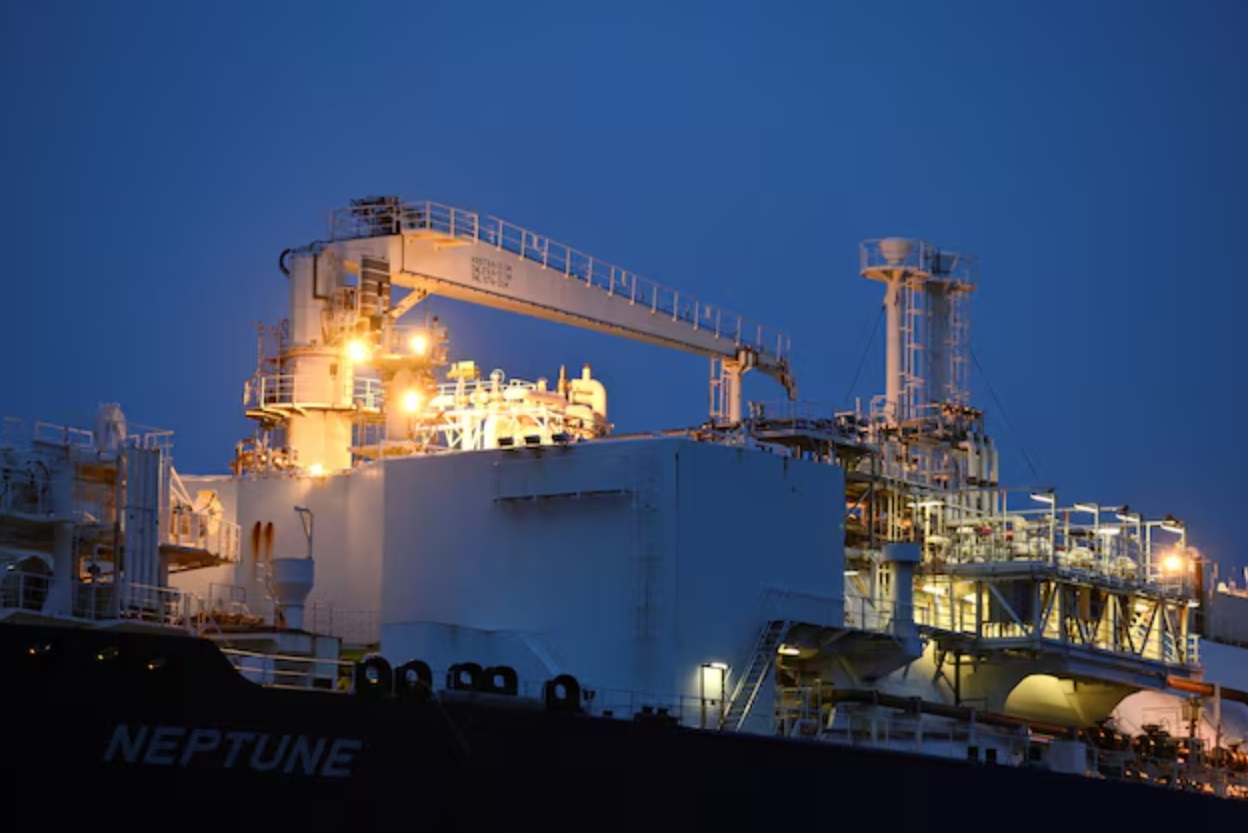
به گزارش مسیر اقتصاد اروپا در حالی به فصل سرد نزدیک میشود که ذخایر گاز اتحادیه اروپا حدود ۶۷ درصد ظرفیت است. این پایینترین سطح ذخایر اروپا برای این مقطع از سال است و با هدف ۸۰ درصدی اتحادیه اروپا برای ماه دسامبر فاصله دارد. شرایط امسال با افزایش شدید قیمت LNG همراه شده است. قیمت محمولههای نقدی آسیا که پیش از جنگ نزدیک ۱۰ دلار به ازای هر میلیون BTU بود، طی ماههای گذشته تا نزدیکی ۳۰ دلار افزایش یافته است. مدیران صنعت انرژی هشدار دادهاند زمستان سرد میتواند قیمت را به حدود ۴۰ دلار برساند.
حذف ۳۶ میلیون تن LNG قطر و امارات از بازار
یکی از عوامل اصلی فشار بر بازار جهانی گاز، کاهش صادرات قطر و امارات از مسیر تنگه هرمز بوده است. برآورد شرکت شل نشان میدهد جنگ و اختلال در این مسیر تاکنون حدود ۳۶ میلیون تن LNG قطر و امارات را از عرضه جهانی در سال جاری خارج کرده است.
بخشی از محمولههای این دو کشور طی هفتههای اخیر با عملیات انتقال کشتیبهکشتی در خارج از تنگه هرمز جابهجا شدهاند، اما این روش هنوز جایگزین جریان عادی صادرات نشده است. چند محموله قطر و امارات از این طریق به هند و ژاپن منتقل شدهاند.
کاهش عرضه همزمان رقابت اروپا و آسیا برای محمولههای موجود را افزایش داده است. واردات LNG آسیا در سپتامبر در مسیر رسیدن به پایینترین سطح این ماه از سال ۲۰۱۸ قرار دارد؛ زیرا قیمتهای بالا بخشی از تقاضای چین، هند و پاکستان را کاهش داده است. همین افت تقاضای آسیایی، LNG بیشتری را برای واردات اروپا آزاد کرده است.
بخشی از ظرفیت قطر برای چند سال از مدار خارج شده است
اختلال قطر تنها به عبور کشتیها از تنگه هرمز مربوط نمیشود. حملات ماه مارس به تأسیسات رأسلفان، دو واحد تولید LNG این کشور را از مدار خارج کرد و حدود ۱۲.۸ میلیون تن ظرفیت تولید سالانه را کاهش داد. قطر انرژی اعلام کرده تعمیر این تأسیسات ممکن است سه تا پنج سال طول بکشد.
قطر انرژی برای جبران بخشی از این کاهش تولید، در حال مذاکره با تولیدکنندگان آمریکایی برای خرید سالانه ۲ تا ۳ میلیون تن LNG تا سال ۲۰۳۱ است. این شرکت پیشتر بیشتر از خریدهای کوتاهمدت استفاده میکرد، اما طولانیشدن دوره تعمیرات آن را به سمت قراردادهای چندساله سوق داده است.
حاشیه امن اروپا برای زمستان کاهش یافته است
اروپا پس از کاهش واردات گاز روسیه، طی سالهای اخیر وابستگی بیشتری به بازار جهانی LNG پیدا کرده است. امسال کاهش عرضه قطر و امارات با ذخایر پایینتر اروپا همزمان شده و توان این بازار برای جذب یک شوک تازه را کاهش داده است.
شدت زمستان و میزان تقاضای آسیا دو متغیر اصلی ماههای آینده خواهند بود. زمستان معتدل یا ادامه کاهش خرید چین و دیگر واردکنندگان آسیایی میتواند فشار را محدود کند. در مقابل، بازگشت تقاضای آسیا یا سرمای شدید در اروپا رقابت برای LNG را افزایش خواهد داد و فشار بیشتری بر قیمت و ذخایر باقیمانده وارد خواهد کرد.
منابع:
رویترز؛ کاهش ذخایر گاز اروپا و افت عرضه LNG قطر و امارات
رویترز؛ آسیب چندساله به ظرفیت LNG قطر و خرید از آمریکا
رویترز؛ کاهش تقاضای LNG در آسیا و افزایش دسترسی اروپا
رویترز؛ انتقال کشتیبهکشتی LNG قطر و امارات
انتهای پیام/ انرژی