 تبیین طرح مالیات بر عایدی سرمایه (۴)
در طرح مالیات بر عایدی سرمایه چهار نوع دارایی املاک و حق واگذاری محل، وسایل نقلیه، انواع طلا و جواهر و ارز، مشمول مالیات بر مازاد تقاضای مصرفی شدهاند ...
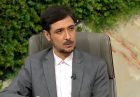 در برنامه تلویزیونی عیار مطرح شد
مهدی موحدی بکنظر رییس مرکز آموزش، پژوهش و برنامهریزی سازمان امور مالیاتی، در برنامه تلویزیونی عیار ضمن اشاره به اثر گذاشتن نامطلوب سوداگری در بازارها ...
 راهکاری برای یکپارچهسازی اطلاعات دریافتی
برنامه مالیات طلایی سوم با شروع از سال ۲۰۰۵ تا به امروز در کشور چین ادامه دارد. این برنامه ابتدا با یکپارچه سازی تمام اطلاعات سازمان مالیاتی چین و متص ...
 مودیان بزرگ در اولویت
چین از سال ۲۰۰۸ میلادی در پی برنامه سوم اصلاح نظام مالیاتی خود موسوم به برنامه مالیات طلایی سوم، واحدی با عنوان تجارت بزرگ ایجاد کرد و با ارزیابی ریسک ...
 در اصلاحات مالیاتی سال ۲۰۰۰ انجام شد
پس از اصلاحات نظام مالیاتی چین، درصد بالایی از مودیان مالیاتی که تا قبل از آن در اقتصاد زیرزمینی مشغول فعالیت بودند، شناسایی شدند که موجب افزایش بار ح ...
 تبیین طرح مالیات بر عایدی سرمایه (۳)
پایه مالیات بر درآمد اتفاقی در طرح مالیات بر عایدی سرمایه بازطراحی شده است. تغییرات طراحی شده، ضمانت اجرایی صدور صورتحسابهای الکترونیکی، افزایش شفافی ...
 ضرورت راهاندازی کامل کارپوشه مودیان
تشکیل کارپوشه از مهمترین مراحل تکمیل سامانه مودیان است. کارپوشه مالیاتی بستر تعامل مودیان با سازمان مالیاتی بوده و تایید و رد معاملات فعالان اقتصادی د ...
 عضو اسبق شورای راهبردی مالیاتی:
محمدرضا یزدی زاده عضو اسبق شورای راهبردی مالیاتی کشور، ضمن تاکید بر اینکه دولت نباید از درآمد ۴۰ هزار میلیارد تومانی اخذ مالیات از سود سپردههای بانکی ...
 در اصلاحات نظام مالیات طلایی ۲ اتفاق افتاد
با تقویت رشد اقتصادی چین از دهه ۱۹۸۰ میلادی، نظام اخذ مالیات پاسخگوی نیازهای اقتصاد این کشور نبود و خلا نظام مالیاتی هوشمند بیش از پیش احساس میشد. از ...
 در دهه ۲۰۰۰ میلادی آغاز شد
برنامه اصلاح نظام مالیاتی چین که در میانه دهه ۱۹۹۰ آغاز شد با اجرای برنامه GTP۲ توانست صدور صورت حساب الکترونیک را در کشور چین نهادینه کند. این مسئله ...