مسیر اقتصاد/ با توجه به گزارش قبلی، پس از بررسی نقشهای ژاپن در بازیافت مازاد تجاری و تسویه منطقهای در بخش اول، در این گزارش دو کارکرد حیاتی مالی و پولی توکیو را واکاوی میکنیم: عملکرد ژاپن به عنوان «ماشین خلق اعتبار و اهرمسازی جهانی» از طریق معاملات انتقالی ین و نقش متقابل آن در قالب «سپر مشترک مدیریت بحران و نقدینگی» به همراه فدرال رزرو؛ دو مکانیسمی که شرایط مالی بازارهای دلاری را مستقیماً هدایت و تثبیت میکنند. اکنون بعد از این گزارش هر ۴ نقش ستونِ مالیِ ژاپن در نظام مالی آمریکایی تشریح می شود.
از اوراق خزانه تا تنگه هرمز؛ دو نقش ژاپن در تثبیت هژمونی دلار
در ادامه، با تکیه بر دادههای رسمی بانک مرکزی ژاپن (BOJ)، فدرال رزرو آمریکا و آمار بانکداری بینالمللی بانک تسویه حسابهای بینالمللی (BIS)، ابعاد نقدینگی و سازوکارهای مهار شوک در این دو نقش کلیدی را بازمیشناسیم. این نقشهای چهارگانه مهندسی شده ژاپن که توضیح داده شد به شکل تکرارشونده و گسترده در حال پیاده سازی است در امتداد همان ۳ وظیفه برای تسویه، انتقال و بازیافت نقدینگی دلاری ارزیابی میگردد.
انتقال شرایط مالی از مسیر معاملات انتقالی و نقدینگی دلاری
اگر دو نقش پیشین ژاپن به مثابه «سد ذخیره» و «تأسیسات انتقال و تسویه نقدینگی دلار» عمل میکنند، نقش سوم یعنی «معاملات انتقالی ین[۱]» در حکم یک «پمپ فشار قوی» برای تزریق اعتبار ارزان به بازارهای دلاری است؛ پمپی که البته در مقاطع تلاطم و باز شدن ناگهانی اهرمها میتواند برای بازار بدهی آمریکا آسیبزا باشد و مهار آن، مأموریت نقش چهارم یعنی «ظرفیت مشترک مدیریت بحران و نقدینگی» را شکل میدهد.
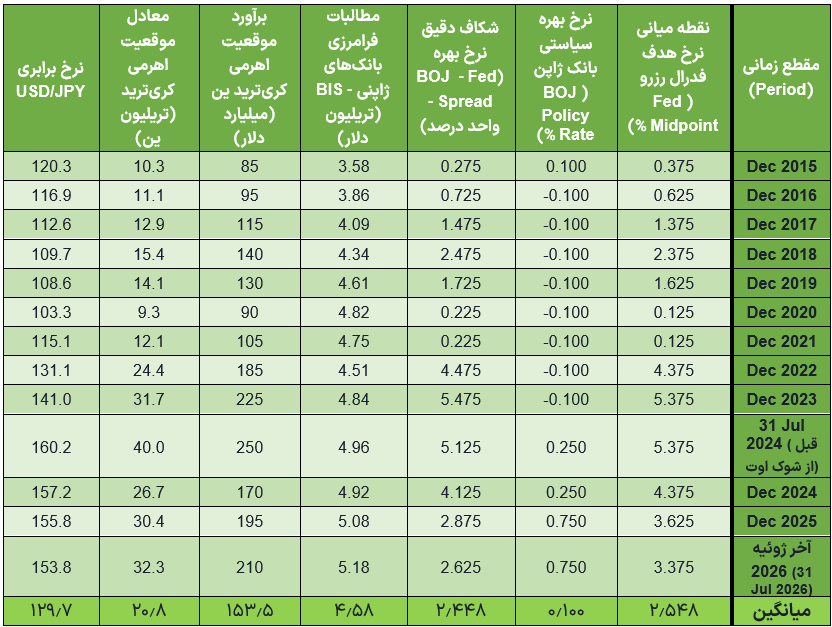
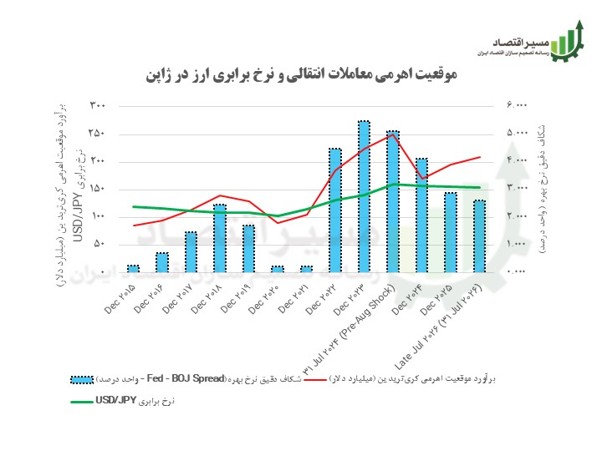
همانطور که در جدول بالا و نمودار زیر دیده میشود، بانک مرکزی ژاپن (BOJ) با نگه داشتن نرخ بهره سیاستی در سطوح بسیار پایینتر نسبت به فدرال رزرو آمریکا، شکافی (بهطور میانگین ۲.۴۴۸ درصد) را رقم میزند که جذابیت بسیار زیادی به عنوان پل انتقال سرمایه به آمریکا ایجاد کرده است. فعالان بازارهای مالی و صندوقهای پوشش ریسک با روشهای متنوعی بر پایه ین، استقراضهای ارزان انجام میدهند تا معادل آن را در داراییهای پربازده آمریکایی در پرتفوی خود بگنجانند و از این اختلاف نرخهای بهره، نهایت بازدهی اهرمی را کسب کنند.
مطابق با نمودار، هر زمان که این شکاف بهرهای گسترش یافته یا ارزش ین در برابر دلار تضعیف شده است، مطالبات فرامرزی بانکهای ژاپنی (که در ژوئیه ۲۰۲۶ به رکورد ۵.۱۸ تریلیون دلار رسید) و موقعیتهای اهرمی معاملات انتقالی صعودی شدهاند. بزرگترین شوک مثبت در نیمه نخست سال ۲۰۲۴ (پیش از شوک اوت ۲۰۲۴) رقم خورد؛ جایی که همزمانی شکاف بهره ۵.۱۲۵ درصدی و رسیدن نرخ برابری به ۱۶۰.۲ ین، حجم موقعیتهای اهرمی کریترید را به اوج ۲۵۰ میلیارد دلار (۴۰ تریلیون ین) رساند.
ظرفیت مشترک مدیریت بحران و نقدینگی
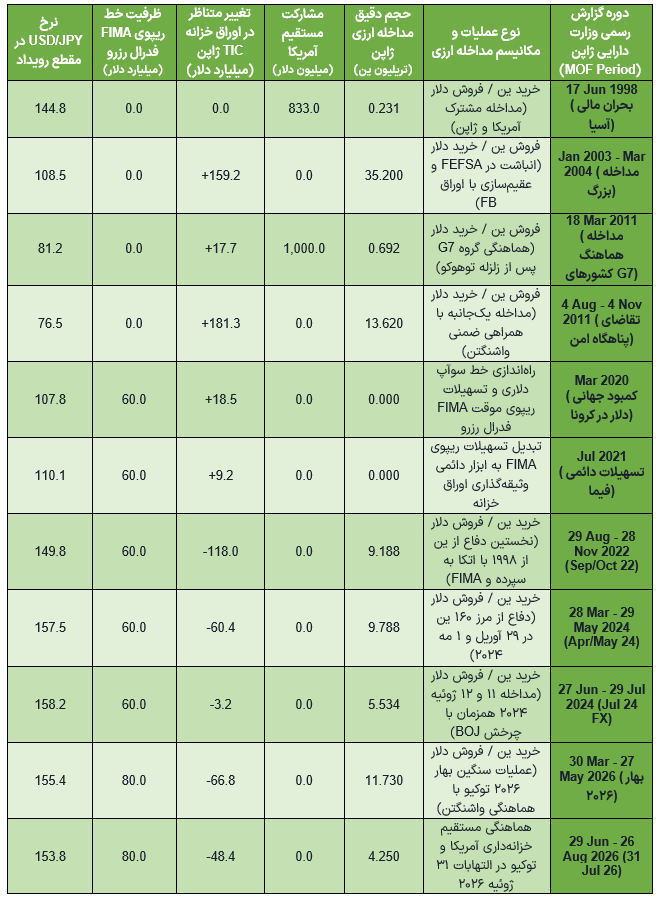
در زمان بروز بحران و بینظمی در بازار ارز، پیوند مالی و عملیاتی توکیو و واشنگتن آشکارتر میشود. از مداخلات مشترک در بحران مالی ۱۹۹۸ آسیا و هماهنگی گروه هفت (G7) در سال ۲۰۱۱ تا عملیات ارزی سنگین سال ۲۰۲۶، سابقه مستمری از همکاری دو کشور در مدیریت نوسانات مالی وجود دارد.
در جدول زیر، کارنامه مداخلات پراهمیت و عملیاتهای مشترک دو کشور نمایش داده شده است. واکاوی دو الگوی متضاد «فروش ین / خرید دلار» (در سالهای ۲۰۰۳–۲۰۰۴ و ۲۰۱۱) و «خرید ین / فروش دلار» (در سالهای ۲۰۲۲ تا ۲۰۲۶) بهطور واضح نشان میدهد که در این عملیاتها، هدف صرفاً جلوگیری از افت یا جهش ارزش ین نیست؛ بلکه هدف بالاتر، مهار رفتار هیجانی ین و جلوگیری از حراج داراییهای دلاری و برهم خوردن ثبات بازار اوراق خزانه آمریکا است. راهاندازی و دائمی شدن تسهیلات ریپوی فدرال رزرو (FIMA با سقف ۶۰ تا ۸۰ میلیارد دلار) نیز دقیقاً به همین منظور طراحی شد تا ژاپن در زمان نیاز به دلار، به جای فروش قطعی اوراق خزانه در بازار، آنها را نزد فدرال رزرو وثیقه بگذارد و نقدینگی دلاری دریافت کند.
تعادل شکننده اهرمهای مالی و سوپاپهای مهار شوک
تحلیل دادههای پولی و عملیات ارزی نشان میدهد که معاملات انتقالی ین (Carry Trade) و ظرفیت مشترک مدیریت بحران، دو روی یک سکه در تداوم استیلای مالی آمریکا هستند. شکاف نرخ بهره میان توکیو و واشنگتن، ژاپن را به منبع بیپایان وامگیری ارزان برای تزریق اعتبار به والاستریت و خرید داراییهای دلاری تبدیل کرده است؛ پمپی قدرتمند که مطالبات فرامرزی ۵.۱۸ تریلیون دلاری را پشتیبانی میکند اما به موازات آن، ریسک سرایت شوکهای اهرمزدایی ناگهانی (Unwind) را به هسته بازارهای مالی آمریکا به همراه دارد.
برای خنثیسازی این ریسک سیستماتیک، واشنگتن و توکیو یک شبکه امنیتی پیشرفته پدید آوردهاند؛ سازوکاری که در آن تسهیلات ریپوی FIMA و خطوط سوآپ ارزی اجازه میدهند ژاپن در زمان بروز تلاطم و دفاع از ین، بدون حراج و فروش آتشین اوراق قرضه آمریکا، نقدینگی دلاری لازم را دریافت کند. این پیوند ترازنامهای دوجانبه ثابت میکند که نظام دلاری برای بقای اعتباری خود به طور حیاتی به تداوم سیاستهای پولی تسهیلی و سپرهای انضباطی توکیو وابسته است؛ پیوندی که گسستن آن میتواند کاتالیزور بزرگترین بازتنظیم در بازارهای مالی جهان باشد.
فروریختن ستون مالی و روز انقلابی برای دلار
اکنون با توجه به شواهد آماری و کارکردهای پیشگفته، ادعا میکنیم ژاپن «ستون مالی» هژمونی دلار است. «ستون مالی» تعبیری است که برای مرکزیت گرههای یک شبکه مالی به کار میبریم؛ به عبارت دیگر، اگر آمریکا برای چرخه دلاری نظام مالی خود در (شرق) آسیا شبکهای بنا کرده باشد، ژاپن به عنوان اصلیترین گره آن درست مثل یک ستون، عامل ثبات در تسویه، انتقال و ساماندهی ذخایر (بدهیها و مشتقات دلاری) عمل میکند.[۲]
تا زمانی که ژاپن بتواند این نقشهای ۴ گانه که نتیجه وظیفه سهگانه در «انتقال»، «تسویه» و «بازیافت» نقدینگی دلاری است را به خوبی تکرار کند، بزرگتر و قویتر شدن بخش خارجی اقتصاد ژاپن مستقیماً به نفع آمریکا نیز خواهد بود. اما اگر روزی فرا رسد که ژاپن از تحمل این وظایف سر باز زند و بخواهد مبتنی بر یک رویکرد مستقل در منطقه شرق آسیا عمل کند، این یک روز انقلابی برای دلار آمریکا خواهد بود.
منابع: گزارشهای رسمی فدرال رزرو آمریکا، وزارت دارایی ژاپن (MOF Foreign Exchange Intervention Operations) و بانک تسویه حسابهای بینالمللی (BIS Locational Banking Statistics)
پینوشت:
[۱] Carry Trade
[۲] در ادبیات اقتصاد شبکه و مالیه بینالملل، اصطلاح «ستون مالی» معادل «گره کانونی» (Central Network Node / Financial Pillar) است؛ گرهای ساختاری که حجم بالایی از جریانهای نقدینگی، تسویه بدهی و نگهداری داراییهای پایه سیستم را مدیریت و متوازن میکند.
انتهای پیام/ پول و بانک