به گزارش مسیر اقتصاد افزایش صادرات نفت غرب آسیا در ماههای اخیر، با بازگشت هزینه حمل به شرایط پیش از جنگ همراه نشده است. طبق گزارش آژانس بینالمللی انرژی، در میانه اکتبر ۲۰۲۶ حمل هر بشکه نفت خام از خلیج فارس به آسیا با نفتکشهای بزرگ، بیش از ۳۷ دلار هزینه داشت. این رقم بیش از پنج برابر سطح پیش از آغاز جنگ بود و فشار قابل توجهی بر هزینه تأمین خوراک پالایشگاههای آسیایی وارد کرد.
برای خریدار نفت، قیمت محموله در مبدأ تنها بخشی از هزینه است. کرایه حمل و هزینههای مرتبط با تحویل نیز باید پرداخت شود. بنابراین حتی اگر عرضه نفت افزایش یابد یا قیمت خرید آن کاهش پیدا کند، افزایش هزینه جابهجایی میتواند بخشی از منفعت خریدار را از بین ببرد.
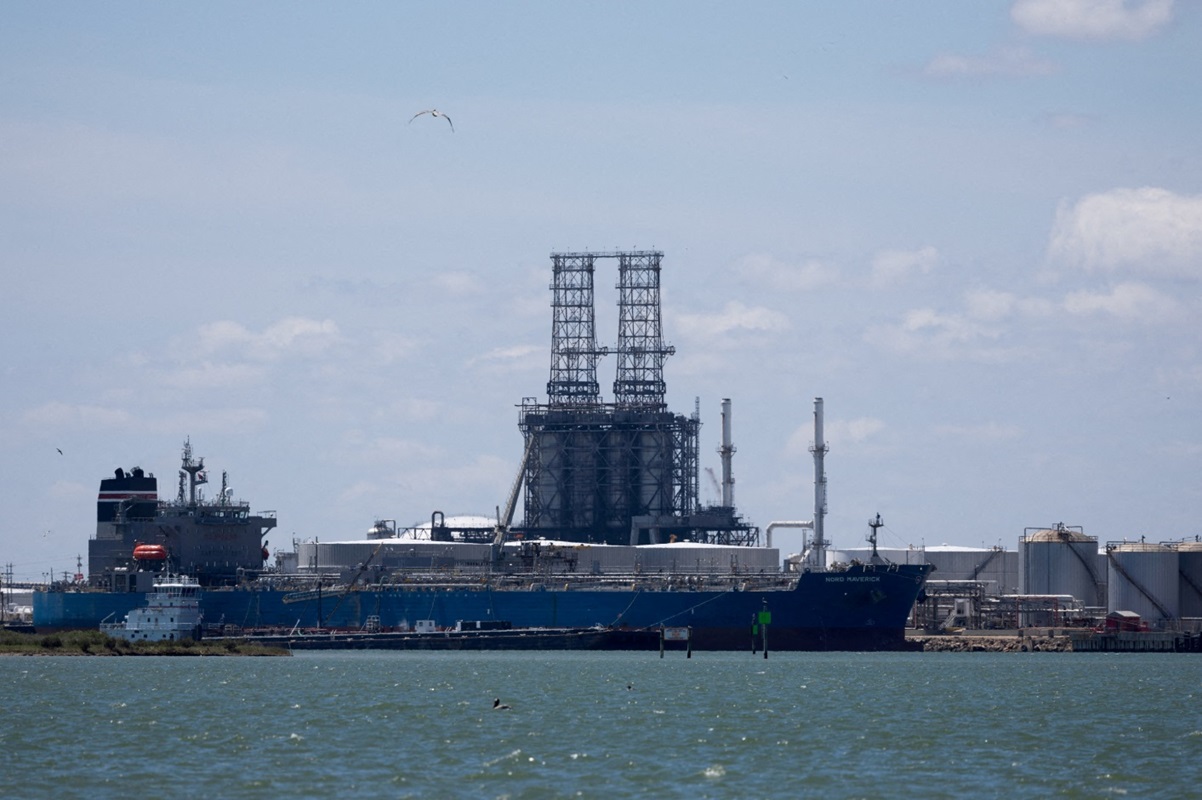
افزایش صادرات با کندی گردش نفتکشها همراه شده است
اکونومیست با استناد به دادههای ورتکسا گزارش میدهد صادرات نفت غرب آسیا در هفته منتهی به ۲۳ اکتبر از ۱۷ میلیون بشکه در روز عبور کرد؛ حدود ۴ میلیون بشکه کمتر از سطح سال ۲۰۲۵. بااینحال، انتقال این نفت همچنان با محدودیتهای عملیاتی مواجه بود.
بخشی از محمولهها با نفتکشهای واسط از تنگه هرمز عبور میکنند و در دریای عمان به کشتیهای دیگر منتقل میشوند. نفتکش دریافتکننده ممکن است چند روز منتظر بماند. در نتیجه، انتقال یک محموله به استفاده از چند کشتی و زمان بیشتری نیاز پیدا میکند.
ظرفیت حمل فقط به تعداد نفتکشها وابسته نیست؛ سرعت بارگیری، تخلیه و بازگشت آنها نیز اهمیت دارد. هرچه کشتی مدت بیشتری در انتظار یا انتقال محموله بماند، برای سفر بعدی دیرتر در دسترس قرار میگیرد. به همین دلیل، افزایش صادرات در شرایط اختلال میتواند تقاضای بیشتری برای نفتکش ایجاد کند.
سهم حمل در هزینه تحویل نفت به چین افزایش یافت
طبق گزارش اکونومیست، هزینه حمل که پیشتر حدود ۴ تا ۷ درصد هزینه تحویل نفت به خریداران چینی را تشکیل میداد، در اکتبر به ۲۵ تا ۳۰ درصد رسید. این نسبت مربوط به هزینه تحویل نفت است و نباید آن را سهم حمل در قیمت نهایی بنزین یا گازوئیل دانست.
شیوه خرید چین نیز بر تقاضای نفتکش اثر گذاشته است. بهگفته تحلیلگر آرگوس در این گزارش، خرید محموله در بازار نقدی برای دستیابی به قیمت مناسبتر، بهجای اتکا به برنامههای از پیش تعیینشده، پیشبینی زمان نیاز به کشتی را دشوارتر کرده است. تأمین نفتکش در چنین شرایطی میتواند هزینه بیشتری داشته باشد.
فشار هزینه حمل به سایر عرضهکنندگان نیز منتقل شده است. تولیدکنندگان دورتر از بازار مصرف، از جمله در آمریکای لاتین و غرب آفریقا، برای حفظ رقابتپذیری ناچار شدهاند تخفیف بیشتری روی نفت خود بدهند. در نتیجه، بخشی از هزینه حمل بالاتر به شکل کاهش دریافتی صادرکننده ظاهر میشود.
اختلال نفتکشها به بازار فرآوردهها سرایت میکند
آژانس بینالمللی انرژی گزارش میدهد افزایش درآمد حمل نفت خام، برخی مالکان نفتکشهای بزرگ حمل فرآورده را به استفاده از کشتیهایشان برای جابهجایی نفت خام ترغیب کرده است. این تغییر، عرضه کشتی برای حمل فرآورده را محدود میکند و تقاضا را به نفتکشهای کوچکتر منتقل میسازد.
در میانه اکتبر، هزینه حمل هر بشکه فرآورده از خلیج فارس به ژاپن با نفتکشهای کلاس LR1 به نزدیک ۲۷ دلار رسید؛ حدود پنج برابر پیش از جنگ. به این ترتیب، اختلال دریایی هم هزینه رساندن نفت به پالایشگاه و هم هزینه انتقال محصول پالایشگاه به بازار مصرف را افزایش میدهد.
کاهش کرایه در بعضی مسیرها، بدون بازگشت به وضعیت عادی
در اواخر اکتبر، نشانههایی از تعدیل کرایهها ظاهر شد. تحلیل ورتکسا در ۳۰ اکتبر نشان میدهد نرخ حمل با نفتکشهای بسیار بزرگ از خلیج مکزیک آمریکا و غرب آفریقا طی دو هفته، بهترتیب ۲۷ و ۳۲ درصد از اوج خود پایین آمده است. این کاهش مربوط به همان مسیرهاست و به معنای افت یکسان کرایه در خلیج فارس نیست.
ارزیابی ورتکسا این است که آزادشدن کشتیها پس از تخلیه محموله میتواند فشار بازار را کاهش دهد، اما تأخیر بارگیری، انتقال کشتیبهکشتی و ریسک جنگ همچنان هزینهها را بالا نگه میدارند. بازگشت جریان صادرات، بخشی از اختلال عرضه را جبران کرده است؛ بازگشت هزینه تحویل به سطح پیش از جنگ، به بهبود عملکرد شبکه حمل نیز وابسته است.
منابع:
اکونومیست ـ بررسی بازار نفت و افزایش سهم هزینه حمل، ۲۹ اکتبر ۲۰۲۶
آژانس بینالمللی انرژی ـ افزایش هزینه کشتیرانی و اثر آن بر هزینه تأمین نفت، ۲۱ اکتبر ۲۰۲۶ IEA
ورتکسا ـ کاهش کرایه از اوج و عوامل ماندگاری هزینهها، ۳۰ اکتبر ۲۰۲۶؛ بازنشر در بریکویو
انتهای پیام/ انرژی