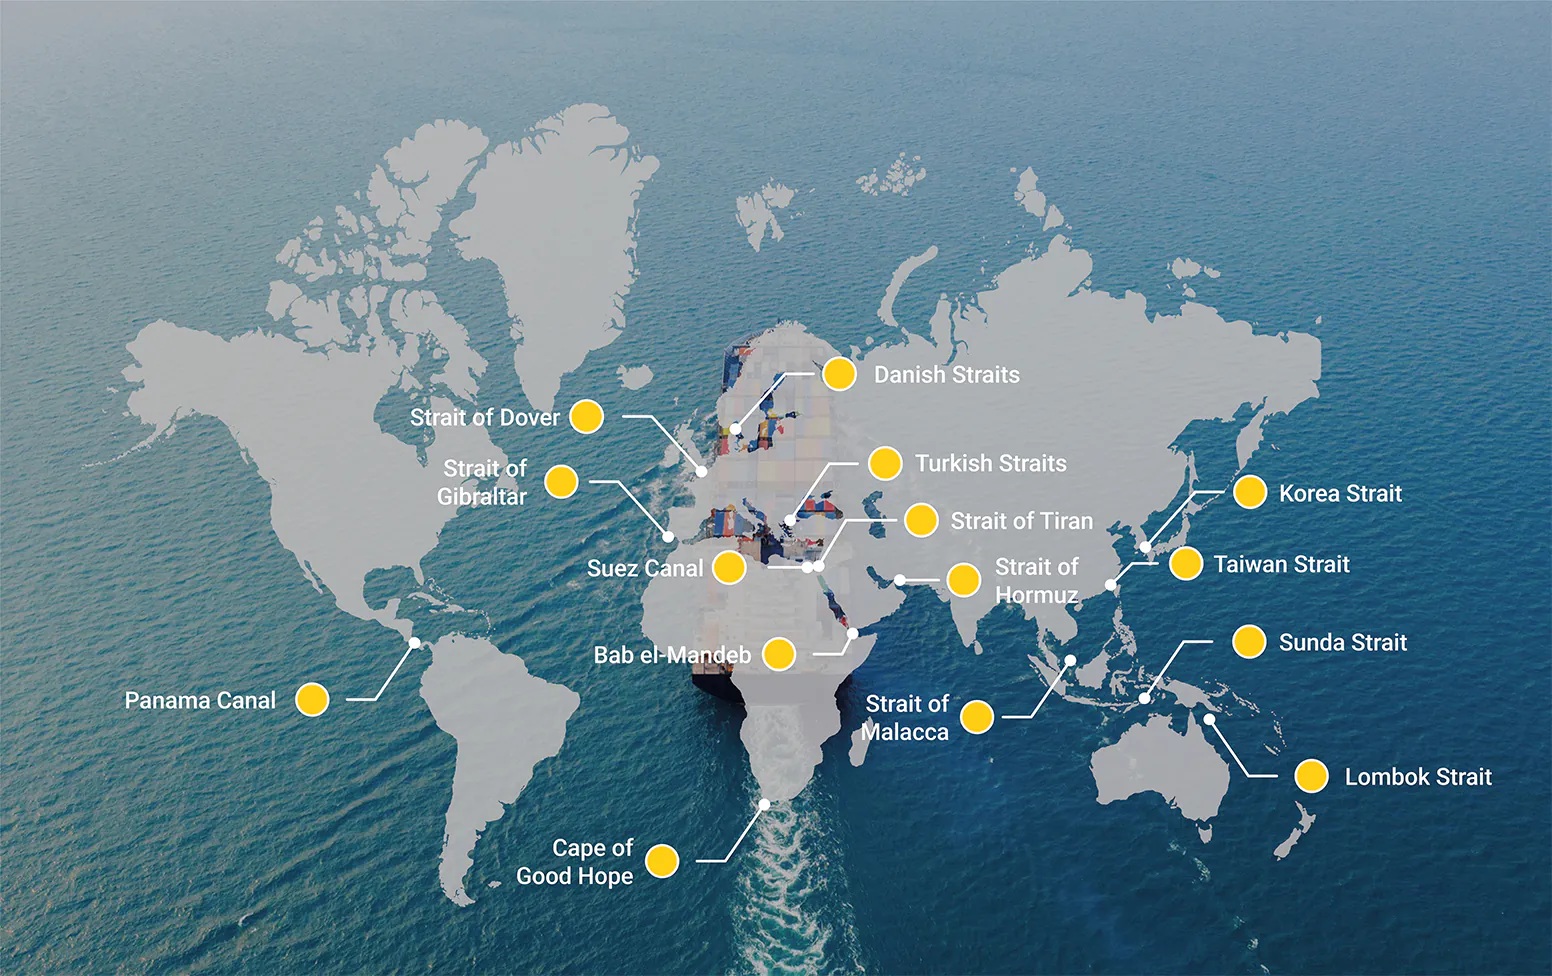
به گزارش مسیر اقتصاد تجارت جهانی به شبکهای گسترده از مسیرهای کشتیرانی، بنادر، کانالها و تنگهها و گلوگاههای دریایی وابسته است؛ شبکهای که بخش عمده مبادلات کالا از طریق آن انجام میشود، اما در برابر اختلال در چند نقطه محدود، آسیبپذیری بالایی دارد. تنگههای هرمز، بابالمندب و مالاکا و کانالهای سوئز و پاناما از جمله مهمترین این گذرگاهها هستند که هرگونه اختلال در آنها میتواند بر جریان انرژی، مواد اولیه و کالاهای واسطهای اثر بگذارد.
اهمیت این مسیرها صرفاً به حجم کالای عبوری از آنها محدود نیست؛ مسئله اصلی، دشواری و هزینه بالای جایگزینی آنهاست. برای مثال، تغییر مسیر کشتیها از دریای سرخ به اطراف دماغه امید نیک، سفر میان آسیا و اروپا را طولانیتر میکند و مصرف سوخت، هزینه عملیاتی و حق بیمه حملونقل را افزایش میدهد.
بحران دریای سرخ؛ چگونه یک تهدید منطقهای تجارت جهانی را مختل کرد؟
از نوامبر ۲۰۲۳، حملات انصارالله یمن به کشتیهای تجاری در دریای سرخ، امنیت کشتیرانی در این منطقه را با چالش جدی مواجه کرد. این حملات با استفاده از پهپادها، موشکهای ضدکشتی و قایقهای انفجاری انجام شد و شرکتهای کشتیرانی و بیمهگران را به بازنگری در ارزیابی اقتصادی عبور از این منطقه واداشت.
یکی از نکات مهم این بحران آن است که برای مختل شدن یک مسیر تجاری، الزاماً نیازی به بسته شدن فیزیکی آن نیست. صرف وجود تهدید معتبر میتواند حق بیمه را افزایش دهد و شرکتها را به انتخاب مسیرهای جایگزین سوق دهد.
بر اساس دادههای کنفرانس تجارت و توسعه سازمان ملل متحد (آنکتاد)، در سال ۲۰۲۳ حدود ۲۲ درصد تجارت جهانی کانتینری دریایی از کانال سوئز عبور میکرد. بااینحال، حجم و تناژ بار عبوری از این کانال در نیمه نخست سال ۲۰۲۵ همچنان حدود ۷۰ درصد پایینتر از سطح سال ۲۰۲۳ بود. این آمار نشاندهنده ماندگاری آثار بحران بر شبکه تجارت دریایی است.
افزایش هزینه حملونقل با اختلال در گلوگاههای دریایی
پیامدهای ناامنی دریایی به افزایش مستقیم هزینه حملونقل محدود نمیشود. طولانیتر شدن سفرها به کشتیهای بیشتری برای جابهجایی همان حجم کالا نیاز دارد و ظرفیت مؤثر ناوگان جهانی را کاهش میدهد. همزمان، افزایش حق بیمه و دشواری پیشبینی زمان تحویل، هزینه فعالیت شرکتهای تجاری را بالا میبرد.
این اختلالات میتوانند برنامه تولیدکنندگان و خردهفروشان را نیز تحت تأثیر قرار دهند. تأخیر در رسیدن قطعات ضروری، افزایش موجودی موردنیاز و دشواری تنظیم برنامههای فروش، از جمله پیامدهایی هستند که مقاله برای زنجیرههای تأمین برمیشمرد.
بازار انرژی نیز از این وضعیت متأثر شده است. بر اساس گزارش اداره اطلاعات انرژی آمریکا، جریان نفت و فرآوردههای نفتی از بابالمندب از ۸.۷ میلیون بشکه در روز در سال ۲۰۲۳ به حدود ۴ میلیون بشکه در روز در هشت ماه نخست سال ۲۰۲۴ کاهش یافت. تغییر مسیر کشتیها همچنین مصرف سوخت و انتشار گازهای گلخانهای را افزایش میدهد و خطر حوادث زیستمحیطی ناشی از حملات به نفتکشها و کشتیهای باری را تشدید میکند.
بندر ایلات؛ آسیبپذیری اقتصادی اسرائیل در برابر بحران دریای سرخ
یکی از محورهای اصلی، پیامدهای بحران دریای سرخ برای بندر ایلات در جنوب اسرائیل است. این بندر به دلیل دسترسی به دریای سرخ، مسیری برای واردات کالا از آسیا فراهم میکرد؛ اما حملات انصارالله یمن فعالیت آن را بهشدت کاهش داد و بخشی از واردات خودرو و کالاهای صنعتی به بنادر حیفا و اشدود منتقل شد.
سهم بندر ایلات از واردات خودرو که پیش از بحران حدود ۴۴ درصد بود، به حدود ۱۵ درصد کاهش یافته است. همچنین افزایش سه تا چهار برابری هزینه حمل کانتینری از چین و تأخیر دو تا سه هفتهای در تحویل کالا رخ داده است.
مسئله ایلات صرفاً زیانده بودن یک بندر نیست؛ این بندر بخشی از ظرفیت اسرائیل برای تنوعبخشی به مسیرهای تجاری محسوب میشود. تمرکز تجارت در چند بندر، اگرچه ممکن است در شرایط عادی کارآمد باشد، در زمان جنگ آسیبپذیری ایجاد میکند.
در مجموع، بحران بابالمندب نشان میدهد که امنیت تجارت جهانی تنها با خنثیسازی حملات یا بازگشایی مسیرهای دریایی تأمین نمیشود. اعتماد شرکتهای کشتیرانی و بیمهگران به امکان مدیریت ریسک نیز اهمیت دارد؛ زیرا هزینههای اقتصادی ممکن است حتی پیش از وقوع خسارت فیزیکی و صرفاً در واکنش به افزایش نااطمینانی ایجاد شوند. از این منظر، تابآوری تجارت مستلزم پیوند دادن امنیت دریایی، دیپلماسی، سیاست بیمه، زیرساخت و مدیریت اقتصادی است.
پینوشت: این متن، خلاصه و گزارشی از مقاله اصلی «Maritime Chokepoints and the Vulnerability of Global Trade» منتشرشده در ۲۰ اکتبر ۲۰۲۶ است و با هدف بازتاب محتوای اصلی آن تنظیم شده است.
منبع: JISS
انتهای پیام/ حمل و نقل