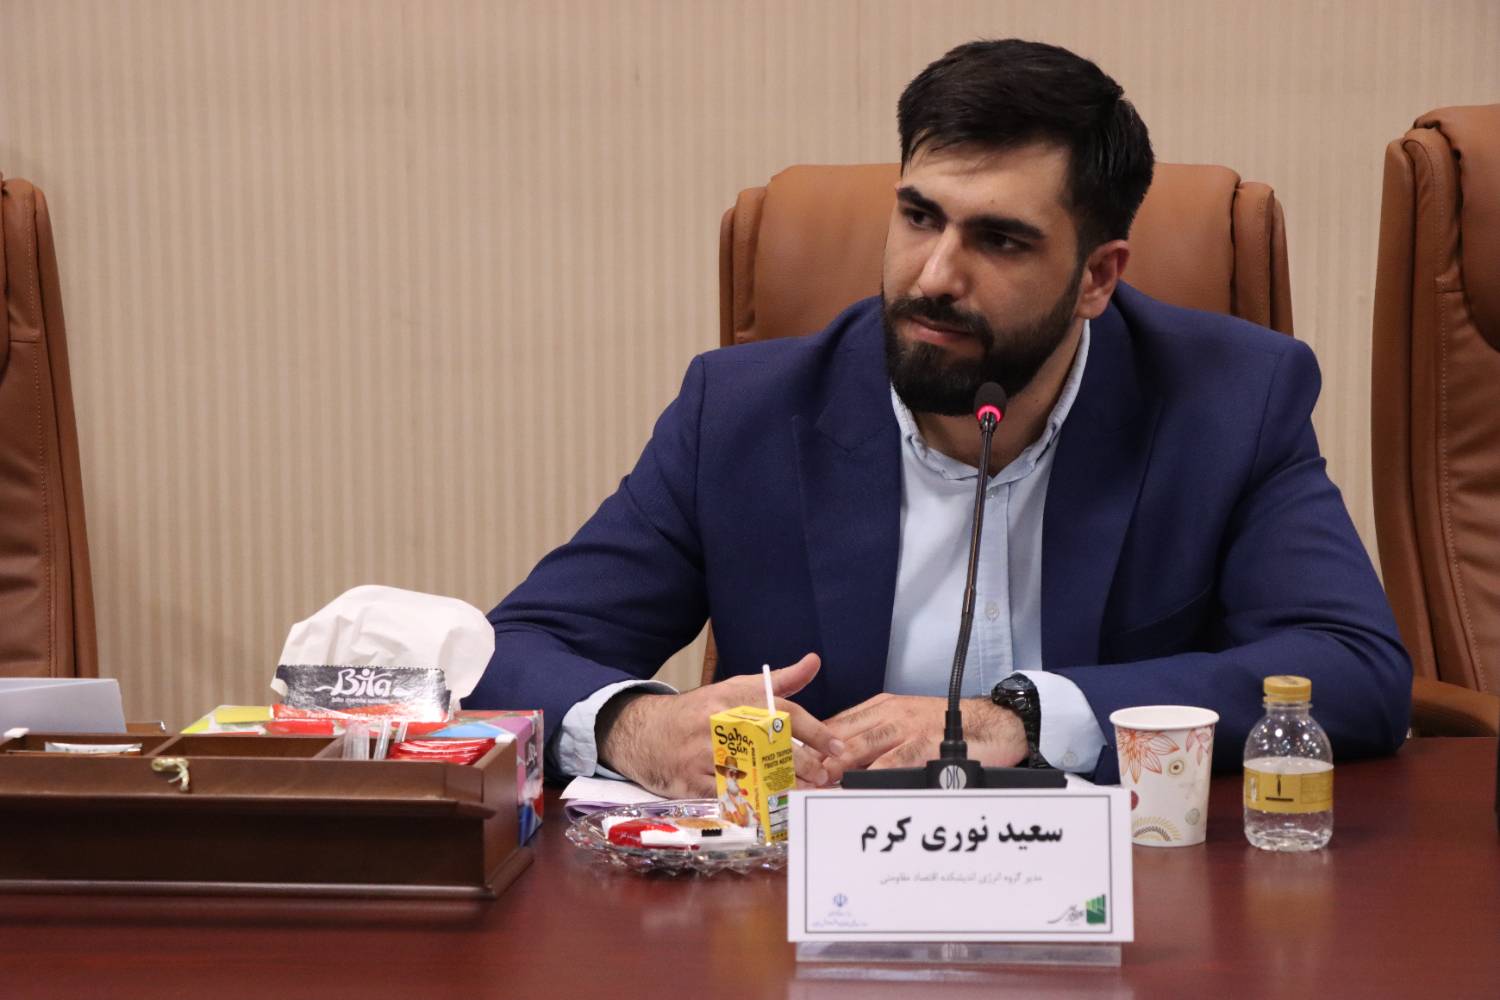
به گزارش مسیر اقتصاد سعید نوریکرم، مدیر گروه انرژی اندیشکده اقتصاد مقاومتی، در نخستین نشست از سلسله نشستهای تخصصی زنجیره ارزش نفت و گاز با موضوع «ارزیابی الگوی توسعه زنجیره ارزش متانول در ایران» که یکشنبه ۲۴ آبان ۱۴۰۵ در معاونت علمی، فناوری و اقتصاد دانشبنیان ریاست جمهوری برگزار شد، به بررسی مقایسه اقتصادی صادرات گاز و متانول، وضعیت تولید و بازار این محصول و ضرورت تدوین سیاست صنعتی برای توسعه صنایع پاییندستی پرداخت.
برتری درآمدی صادرات گاز روی کاغذ است؛ متانول در مخارج ارزی انعطاف بیشتری دارد
نوریکرم با اشاره به مباحث مربوط به خامفروشی گاز گفت یکی از دیدگاههای مطرح این است که بهجای تبدیل گاز طبیعی به متانول، گاز مستقیماً صادر شود تا درآمد بیشتری برای کشور ایجاد کند. با این حال، ارزیابی اقتصادی این پیشنهاد مستلزم آن است که مشخص شود درآمد پیشبینی شده تا چه اندازه قابلیت تحقق دارد؛ زیرا محاسبه ارزش گاز بر اساس قیمت صادراتی، بهتنهایی به معنای دسترسی اقتصاد کشور به همان میزان درآمد نیست.
او با اشاره به ناترازی گاز، امکان تأمین مستمر را نخستین مسئله در ارزیابی صادرات دانست و گفت وقتی تأمین خوراک واحدهای موجود در فصل سرد با مشکل مواجه است، باید روشن شود گاز مورد نیاز برای اجرای تعهدات صادراتی از کجا تأمین خواهد شد. به گفته وی، ظرفیت اسمی تولید متانول کشور بیش از ۱۹ میلیون تن است، اما تولید سال ۱۴۰۴ حدود ۱۱ میلیون تن اعلام شده است. کمبود گاز یکی از عوامل اصلی این فاصله است؛ هرچند نقش مشکلات تأمین خدمات جانبی و اکسیژن، توقفهای عملیاتی و محدودیتهای انبارداری و فروش نیز باید جداگانه بررسی شود. بنابراین، نمیتوان در محاسبه درآمد صادرات مستقیم گاز، تأمین و تحویل پایدار آن را بدون بررسی این محدودیتها قطعی فرض کرد.
به گفته وی، صادرات گاز از طریق خط لوله به زیرساخت انتقال، تأمین پایدار و امکان اجرای تعهدات قراردادی در طول دوره صادرات وابسته است. ناتوانی در تحویل مقدار تعهد شده نیز میتواند پیامدهای حقوقی و اقتصادی داشته باشد. بنابراین، در بررسی امکان افزایش صادرات به کشورهایی مانند عراق و ترکیه، باید محدودیت شبکه، تعهدات موجود و ظرفیت پایبندی به قراردادهای جدید همزمان محاسبه شود.
نوریکرم، امکان وصول و بازگشت درآمد ارزی را عامل دیگر این مقایسه عنوان کرد و افزود برآوردهای چند میلیارد دلاری درباره منافع صادرات مستقیم گاز باید با لحاظ محدودیتهای واقعی تأمین، انتقال، قراردادها و دریافت درآمد ارزی ارزیابی شوند. بدون بررسی این عوامل، نمیتوان نتیجه گرفت که صادرات مستقیم گاز در همه شرایط از تولید و صادرات متانول برای اقتصاد کشور مطلوبتر است.
سهم بالای ایران در تولید متانول؛ فرصتی برای بازارسازی و قیمتسازی
مدیر گروه انرژی اندیشکده اقتصاد مقاومتی در ادامه گفت کشور در سال گذشته حدود ۱۱ میلیون تن متانول تولید کرده که بیش از ۹۵ درصد آن صادر میشود. همچنین حدود ۶۰ درصد متانول غرب آسیا در ایران تولید میشود. او تأکید کرد این سهم قابلتوجه از تولید و صادرات، ظرفیت مهمی برای بازارسازی و قیمتسازی در اختیار ایران قرار داده است که باید از آن استفاده شود.
نوریکرم افزود این جایگاه باید به قدرت اثرگذاری بر شرایط فروش و قیمتهای بازار تبدیل شود. به گفته وی، برنامهریزی برای بازارهای هدف و بهبود شیوه فروش باید به تقویت قدرت بازار ایران بینجامد تا کشور متناسب با سهم خود در تولید و صادرات، در شکلگیری قیمتها نیز نقش مؤثری داشته باشد.
مانع اجرای طرحهای MTO و MTP باید مشخص شود
نوریکرم، توسعه صنایع پاییندستی را یکی از مسیرهای پاسخ به مسئله مازاد متانول دانست و گفت با توجه به ظرفیت ایجاد شده و محدودیتهای بازار، برنامهریزی برای تبدیل این محصول به محصولات پاییندستی ضرورت دارد. با این حال، در کشور طرحهایی برای تبدیل متانول به الفین و پروپیلن، موسوم به MTO و MTP، تعریف شدهاند که برخی از آنها پس از انجام مطالعات یا آغاز مراحل اجرایی، متوقف شده یا به بهرهبرداری نرسیدهاند.
او تأکید کرد برای تعیین تکلیف این طرحها باید روشن شود که مانع اصلی، دسترسی به فناوری است، از محدودیت منابع مالی ناشی میشود یا به جذابیت اقتصادی و بازار محصولات تولیدی بازمیگردد. در مواردی نیز پروژه تا مرحلهای پیش رفته، اما تکمیل زنجیره یا اجرای مراحل بعدی با مشکل مواجه شده است. بدون شناسایی دقیق این موانع، نمیتوان فقط با تعریف پروژههای جدید انتظار تکمیل زنجیره ارزش را داشت؛ بررسی وضعیت طرحهای موجود و تصمیمگیری درباره امکان تکمیل آنها باید بخشی از سیاست توسعه صنعت متانول باشد.
تابآوری صادرات در مقایسه گاز و متانول نادیده نماند
نوریکرم در تشریح ابعاد دیگر مقایسه صادرات گاز و متانول گفت علاوه بر درآمد، باید آسیبپذیری و تابآوری هر مسیر نیز بررسی شود. صادرات گاز از طریق خط لوله به زیرساخت انتقال و تعهدات مشخص وابسته است و اختلال در تأمین یا انتقال میتواند اجرای قراردادها را با مشکل مواجه کند. در مقابل، تجارت محصولات پتروشیمی از جمله متانول، به دلیل تفاوت در شیوه حملونقل و امکان استفاده از بازارها و مسیرهای متنوعتر، ویژگیهای متفاوتی دارد که باید در محاسبه منافع اقتصادی لحاظ شود.
او با اشاره به تأکید بند ۱۵ سیاستهای کلی اقتصاد مقاومتی بر توسعه و تکمیل زنجیره ارزش افزود حرکت به سمت محصولات پاییندستی، علاوه بر افزایش ارزش افزوده، با اهداف کلان اقتصادی و تقویت تابآوری کشور ارتباط دارد. با وجود این تأکید، هنوز بسیاری از مسائل مربوط به مسیر توسعه پاییندست متانول حل نشده است.
مدیر گروه انرژی اندیشکده اقتصاد مقاومتی در همین زمینه بر مسئولیت شرکت ملی صنایع پتروشیمی بهعنوان نهاد تنظیمگر این حوزه تأکید کرد و گفت این شرکت باید درباره چالش مازاد متانول، وضعیت طرحهای پاییندستی و مسیر توسعه آینده صنعت پتروشیمی، برنامه مشخصی داشته باشد.
دسترسی به خوراک نباید تنها مبنای توسعه پتروشیمی باشد
نوریکرم در نوبت دوم سخنان خود، با طرح این پرسش که اگر کشور با کمبود گاز مواجه نبود، آیا به همین میزان درباره توسعه پاییندست متانول بحث میشد، تأکید کرد توجه به تکمیل زنجیره ارزش نباید فقط واکنشی به محدودیت خوراک یا مازاد تولید باشد. این موضوع باید در چارچوب سیاست صنعتی و نیازهای مشخص اقتصاد کشور پیگیری شود.
به گفته وی، توسعه پتروشیمی میتواند بر پایه دسترسی به خوراک یا بر مبنای سیاست صنعتی و نیازهای اقتصاد شکل بگیرد. الگوی توسعه این صنعت در ایران بیشتر بر دسترسی به منابع گاز و سایر مواد اولیه استوار بوده است؛ به این صورت که وجود خوراک، مبنای تعریف پروژه قرار میگیرد. کشورهای برخوردار از منابع گسترده هیدروکربوری نیز در دورههایی از این مزیت استفاده کردهاند و چنین رویکردی در شرایط خاص خود میتوانسته توجیه اقتصادی داشته باشد.
او افزود در شرایطی که بازار برخی محصولات با مازاد عرضه مواجه است و تأمین منابع نیز محدودیت دارد، ادامه توسعه صرفاً بر مبنای خوراک در دسترس، پاسخگوی همه نیازهای کشور نیست. در چارچوب سیاست صنعتی باید ابتدا محصولات موردنیاز، اولویتهای اقتصادی و تقاضای قابل اتکا شناسایی شوند و سپس درباره توسعه حلقههای مرتبط و تأمین مواد اولیه تصمیمگیری شود. در این الگو، وجود متانول بهتنهایی مسیر سرمایهگذاری را تعیین نمیکند؛ باید مشخص شود توسعه هر بخش از زنجیره به تأمین کدام نیاز اقتصادی یا راهبردی کمک خواهد کرد.
توسعه زنجیره متانول برای تأمین نیاز صنعت خورشیدی؛ نمونهای از سیاست صنعتی
نوریکرم برای توضیح این رویکرد، به ارتباط زنجیره متانول با مواد موردنیاز صنعت انرژی خورشیدی اشاره کرد. او گفت متانول در تولید اسید استیک کاربرد دارد و این محصول در زنجیره تولید وینیلاستات و سپس اتیلنوینیلاستات یا EVA قرار میگیرد. EVA نیز از جمله مواد مورد استفاده در تولید فیلمهای محافظ و پوشاننده سلولهای پنل خورشیدی است. بنابراین، بررسی نیاز این صنعت میتواند مبنایی برای ارزیابی سرمایهگذاری در حلقههای مرتبط زنجیره متانول باشد.
او با اشاره به «برنامه ملی توسعه سامانهها و زنجیره تولید برق خورشیدی»، مصوب اسفند ۱۴۰۲ هیئت وزیران، افزود در این برنامه، ایجاد توان تولید داخلی تجهیزات مورد نیاز برای استقرار ظرفیت ۸ هزار مگاوات نیروگاه خورشیدی تا پایان ۱۴۰۷ هدفگذاری شده است. به گفته وی، باید مشخص شود اجرای این برنامه چه میزان تقاضا برای مواد اولیه و محصولات واسطهای، از جمله EVA، ایجاد میکند و چه سهمی از این نیاز قرار است در داخل تأمین شود. این اطلاعات به سرمایهگذار امکان میدهد ظرفیت بازار، فناوری مناسب و مقیاس اقتصادی احداث واحدهای موردنیاز در زنجیره EVA را بررسی کند.
به گفته نوریکرم، در چنین الگویی، توسعه زنجیره از تقاضای محصول نهایی آغاز میشود و به محصولات واسطهای و مواد اولیه میرسد. صدور مجوز برای حلقههای مختلف، فقط به دلیل برخورداری از متانول و بدون شناخت تقاضای واقعی و ظرفیت بازار، میتواند مشکلات فعلی برخی پروژههای پتروشیمی را در مراحل بعدی زنجیره تکرار کند.
سیاستگذار مقصد توسعه را مشخص کند؛ فناوری را سرمایهگذار انتخاب کند
نوریکرم در توضیح نقش سیاستگذار گفت تدوین سیاست صنعتی باید نیاز زنجیرههای تولید، ظرفیت بازار و زمینههای سرمایهگذاری را روشن کند. برای مثال، اگر توسعه تولید داخل پنل خورشیدی از اهداف کشور است، باید نیاز آن به مواد اولیه و محصولات واسطهای مشخص و اطلاعات لازم در اختیار سرمایهگذاران قرار گیرد. سرمایهگذار نیز بر اساس تقاضای پیشبینی شده، هزینه تولید و شرایط بازار درباره ورود به زنجیره تصمیم میگیرد.
ایشان در عین حال تأکید کردند هدایت توسعه صنعتی نباید به تعیین فناوری تولید منجر شود؛ زیرا ممکن است برای تولید یک محصول، مسیرهای فناورانه مختلفی وجود داشته باشد. برای نمونه، نمیتوان فناوری تبدیل متانول به پروپیلن یا MTP را تنها مسیر توسعه تولید پروپیلن در نظر گرفت. سرمایهگذار ممکن است با توجه به خوراک در دسترس، هزینه سرمایهگذاری و شرایط اقتصادی، تبدیل پروپان به پروپیلن یا PDH را مناسبتر بداند یا مسیر دیگری را انتخاب کند.
به گفته وی، انتخاب فناوری باید در اختیار سرمایهگذاری باشد که مسئولیت تأمین مالی و اجرای پروژه را بر عهده دارد. نقش سیاستگذار در این زمینه، تدوین جهتگیریهای صنعتی، ارائه اطلاعات مورد نیاز و ایجاد شرایط مناسب سرمایهگذاری است تا بخش خصوصی بتواند درباره مسیر اجرای پروژه تصمیم اقتصادی بگیرد.
توسعه صنعت پتروشیمی در گرو چشمانداز روشن و ثبات برنامهها و قوانین است
مدیر گروه انرژی اندیشکده اقتصاد مقاومتی در بخش پایانی سخنان خود، ثبات قوانین و مقررات را از الزامات توسعه زنجیره ارزش نفت و گاز دانست. او گفت سرمایهگذار برای ورود به یک پروژه پتروشیمی باید بتواند هزینهها، درآمدها، قیمت خوراک و شرایط فعالیت در سالهای آینده را برآورد کند. اگر فرمولهای قیمتگذاری یا مقررات مؤثر بر اقتصاد پروژه در دورههای کوتاه تغییر کنند، ورود سرمایهگذاران به طرحهای پتروشیمی و سرمایهگذاری بلندمدت در این صنعت دشوارتر خواهد شد.
نوریکرم تأکید کرد اهمیت پیشبینیپذیری در پروژههایی که سرمایهگذاری سنگین و دوره فعالیت طولانی دارند بیشتر است. سیاستگذار باید چارچوب باثباتی فراهم کند تا بخش خصوصی بتواند بر مبنای نیاز صنایع، تقاضای واقعی محصولات نهایی و شرایط اقتصادی، فناوری مناسب و مسیر توسعه پروژه را انتخاب کند.
انتهای پیام/ انرژی