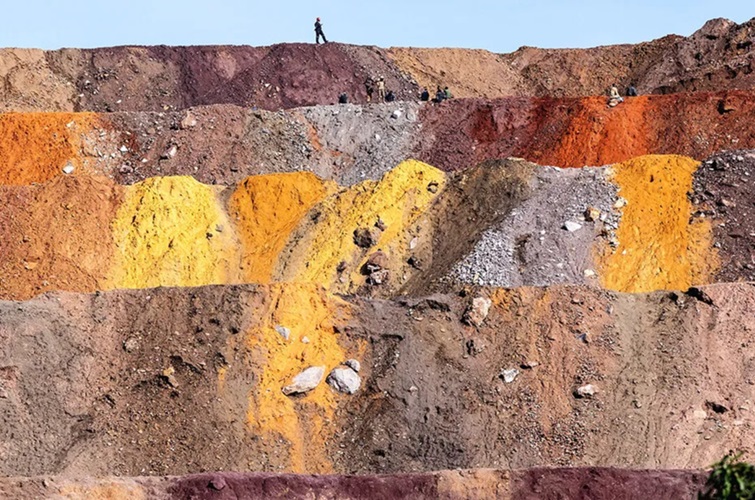
به گزارش مسیر اقتصاد رقابت صنعتی چین و آمریکا اهمیت دسترسی به معادن خارج از مرزهای این دو کشور را افزایش داده است. مواد معدنی از جمله مس، لیتیوم، کبالت، تنگستن و عناصر نادر خاکی، در تولید تجهیزات برقی، باتری، زیرساخت دیجیتال و صنایع دفاعی کاربرد دارند. تأمین قابل اتکای این مواد، به یکی از محورهای سیاست صنعتی و اقتصادی دو قدرت تبدیل شده است.
اکونومیست در گزارش اخیر خود، به نقل از مقامهای مورد مصاحبه، سرمایهگذاری دولت و شرکتهای آمریکایی در معادن خارجی طی سال ۲۰۲۵ را ۱۵٫۴ میلیارد دلار اعلام میکند. در همان گزارش، سرمایهگذاری خارجی غولهای معدنی دولتی چین بیش از ۳۰ میلیارد دلار برآورد شده است. این ارقام، نقش پررنگ بنگاهها و منابع دولتی را در رقابتی نشان میدهد که از خرید معمول مواد اولیه فراتر رفته است.
آمریکا برای کاهش وابستگی، منابع دولتی را بسیج کرده است
محدودیتهای صادراتی چین بر برخی عناصر نادر خاکی، آسیبپذیری زنجیره تأمین آمریکا را آشکارتر کرده است. واشنگتن برای ایجاد منابع جایگزین، از ذخیرهسازی مواد معدنی، حمایت مالی از تولیدکنندگان و تضمین قیمت استفاده میکند.
بانک صادرات و واردات آمریکا و شرکت تأمین مالی توسعه بینالمللی آمریکا، موسوم به DFC، از ابزارهای اصلی این سیاستاند. مشارکت این نهادها میتواند بخشی از ریسک مالی پروژهها را کاهش دهد و ورود سرمایهگذاران خصوصی را تسهیل کند.
در مقابل، شرکتهای چینی با اتکا به حضور پیشین در کشورهای معدنخیز، پروژههای موجود را گسترش میدهند و بهدنبال منابع تازهاند. رقابت اکنون علاوه بر مالکیت معدن، قرارداد فروش محصول، ظرفیت فرآوری و مسیر دسترسی به بازار را نیز دربر میگیرد.
برزیل و قزاقستان؛ رقابت برای مواد راهبردی
برزیل نمونه روشنی از راهبرد آمریکا برای اتصال معدن به صنایع پاییندستی است. شرکت USA Rare Earth در سپتامبر ۲۰۲۶ خرید گروه «سرا ورده» را تکمیل کرد. ارزش معامله هنگام اعلام توافق حدود ۲٫۸ میلیارد دلار بود و از ترکیب وجه نقد و سهام تشکیل میشد؛ بنابراین تمام این مبلغ، پرداخت نقدی یا سرمایهگذاری تازه در توسعه معدن محسوب نمیشود.
سرا ورده در برزیل معدن و تأسیسات فرآوری عناصر نادر خاکی دارد. هدف اعلامشده معامله، اتصال این ظرفیت به فعالیتهای جداسازی، تولید فلز و ساخت آهنربا در مجموعه خریدار است. توافق خرید بلندمدت محصول با کف قیمت نیز بخشی از سازکار پشتیبانی از این زنجیره است.
در قزاقستان، توجه آمریکا بر تنگستن، از مواد مهم صنایع پیشرفته و دفاعی، متمرکز شده است. چین نیز برای دسترسی به تنگستن رقابت میکند، اما همکاریهای معدنی آن در این کشور، پروژههای مس و طلا را هم شامل میشود.
کنگو؛ رقابت در استخراج و مسیر انتقال
در جمهوری دموکراتیک کنگو، شرکتهای چینی طی سالها در معادن مس و کبالت جایگاه مهمی به دست آوردهاند. اکنون سرمایهگذاران آمریکایی نیز برای مشارکت در داراییهای معدنی و توسعه منابعی مانند لیتیوم تلاش میکنند.
زیرساخت حمل، بخش دیگری از این رقابت است. DFC برای بازسازی خطآهن و بندر معدنی لوبیتو در آنگولا، وامی به ارزش ۵۵۳ میلیون دلار در نظر گرفته است. این مسیر، دسترسی مناطق معدنخیز آفریقای مرکزی به اقیانوس اطلس را تقویت میکند.
اهمیت چنین سرمایهگذاریهایی در آن است که داشتن معدن، بدون امکان انتقال اقتصادی محصول، دسترسی مطمئن به مواد اولیه ایجاد نمیکند. راهآهن و بندر میتوانند هزینه و جهت جریان تجارت را تغییر دهند و مکمل سرمایهگذاری در استخراج باشند.
سرعت عرضه، مقصد سرمایهها را تعیین میکند
طبق گزارش اکونومیست، نزدیک به ۸۰ درصد سرمایهگذاری معدنی خارجی مجموع دو کشور در سال ۲۰۲۵ به پنج مقصد کنگو، برزیل، قزاقستان، زامبیا و کانادا اختصاص یافته است.
ویژگی مهم این مقاصد، وجود پروژههای فعال، نیمهتمام یا ذخایر شناختهشدهای است که امکان توسعه سریعتر دارند. اکتشاف و ساخت یک معدن جدید ممکن است بیش از یک دهه طول بکشد؛ خرید یا احیای دارایی موجود، در شرایط رقابت فشرده، زمان دسترسی به محصول را کوتاهتر میکند.
این تمرکز، قدرت چانهزنی برخی کشورهای میزبان را افزایش داده است. تجربه کنگو، برزیل و قزاقستان نشان میدهد همکاری با آمریکا الزاماً به قطع همکاری با چین منجر نشده است. بااینحال، خرید مالکیت معادن موجود بهتنهایی ظرفیت تولید جهانی را افزایش نمیدهد. نتیجه بلندمدت رقابت، به میزان سرمایهای بستگی دارد که به توسعه استخراج، فرآوری و زیرساخت اختصاص مییابد.
منابع:
اکونومیست ـ کشورهای بهرهمند از رقابت معدنی چین و آمریکا، ۲۹ اکتبر ۲۰۲۶
اطلاعیه USA Rare Earth ـ ساختار و ارزش توافق خرید سرا ورده، ۲۰ آوریل ۲۰۲۶
اطلاعیه USA Rare Earth ـ تکمیل معامله سرا ورده، ۴ سپتامبر ۲۰۲۶
شرکت تأمین مالی توسعه آمریکا ـ تأمین مالی راهآهن و بندر لوبیتو
انتهای پیام/ تولید