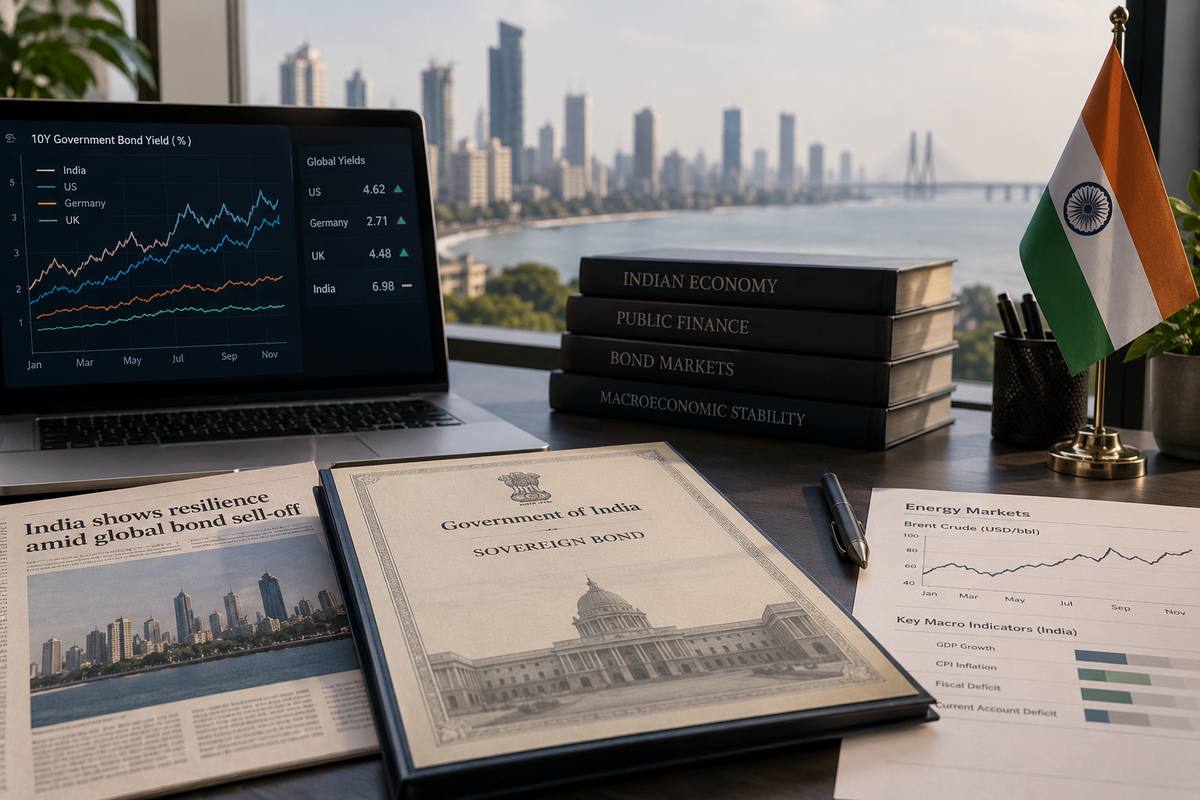
به گزارش مسیر اقتصاد موج افزایش قیمت انرژی و نگرانی از بازگشت تورم، بازار اوراق دولتی در اقتصادهای مختلف را تحت فشار قرار داده است. بازده اوراق ۱۰ ساله خزانه آمریکا در سال جاری ۰.۶۷ واحد درصد افزایش یافته و در هفتههای اخیر نیز دوباره به محدوده ۵ درصد نزدیک شده است. بازار هند نیز تحت تأثیر همین شرایط قرار گرفته، اما شدت واکنش آن کمتر بوده است. بازده اوراق ۱۰ ساله دولتی هند با افزایش ۰.۳۷ واحد درصدی به حدود ۷ درصد رسیده بود. این تفاوت در حالی ثبت شده که اقتصاد هند با رشد بالای سرمایهگذاری و افزایش تقاضا برای منابع مالی مواجه است و نمیتوان ثبات نسبی بازار اوراق را به رکود اقتصادی نسبت داد.
سیاستهایی که پیش از شوک اجرا شد
بخشی از تفاوت هند به اقداماتی بازمیگردد که سالها پیش از جهش اخیر قیمت انرژی آغاز شده بود. بانک مرکزی هند حدود یک دهه است تورم ۴ درصدی با دامنه دو واحد درصدی را هدف قرار میدهد.
متوسط تورم سالانه هند در این دوره ۴.۶ درصد بوده؛ در حالی که در دهه قبل از اجرای این چارچوب، متوسط تورم به ۸.۱ درصد میرسید. این سابقه به شکلگیری اعتبار بیشتر سیاست پولی و کاهش نگرانی بازار از تثبیت تورمهای بسیار بالا کمک کرده است.
در بخش مالی نیز کسری اولیه دولت، یعنی کسری بودجه بدون احتساب پرداخت بهره، دوباره به کمتر از ۲ درصد تولید ناخالص داخلی کاهش یافته است. این وضعیت به دولت امکان داده با فضای مالی منظمتری وارد دوره افزایش هزینه انرژی شود.
هند نیز از شوک انرژی مصون نمانده است
این سیاستها مانع انتقال کامل شوک خارجی نشدهاند. تورم مصرفکننده هند در آگوست به ۴.۸۲ درصد رسید که از ۴.۴۵ درصد در جولای بیشتر بود و تورم هسته نیز به ۴.۲ درصد افزایش یافت. رشد قیمت نفت اکنون احتمال افزایش نرخ بهره بانک مرکزی هند را نیز بیشتر کرده است.
قیمتهای عمدهفروشی نیز در آگوست ۹.۹۲ درصد نسبت به سال قبل افزایش یافته و تورم بخش سوخت و انرژی به ۲۲.۹۳ درصد رسیده است. بنابراین تفاوت تجربه هند به معنای بیاثر بودن تحولات غرب آسیا نیست؛ فشار تورمی و افزایش هزینه تأمین مالی در این کشور نیز قابل مشاهده است.
نقش ساختار داخلی بازار بدهی
ساختار بازار اوراق هند هم بخشی از این تفاوت را توضیح میدهد. بانکها، شرکتهای بیمه و صندوقهای بازنشستگی خریداران بزرگ اوراق دولتی هستند و سهم سرمایهگذاران خارجی از این بازار فقط حدود ۳ درصد است. در نتیجه تغییر رفتار سرمایهگذاران خارجی اثر محدودتری بر بازده اوراق هند دارد.
این ویژگی به ثبات بازار کمک میکند، اما تجربه هند نشان میدهد مقاومت نسبی در برابر شوک خارجی فقط محصول ساختار بازار نیست. کاهش تورم طی یک دهه، محدود کردن کسری اولیه و حفظ چارچوب سیاست پولی پیش از وقوع بحران، باعث شده هند با موقعیت متفاوتی وارد موج جدید افزایش قیمت انرژی و بازده اوراق شود.
تجربه این کشور یادآور یک نکته ساده اما معمولاً دیر فهمیدهشده در سیاستگذاری اقتصادی است: تابآوری در زمان بحران عمدتاً پیش از شروع بحران ساخته میشود.
منبع: اکونومیست
انتهای پیام/ دولت و حکمرانی