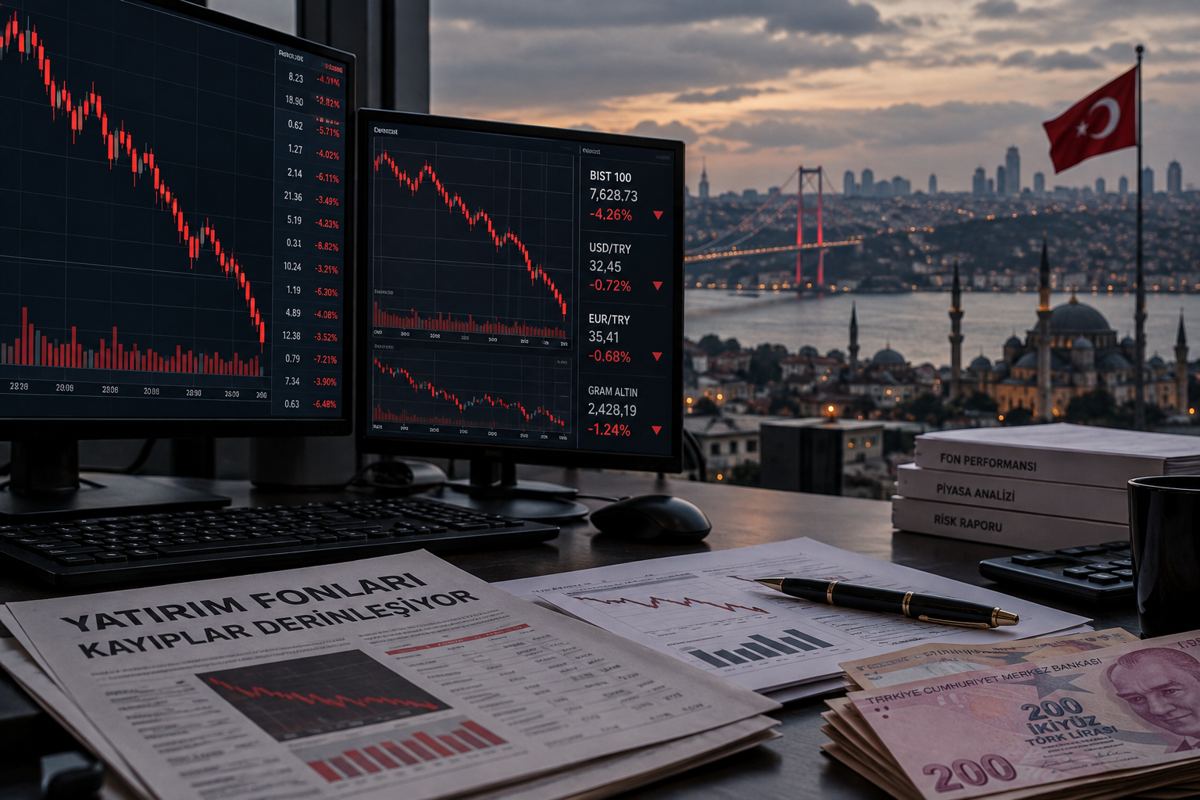
به گزارش مسیر اقتصاد بحران اخیر صندوقهای سرمایهگذاری ترکیه پس از دورهای شکل گرفت که تورم بالا، بسیاری از مردم را به جستوجوی داراییهایی با بازده بیشتر سوق داده بود. تورم این کشور در سال ۲۰۲۲ از ۸۰ درصد عبور کرد و هنگام انتشار گزارش همچنان حدود ۳۰ درصد بود.
در همین محیط، بازده برخی صندوقها و شرکتهای مالی به سطوح غیرعادی رسید. صندوق اصلی شرکت Tera طی سه سال بیش از ۶۰ هزار درصد رشد کرد و سهام Destek Finans Faktoring نیز تنها ۱۷ ماه پس از عرضه اولیه حدود ۷ هزار درصد افزایش یافت.
این روند سرانجام با ناتوانی چند مدیر دارایی در پاسخ به درخواست برداشت سرمایهگذاران متوقف شد. شاخص اصلی بورس ترکیه در ۱۶ سپتامبر بیش از ۵ درصد افت کرد و طی دو روز حدود ۳۰ میلیارد دلار از ارزش بازار از بین رفت. نهاد ناظر نیز برای انحلال ۱۳۱ صندوق با مجموع حدود ۱۸ میلیارد دلار دارایی وارد عمل شد.
سهام کممعامله چگونه بازده صندوقها را بالا برد؟
اکونومیست گزارش میدهد برخی صندوقها سهام کممعامله، از جمله سهام شرکتهای وابسته به خود، را خریداری میکردند. در بازاری با عمق پایین، خرید متمرکز میتوانست قیمت این سهام را به سرعت افزایش دهد.
رشد قیمت سهام سپس در ارزش دارایی صندوق منعکس و بهعنوان بازده بالا گزارش میشد. این عملکرد سرمایهگذاران بیشتری را جذب میکرد و صندوقها نیز میتوانستند سهام گرانشده را وثیقه قرار دهند و برای خرید بیشتر استقراض کنند.
در نتیجه، افزایش قیمت دارایی خود به عامل جذب پول تازه و رشد بیشتر قیمت تبدیل میشد؛ چرخهای که تا زمانی که ورود سرمایه ادامه داشت، ظاهر یک سرمایهگذاری بسیار موفق را ایجاد میکرد.
نظارت دیرهنگام و هجوم برای خروج
نشانههای خطر از پیش وجود داشت. وزیر دارایی ترکیه از سال قبل درباره تخلفات بازار هشدار داده بود و MSCI نیز در ژوئن اعلام کرده بود ضعف نظارتی میتواند جایگاه ترکیه را از «بازار نوظهور» به «بازار مرزی» تنزل دهد.
با این حال، محدودیت جدی برای جلوگیری از تمرکز صندوقها در سهام شرکتهای خاص تازه در اواخر اوت اعمال شد. مدیران صندوقها برای تطبیق با مقررات شروع به فروش کردند، قیمتها افت کرد و سرمایهگذاران نیز برای خروج هجوم آوردند؛ اما بعضی صندوقها دیگر نقدینگی کافی برای پاسخ به درخواستها نداشتند.
دولت ترکیه اعلام کرده بحران به کل نظام مالی سرایت نکرده و بخش مهمی از سرمایه خارجشده از بورس نیز به سپردههای بانکی با نرخ سود بالا منتقل شده است.
تجربه ترکیه نشان میدهد تورم بالا در کنار بازار کمعمق و نظارت ضعیف میتواند تقاضای طبیعی برای حفظ ارزش دارایی را به زمینهای برای رشد غیرعادی قیمتها تبدیل کند. در چنین شرایطی، مداخله دیرهنگام نهاد ناظر ممکن است اصلاح تدریجی بازار را به فروش اجباری و بحران نقدشوندگی تبدیل کند.
منبع: اکونومیست
انتهای پیام/ بازار مالی