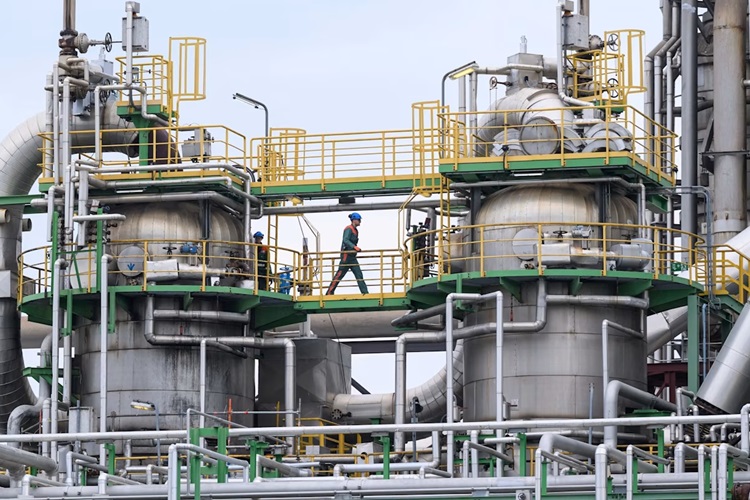
به گزارش مسیر اقتصاد فایننشال تایمز در گزارشی به تاریخ ۱۴ اکتبر ۲۰۲۶ اعلام کرده است که افزایش قیمت خرید نفت خام و هزینه بیسابقه حملونقل نفتکشها، سودآوری پالایشگاههای اروپایی را بهشدت کاهش داده و احتمال کاهش تولید آنها را افزایش داده است. بر اساس دادههای مؤسسه LSEG، شاخص حاشیه سود پالایش نفت در شمالغرب اروپا از ۵۴ دلار برای هر بشکه در ابتدای سپتامبر به منفی ۱۱ دلار در پنجم اکتبر رسید و در زمان انتشار گزارش در سطح حدود ۳ دلار قرار داشت.
افزایش قیمت نفت خام تنها عامل این وضعیت نیست. اختلال در تجارت دریایی تنگه هرمز و افزایش هزینه اجاره نفتکشها باعث شده قیمت نفت تحویلی به پالایشگاهها بیش از شاخصهای معاملاتی نفت افزایش یابد. به نوشته فایننشال تایمز، قیمت شاخص فیزیکی نفت برنت طی یک ماه بیش از ۱۳ درصد افزایش یافته، درحالیکه رشد قراردادهای آتی نزدیکمدت آن در همان دوره تنها ۱.۲ درصد بوده است.
از سوی دیگر، افزایش قیمت فرآوردههای نفتی به یک اندازه نبوده است. هرچند قیمت گازوئیل و سوخت هواپیما بهشدت افزایش یافته، قیمت بنزین، نفتا و نفتکوره نتوانسته متناسب با هزینه خرید نفت خام رشد کند. ازآنجاکه پالایشگاهها امکان تغییر سریع و گسترده ترکیب محصولات تولیدی خود را ندارند، افزایش سود برخی فرآوردهها نتوانسته کاهش حاشیه سود سایر محصولات را بهطور کامل جبران کند.
هزینه حملونقل، عامل اصلی فشار بر پالایشگاههای آسیایی
رویترز نیز در تحلیل ۱۹ اکتبر گزارش داده است که پالایشگاههای آسیایی با وجود احیای نسبی صادرات نفت خام خاورمیانه، همچنان تحت فشار شدید هزینههای واردات قرار دارند. در شرایط معمول، حملونقل و بیمه حدود ۳ تا ۷ درصد قیمت نفت تحویلی را تشکیل میدهد، اما این سهم برای برخی پالایشگاهها اکنون به ۳۰ درصد رسیده است.
برای نمونه، هزینه انتقال نفت خام از نیجریه به سنگاپور به حدود ۳۲ دلار برای هر بشکه افزایش یافته که تقریباً هشت برابر سطح پیش از جنگ است. بر اساس محاسبات مؤسسه HiLo Analytics، میانگین حاشیه ناخالص پالایش در آسیا طی اکتبر حدود ۴۰ دلار برای هر بشکه بوده، اما پس از کسر متوسط هزینه حمل نزدیک به ۳۳ دلاری، تنها کمی بیش از ۷ دلار باقی مانده است. به این ترتیب، هزینه حمل معادل ۸۲ درصد حاشیه ناخالص پالایش را جذب میکند.
افزایش هزینه واردات میتواند پالایشگاهها را به کاهش ظرفیت تولید یا استفاده بیشتر از ذخایر نفت خام سوق دهد. این وضعیت علاوه بر کاهش عرضه فرآوردهها، تقاضای وارداتی نفت خام را نیز محدود میکند. به همین دلیل، برخی تولیدکنندگان خاورمیانه برای حفظ مشتریان خود ناچار به ارائه تخفیفهایی تا ۳۰ دلار برای هر بشکه شدهاند.
مزیت پالایشگاههای آمریکا در برابر اروپا و آسیا
برخلاف پالایشگاههای اروپا و آسیا، بخش مهمی از پالایشگاههای آمریکا به نفت خام تولید داخل دسترسی دارند و کمتر تحت تأثیر جهش هزینه حملونقل بینالمللی قرار گرفتهاند. گزارش اکتبر آژانس بینالمللی انرژی نیز تأیید میکند که در شرایط کاهش شدید حاشیه پالایش در اروپا و آسیا، دسترسی پالایشگاههای آمریکایی به خوراک ارزانتر موجب افزایش قابل توجه سودآوری آنها شده است.
آژانس بینالمللی انرژی پیشبینی کرده است که میزان پالایش نفت خام در جهان طی اکتبر به کف فصلی ۸۱.۳ میلیون بشکه در روز برسد. این نهاد هشدار داده که تداوم کاهش حاشیه سود میتواند پالایشگاههای کمبازده اروپا و آسیا را به کاهش بیشتر تولید وادار کند و کمبود فرآوردههای نفتی را تا پایان سال تشدید نماید.
در نتیجه، جنگ ایران و اختلال در تنگه هرمز علاوه بر افزایش قیمت جهانی نفت، هزینه تأمین خوراک پالایشگاهها را بهشدت تغییر داده است. این وضعیت موجب شده سودآوری صنعت پالایش در مناطق مختلف جهان مسیر متفاوتی پیدا کند؛ بهگونهای که پالایشگاههای وابسته به واردات نفت گرانقیمت و حملونقل دریایی با کاهش حاشیه سود روبهرو شدهاند، درحالیکه پالایشگاههای دارای دسترسی به خوراک داخلی از مزیت بیشتری برخوردارند. تداوم این شکاف میتواند به کاهش تولید فرآوردهها در کشورهای واردکننده نفت و افزایش فشار بر قیمت سوخت منجر شود.
منابع:
فایننشال تایمز، ۱۴ اکتبر ۲۰۲۶؛ سقوط حاشیه سود پالایشگاههای اروپا
رویترز، ۱۹ اکتبر ۲۰۲۶؛ فشار هزینه حمل بر پالایشگاههای آسیا
گزارش بازار نفت اکتبر ۲۰۲۶، آژانس بینالمللی انرژی
انتهای پیام/ انرژی