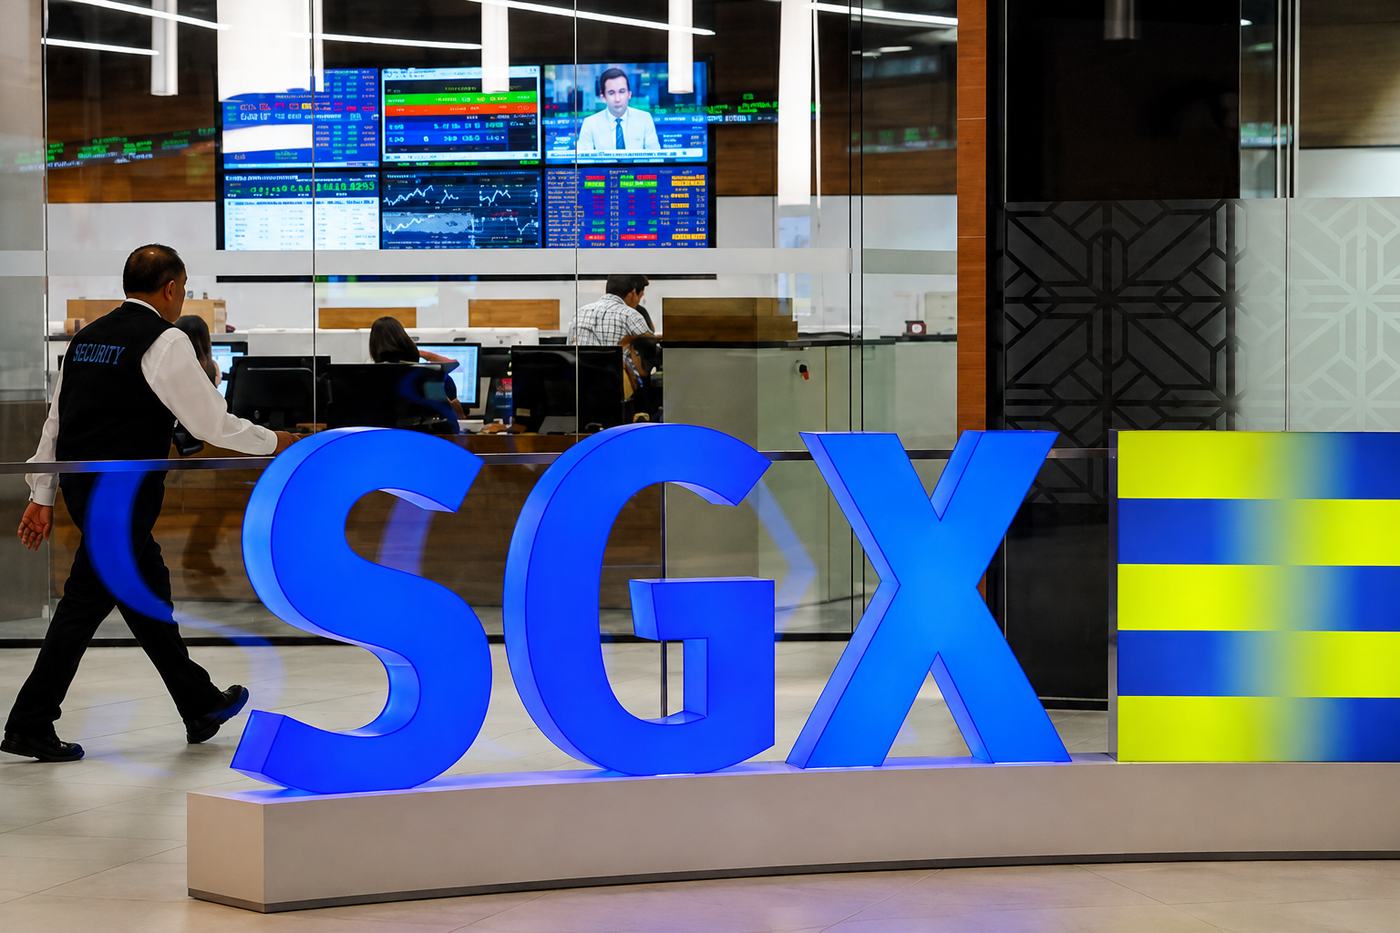
به گزارش مسیر اقتصاد سنگاپور یکی از مهمترین مراکز مالی جهان در مدیریت دارایی، معاملات ارز، تجارت کالا و تأمین مالی دریایی است؛ اما بازار سهام این کشور متناسب با این جایگاه توسعه پیدا نکرده است. ارزشگذاری پایین و نقدشوندگی محدود طی سالهای گذشته موجب شده تعداد شرکتهایی که بورس سنگاپور را ترک میکنند از شرکتهای تازهوارد بیشتر باشد و حتی شرکتهای موفق داخلی برای عرضه سهام، بازارهای خارجی را انتخاب کنند.
مشوق مالیاتی و تسهیل ورود شرکتها
بانک مرکزی سنگاپور برای تغییر این وضعیت مجموعهای از مشوقها را به کار گرفته است. شرکتهایی که در بورس سنگاپور پذیرفته میشوند از تخفیف مالیات شرکتی برخوردارند و یک مسیر مشترک برای پذیرش همزمان در بورس سنگاپور و نزدک نیز ایجاد شده است.
برخی الزامات عرضه اولیه از جمله شرایط مربوط به سودآوری پیش از ورود و افشای اطلاعات تسهیل شده و نظارتهایی مانند فهرست ویژه شرکتهای ضعیف نیز کاهش یافته است. دولت حتی برای افزایش پوشش تحلیلی شرکتهای بورسی، به کارگزاریها بابت تهیه هر گزارش درباره سهام بورس سنگاپور تا ۶ هزار دلار سنگاپور کمک میکند. حجم ماهانه گزارشهای تحلیلی از جولای ۲۰۲۵ تاکنون بیش از سه برابر شده است.
هر دلار دولت در برابر سرمایه خصوصی
مهمترین اقدام، «برنامه توسعه بازار سهام» با منابع ۶.۵ میلیارد دلار سنگاپور معادل ۵ میلیارد دلار آمریکا است. دولت این منابع را در اختیار مدیران دارایی قرار میدهد، اما آنها باید در مقابل هر یک دلار سرمایه دولتی که در سهام سنگاپوری سرمایهگذاری میکنند، حداقل یک دلار سرمایه غیردولتی نیز جذب کنند.
تاکنون ۴ میلیارد دلار سنگاپور به ۹ شرکت مدیریت سرمایه اختصاص یافته است. این شرکتها برای دریافت منابع دولتی، صندوقهای متمرکز بر بازار سنگاپور راهاندازی کردهاند. برای نمونه دارایی صندوق جدید شرکت Fullerton که برای سرمایهگذاران خرد طراحی شده، از حدود ۳۰۰ میلیون به یک میلیارد دلار سنگاپور افزایش یافته است.
هدف این سیاست ایجاد چرخهای است که در آن افزایش تقاضا برای سهام، ارزشگذاری و نقدشوندگی شرکتها را بالا ببرد و در مرحله بعد شرکتهای بیشتری را به عرضه سهام در سنگاپور ترغیب کند.
رشد ۵۰ درصدی معاملات بازار سهام سنگاپور
نشانههای اولیه از افزایش فعالیت بازار حکایت دارد. از آغاز برنامه در سال ۲۰۲۵، متوسط حجم معاملات روزانه شاخص اصلی بورس سنگاپور بیش از ۵۰ درصد افزایش یافته و حدود ۵۰ شرکت در صف عرضه اولیه قرار گرفتهاند.
دولت برای مرحله بعد نیز به صندوق بازنشستگی اجباری سنگاپور چشم دوخته است. این صندوق حدود ۵۰۰ میلیارد دلار دارایی دارد که بخش عمده آن اکنون در اوراق دولتی نگهداری میشود. از سال ۲۰۲۸ محصولات اختیاری جدیدی عرضه خواهد شد که میتوانند بخشی از پساندازها را به سمت سهام هدایت کنند. برآورد مککواری نشان میدهد در صورت حرکت بخشی از این منابع به بورس داخلی، سالانه تا ۶ میلیارد دلار سنگاپور تقاضای جدید برای سهام ایجاد خواهد شد.
پول دولتی بهتنهایی کافی نیست
با این حال نتیجه سیاست هنوز قطعی نیست. بزرگترین عرضه اولیه سال گذشته اکنون ۷ درصد پایینتر از قیمت عرضه معامله میشود و از ۹ شرکتی که امسال وارد بورس شدهاند، تنها دو شرکت بالاتر از قیمت نخستین روز خود قرار دارند. یک شرکت بزرگ سنگاپوری فعال در مراکز داده نیز به جای بازار داخلی قصد دارد عرضه اولیه ۵ میلیارد دلاری خود را در آمریکا انجام دهد.
تجربه سنگاپور بنابراین نشان میدهد دولت میتواند با سرمایه همتراز، مشوق مالیاتی، حمایت از تحلیلگری و اصلاح مقررات به افزایش نقدشوندگی بازار کمک کند؛ اما جذابیت پایدار بورس در نهایت به کیفیت شرکتهای پذیرفتهشده، بازده سرمایهگذاران و شکلگیری تقاضای واقعی وابسته است.
منبع: اکونومیست
انتهای پیام/ بازار مالی