به گزارش مسیر اقتصاد صنایع اروپا همزمان با دو فشار ساختاری روبهرو شدهاند: انرژی گرانتر از رقبای اصلی و تشدید رقابت تولیدکنندگان چینی. این ترکیب در بخشهایی مانند خودرو و صنایع شیمیایی به تعطیلی کارخانهها، کاهش اشتغال و افت سرمایهگذاری منجر شده است.
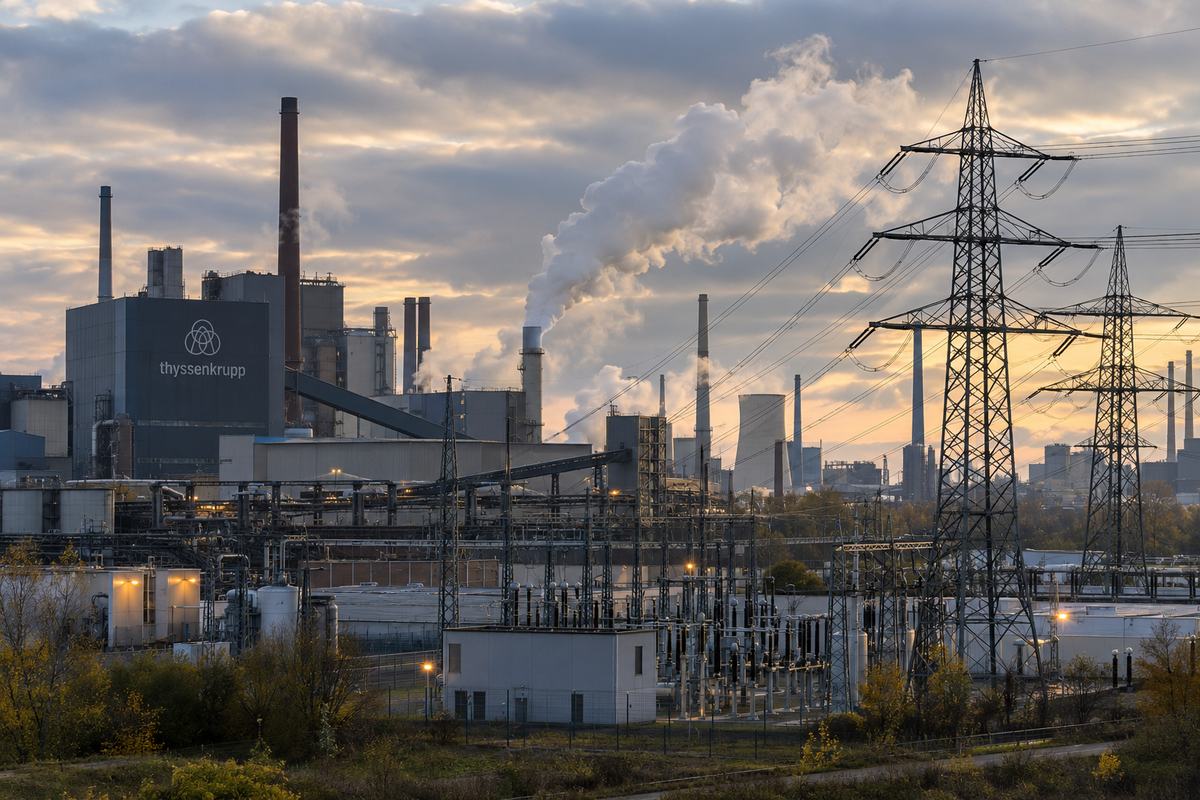
مهمترین مزیت از دسترفته اروپا به انرژی مربوط میشود. قیمت برق صنعتی در فرانسه و آلمان، پیش از اعمال حمایتهای دولتی، تقریباً دو برابر سطح آمریکا و چین است. جنگ اوکراین پیشتر دسترسی صنایع اروپایی به گاز ارزان روسیه را مختل کرده بود و جنگ ایران نیز هزینه انرژی را بار دیگر افزایش داده است.
برای صنایعی که برق و گاز سهم بالایی از هزینه تولید آنها دارد، این تفاوت مستقیماً به کاهش توان رقابت تبدیل میشود.
تولید خودرو ۱۷ درصد پایینتر از قبل کرونا
در کنار انرژی، رقابت چین نیز شدت گرفته است. توسعه ظرفیت صنعتی، پیشرفت فناوری و افزایش کیفیت تولیدات چینی همزمان با ضعف تقاضای داخلی این کشور، صادرات بیشتری را روانه بازارهای خارجی کرده است. محدودیتهای تجاری آمریکا نیز اروپا را به یکی از مهمترین مقاصد این تولیدات تبدیل کرده است.
مازاد تجارت کالایی چین با اتحادیه اروپا از سال ۲۰۱۹ تاکنون بیش از دو برابر شده و به حدود ۴۲۰ میلیارد دلار رسیده است.
صنعت خودرو یکی از آشکارترین نقاط فشار است. تولید خودرو در اتحادیه اروپا اکنون ۱۷ درصد کمتر از سطح پیش از کرونا است؛ رقمی مهم برای صنعتی که حدود ۶ درصد اشتغال اتحادیه اروپا به آن وابسته است. خودروسازان اروپایی علاوه بر بازار داخلی، در چین نیز با رقبایی مواجه شدهاند که خودروهای جدید را سریعتر و با هزینه پایینتر به بازار عرضه میکنند.
کاهش سود نیز توان شرکتها برای سرمایهگذاری و جبران عقبماندگی را محدود میکند. بررسی شش صنعت بزرگ نشان میدهد اروپا در سال ۲۰۲۴ در داروسازی، الکترونیک و مواد شیمیایی سرمایهگذاری کمتری از آمریکا و چین جذب کرده و در هیچیک از شش صنعت مورد بررسی، مقصد نخست سرمایهگذاری نبوده است.
فشار صنعتی اروپا یکسان نیست
با وجود این، دادهها تصویری از فروپاشی عمومی صنعت اروپا ارائه نمیکنند. سهم صنعت تولیدی از ارزش افزوده اتحادیه اروپا طی سالهای اخیر در حدود ۱۶ درصد ثابت مانده است.
اشتغال صنعتی از ابتدای سال ۲۰۲۳ حدود ۲ درصد کاهش یافته و به ۲۸ میلیون نفر رسیده، اما چهارپنجم این کاهش تنها مربوط به آلمان بوده است. در مقابل، تعداد مشاغل صنعتی با مهارت بالا مانند مهندسان و تکنسینها حدود ۷ درصد افزایش یافته است.
اشتغال در صنایعی مانند داروسازی، هوافضا و الکترونیک نیز رشد کرده است. بنابراین مشکل اروپا بیشتر به تمرکز فشار در صنایع انرژیبر، خودرو و برخی بخشهای سنتی مربوط میشود تا کاهش یکدست همه فعالیتهای صنعتی.
سازگاری با انرژی گران
بخشی از صنایع اروپایی تلاش کردهاند هزینه انرژی را از مسیرهای مختلف کاهش دهند. شرکتها سرمایهگذاری در بهرهوری انرژی و تولید محلی برق تجدیدپذیر را افزایش دادهاند و برخی نیز بخش عمده مصرف انرژی خود را برای ماههای آینده از طریق قراردادهای مالی پوشش دادهاند تا در برابر جهش قیمت محافظت شوند.
اسپانیا نمونه متفاوتی در داخل اروپا است. دسترسی بیشتر به برق خورشیدی ارزانتر به کاهش هزینه انرژی کمک کرده و سرمایهگذاری سالانه شرکتهای اروپایی در این کشور طی سالهای ۲۰۲۱ تا ۲۰۲۵ نسبت به پنج سال قبل تقریباً دو برابر شده است.
همزمان برخی تولیدکنندگان به جای اتکا صرف به فروش محصول، درآمد بیشتری از نرمافزار، تعمیر و نگهداری و خدمات صنعتی به دست میآورند. صادرات خدمات مرتبط با تولید اتحادیه اروپا در سال ۲۰۲۴ به ۴۶۰ میلیارد دلار رسید که نسبت به دو سال قبل ۲۱ درصد بیشتر بود.
این تحولات نشان میدهد صنایع اروپایی در برابر انرژی گران و رقابت چین کاملاً منفعل نماندهاند، اما سازگاری شرکتها مشکل اصلی را از میان نمیبرد: وقتی قیمت انرژی صنعتی بهطور پایدار از رقبای اصلی بالاتر باشد، حفظ صنایع انرژیبر و جذب سرمایه جدید دشوارتر میشود. افزایش بهرهوری، توسعه برق ارزانتر، پوشش ریسک انرژی و حرکت به سمت فعالیتهای با ارزش افزوده بیشتر میتواند بخشی از این فشار را جبران کند، اما جایگزین مزیت هزینه انرژی نخواهد شد.
منبع: اکونومیست
انتهای پیام/ انرژی