به گزارش مسیر اقتصاد برای دههها بخش عمده دارایی خارجی دولتها در اختیار بانکهای مرکزی بود و هدف اصلی از نگهداری آن نیز مقابله با بحران ارزی و حمایت از پول ملی محسوب میشد. اما با افزایش داراییهای خارجی برخی کشورها، بخش فزایندهای از این منابع از بانک مرکزی به صندوقهای بازنشستگی دولتی، صندوقهای ثروت ملی و بانکهای دولتی منتقل شده است.
کرهجنوبی نمونه روشنی از این تغییر است. پس از بحران مالی آسیا در سال ۱۹۹۷، این کشور ذخایر ارزی خود را بهسرعت افزایش داد و تا سال ۲۰۱۶ بانک مرکزی حدود ۴۰۰ میلیارد دلار ذخیره خارجی در اختیار داشت که نزدیک به ۸۰ درصد کل داراییهای خارجی دولت را تشکیل میداد.
این ذخایر طی یک دهه اخیر تقریباً ثابت مانده، اما صندوق بازنشستگی ملی کرهجنوبی به سرمایهگذار خارجی بزرگتری تبدیل شده است. داراییهای خارجی این صندوق از حدود ۸۰ میلیارد دلار در سال ۲۰۱۲ به ۶۵۰ میلیارد دلار رسیده است.
۳۵۰۰ میلیارد دلار دارایی جدید خارج از بانکهای مرکزی
این روند به کرهجنوبی محدود نیست. در چین، ژاپن، عربستان و کرهجنوبی، داراییهای خارجی صندوقهای بازنشستگی و صندوقهای ثروت ملی بین سالهای ۲۰۱۴ تا ۲۰۲۵ دستکم ۳۵۰۰ میلیارد دلار افزایش یافته است.
در چین نیز هفت بانک بزرگ دولتی طی حدود یک دهه داراییهای خارجی خود را سریعتر از بانک مرکزی افزایش دادهاند و مجموع دارایی خارجی آنها اکنون به حدود ۳۵۰۰ میلیارد دلار رسیده؛ رقمی تقریباً هماندازه ذخایر خارجی بانک مرکزی چین.
در عربستان نیز ارزش داراییهای خارجی صندوق سرمایهگذاری عمومی این کشور اکنون به سطحی نزدیک به ذخایر ارزی بانک مرکزی رسیده است.
تفاوت مهم این سرمایهگذاران با بانک مرکزی در نوع داراییهایی است که میخرند. بانک مرکزی معمولاً به نقدینگی، امنیت و امکان فروش سریع اهمیت میدهد و به همین دلیل اوراق دولتی کمریسک سهم بالایی در سبد آن دارد. صندوق بازنشستگی، بانک دولتی یا صندوق ثروت ملی اما با هدف کسب بازده بیشتر میتواند سهام، اوراق پرریسکتر، شرکتها و داراییهای واقعی را نیز خریداری کند.
کاهش خرید اوراق به معنای کاهش حضور مالی نیست
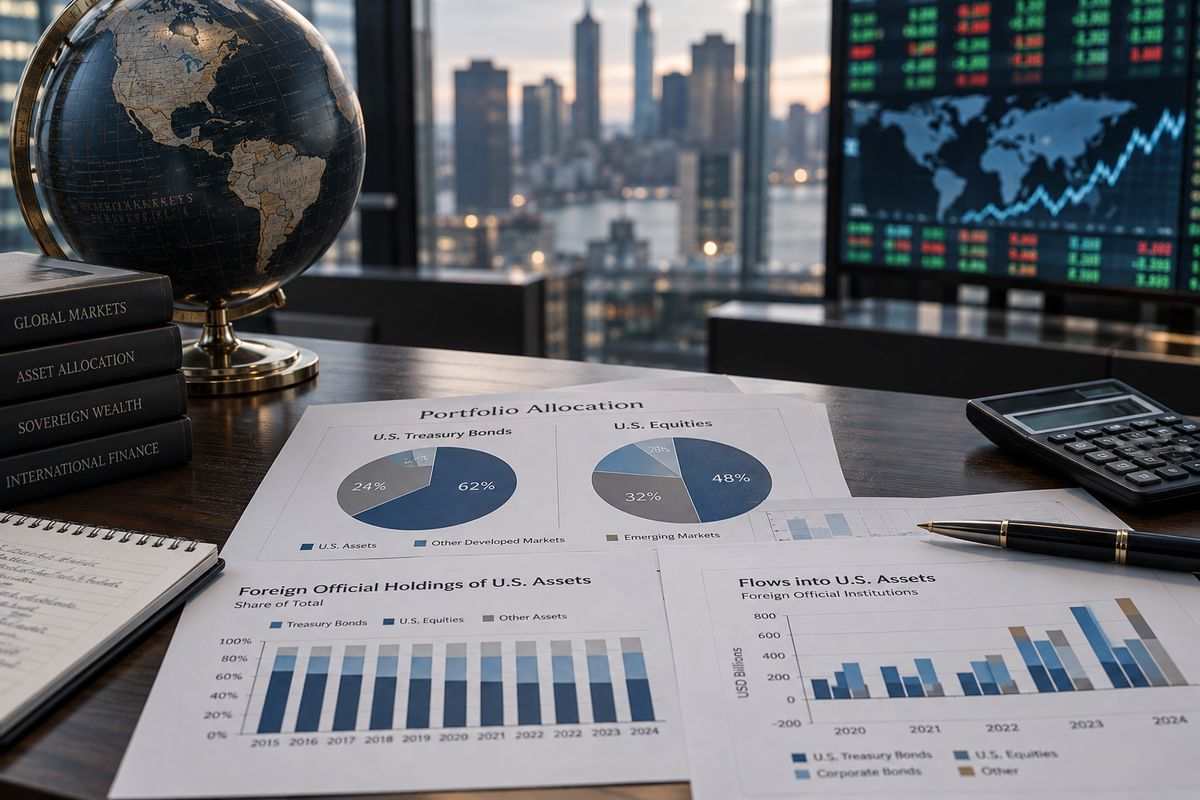
این تحول در ارزیابی داراییهای خارجی دولتها اهمیت زیادی دارد. کاهش سهم دلار در ذخایر رسمی بانکهای مرکزی یا افت تقاضا برای اوراق خزانه آمریکا لزوماً به معنای کاهش به همان اندازه در قرارگرفتن داراییهای دولتی در بازار مالی آمریکا نیست.
در ۱۲ ماه منتهی به جولای، تقاضای خارجی برای اوراق خزانه آمریکا ضعیفتر شد، اما خرید سهام و واحدهای صندوقهای سرمایهگذاری آمریکایی از سوی سرمایهگذاران خارجی به بالاترین رقم ثبتشده رسید.
صندوق بازنشستگی ملی کرهجنوبی، برای نمونه، سهام شرکتهایی مانند اپل و مایکروسافت را در اختیار دارد. حدود ۸۰ درصد داراییهای خارجی صندوق سرمایهگذاری عمومی عربستان نیز در داراییهای دلاری قرار گرفته و این نسبت برای دارایی خارجی پنج بانک بزرگ چین حدود ۷۰ درصد برآورد شده است.
در نتیجه، بررسی میزان اوراق خزانه یا ذخایر رسمی بانک مرکزی فقط بخشی از تصویر داراییهای خارجی یک کشور را نشان میدهد. برای ارزیابی کاملتر باید دارایی صندوقهای بازنشستگی، صندوقهای ثروت ملی و بانکهای دولتی نیز در نظر گرفته شود.
بازده بیشتر در برابر ریسک بیشتر
این تغییر ترکیب البته هزینه دارد. ذخایر سنتی بانک مرکزی معمولاً نقدشونده و نسبتاً باثبات هستند، در حالی که سهام شرکتها، سرمایهگذاری در استارتآپها و املاک میتوانند در دورههای بحران بهشدت افت کنند.
به همین دلیل، افزایش بازده بالقوه داراییهای خارجی دولتها با افزایش ریسک نیز همراه شده است. هرچه سهم داراییهای پرریسکتر در سبد عمومی بیشتر شود، ترکیب این داراییها و همبستگی آنها با اقتصاد داخلی کشور اهمیت بیشتری پیدا میکند.
منبع: اکونومیست
انتهای پیام/ تجارت و دیپلماسی