
به گزارش مسیر اقتصاد جنگ اخیر علیه ایران آرزوی شبکه برق آسهآن (APG) را به اولویت فوری در راستای امنیت انرژی تبدیل کرده است. هرچند این جنگ باعث فشار اقتصادی فوری شده، اما شتاب سیاسی لازم برای تسریع ادغام انرژی منطقهای را نیز فراهم کرده است. بحران تنگه هرمز، تأثیرات مستقیم و مخربی بر اقتصادهای جنوب شرقی آسیا داشته است. بیش از ۵۰ درصد از نفت خام و مقادیر قابل توجهی از گاز طبیعی کشورهای عضو آسهآن معمولاً از تنگه هرمز ترانزیت میشود. علاوه بر این، آسیب به تأسیسات منطقهای و توقف کشتیرانی باعث شده است که قیمتهای لحظهای LNG بیش از دو برابر شود.
پیامدهای بحران تنگه هرمز بر امنیت انرژی آسهآن
کشورهای عضو آسهآن شدیدا به واردات غرب آسیا وابسته هستند، برای نمونه فیلیپین ۹۰ درصد نفت خود را از این منطقه تأمین میکند. چندین کشور، از جمله کامبوج، لائوس، میانمار و تایلند، کمبود موقت سوخت و جیرهبندی را تجربه کردهاند. در مجموع، افزایش هزینههای انرژی باعث تشدید هزینههای عملیاتی و حمل و نقل در سراسر منطقه شده، ارزهای محلی را تضعیف و بودجه دولت را تحت فشار قرار داده است. قیمت بالای انرژی و تضعیف ارزهای منطقهای مانند بات تایلند و روپیه اندونزی، بودجههای ملی را نیز تحت فشار قرار داده و با ایجاد «تنگناهای» سرمایهگذاری، به طور بالقوه ساخت کابلهای زیردریایی و خطوط انتقال نیازمند سرمایهگذاری کلان را کُند کرده است.
شوک انرژی و افزایش قیمت نفت به ۱۰۰ دلار در هر بشکه، کشورهای عضو را مجبور کرد تا تجارت برق فرامرزی را به عنوان مانعی در برابر گلوگاههای دریایی مانند تنگه هرمز مورد بازنگری قرار دهند. این درگیری به دلیل وابستگی زیاد به نفت و گاز طبیعی مایع (LNG) غرب آسیا، بحران شدید انرژی ایجاد کرده و کشورهای جنوب شرقی آسیا را مجبور به ارزیابی مجدد امنیت انرژی خود و تسریع پروژههای زیرساختی بلندمدت کرده است. جنگ ایران نیاز مبرم به یک شبکه انرژی متصل را تشدید و شبکه برق آسهآن (APG) را به عنوان یک راهبرد حیاتی بلندمدت برای امنیت انرژی دوباره در کانون توجه قرار داده است. این جنگ، استدلال ایجاد یک سیستم انرژی منطقهای، خودکفا و متنوع را تقویت کرده است.
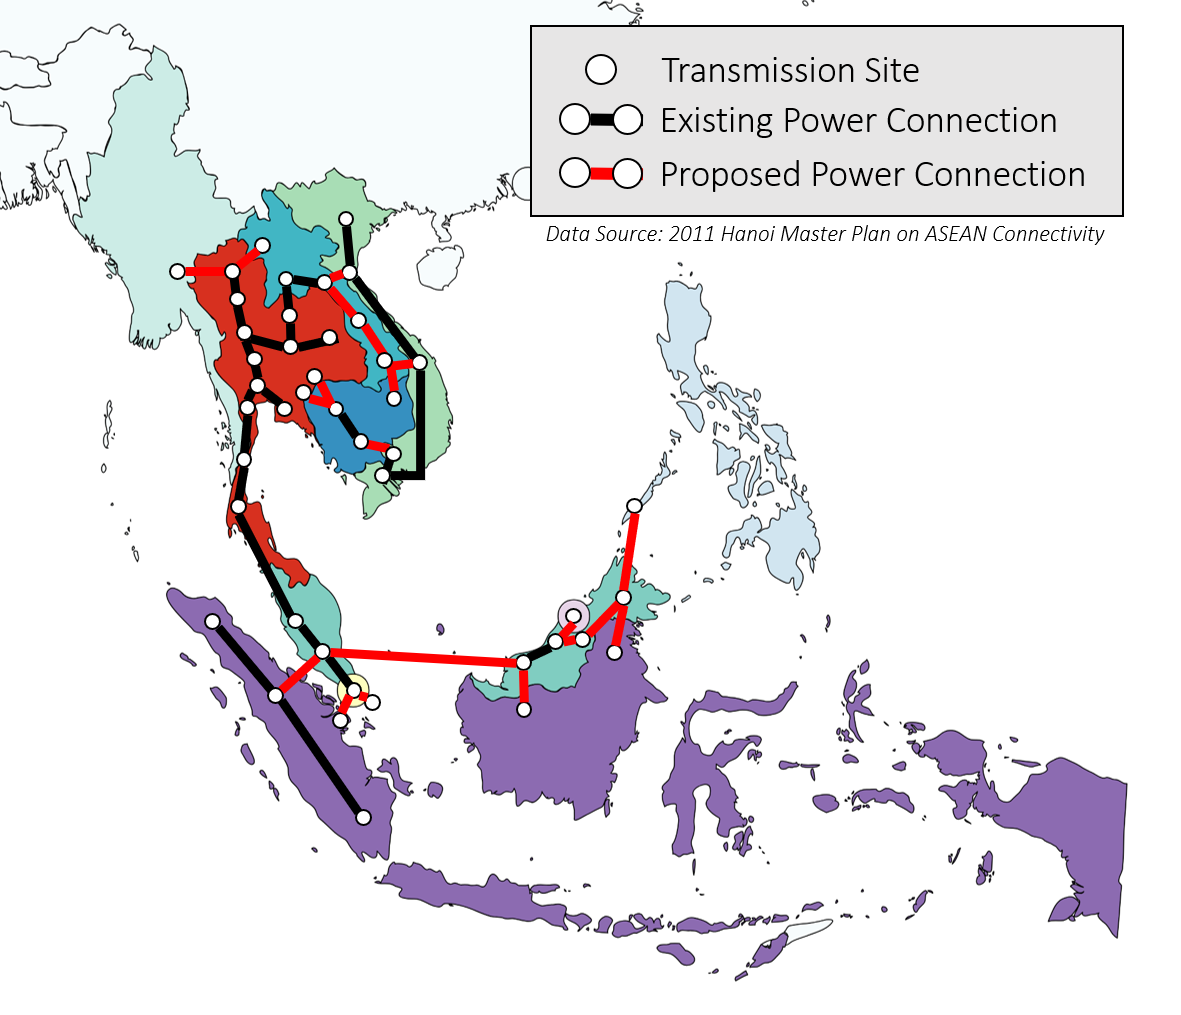
تأثیرات کلیدی بر توسعه شبکه برق آسهآن
شبکه برق آسهآن (APG) با هدف تأمین تقاضای فزاینده برق ناشی از صنعتی شدن سریع و مراکز داده، دستیابی به امنیت انرژی بلندمدت و انرژی تجدیدپذیر مقرونبهصرفه در سراسر آسیای جنوب شرقی را ایجاد شده است. از همین روی، تحول راهبردی روی داده است و APG دیگر صرفاً به عنوان یک پروژه کربنزدایی «سبز» دیده نمیشود؛ زیرا اکنون به عنوان ابزاری حیاتی برای امنیت انرژی سخت در راستای کاهش وابستگی ۵۶ درصدی منطقه به نفت خام غرب آسیا، مورد بازنگری قرار گرفته است. جنگ ایران، حرکت به سمت انرژیهای تجدیدپذیر را تسریع کرده است، زیرا وابستگی به سوختهای فسیلی از نظر اقتصادی و امنیتی متزلزل شده است. در این راستا، طرح APG به عنوان جزء حیاتی برای ادغام ظرفیت تجدیدپذیر جدید در شبکه منطقهای عمل میکند.
هرچند نیاز به ایجاد شبکه برق اهمیت بالایی پیدا کرده است، اما فشار مالی ناشی از بحران انرژی منجر به افزایش هزینههای واردات، افزایش یارانهها و کاهش ارزش پول شده است که احتمالا تأمین مالی پروژههای زیرساختی کلان و سرمایهبر مانند APG را در کوتاهمدت چالشبرانگیزتر کند. با این حال، توسعه APG به دلیل چندپارگی نظارتی، کسریهای بزرگ مالی، بیاعتمادی سیاسی و موانع فنی پیچیده با مشکل مواجه است. هرچند اهداف منطقهای، ایجاد یک شبکه تجاری یکپارچه و چندجانبه را هدف قرار میدهند، اما این گذار مستلزم همسوسازی زیرساختهای ملی متنوع و غلبه بر موانع نهادی عمیق است.
از موانع سیاسی و اقتصادی تا چالشهای فنی و زیرساختی
نبود یک نهاد مرکزی و فراگیر با اختیار وضع یا اجرای قوانین ویژه بازار، منجر به فقدان هماهنگی منطقهای و اقتدار اجرایی برای APG شده است. تصمیمات نهایی در مورد قوانین انتقال، قیمتگذاری و حل اختلاف همچنان بر عهده دولتهای ملی است. ناپایداری سیاستها، توسعه زیرساختهای فرامرزی تضعیف میکند که این امر به دلیل تغییرات مکرر در سیاستهای انرژی داخلی و رهبری سیاسی است و میتواند پروژههای بلندمدت را متوقف کند. از همین روی، اعتماد منطقهای به توسعه APG از بین رفته است، زیرا برخی از کشورهای عضو نگرانند که تکیه بر کشورهای همسایه در حوزه انرژی، تهدیدهای امنیتی را به همراه داشته باشد. علاوه بر این، اختلافات ژئوپلیتیکی یا تعرفهای داخلی میتواند تردید در وابستگی کامل به صادرات منطقهای را افزایش دهد.
تحقق کامل چشمانداز APG به میلیاردها دلار سرمایه نیاز دارد. آژانس بینالمللی انرژی (IEA) نیاز به تقریباً ۲۷ میلیارد دلار برای ساخت اتصالات لازم در یک دوره ۱۵ساله را تخمین زده که بسیار فراتر از سرمایهگذاری تاریخی است. تأمینکنندگان مالی بخش خصوصی نیز به دلیل ساختارهای مالکیت نامشخص، عدم قطعیت نظارتی و فقدان توافقنامههای تضمینشده خرید برق، در حمایت از پروژههای بزرگ در مراحل اولیه تردید دارند.
بسیاری از اتصالات آینده به کابلهای زیر دریا در آبهای عمیق متکی هستند. این فناوری بسیار گران است و نیاز به تخصص و نصب تخصصی دارد. همچنین، ادغام منابع انرژی تجدیدپذیر مختلف نیاز به هوش شبکه پیشرفته دارد. کشورهای عضو آسهآن با سهم بالای انرژیهای تجدیدپذیر متغیر با مشکلاتی مانند تراکم انتقال، خطاهای پیشبینی و اینرسی پایین سیستم دست و پنجه نرم میکنند. ایجاد تعادل بین مازاد و کمبود فصلی برق در کشورهای مختلف بدون سیستمهای نظارتی پیشبینیکننده وسیع، تهدیدی دائمی برای پایداری برق پایه محسوب میشود.
تغییرات راهبردی پیشگیرانه برای مقابله با بحران
جنگ علیه ایران، شکنندگی ساختاری جنوب شرقی آسیا به سوختهای فسیلی وارداتی را آشکار کرده است. به عنوان مثال، حرکت تدریجی در حال ظهور است زیرا جنگ ایران علاقه به انرژی هستهای غیرنظامی را به عنوان یک منبع انرژی پایدار و تحت کنترل داخلی برای تغذیه شبکه منطقهای افزایش میدهد. به عنوان رئیس آسهآن در سال ۲۰۲۶، از فیلیپین خواسته تا از موقعیت خود برای انتقال APG برای محافظت در برابر شوکهای ژئوپلیتیکی آینده استفاده کند.
در مجموع، اتحادیه کشورهای جنوب شرقی آسیا (ASEAN) مجبور به بازنگری در سیاستهای انرژی خود شده است. در اجلاسهای منطقهای، کشورهای عضو در مورد فعالسازی هماهنگی سوخت اضطراری تحت توافقنامه امنیت نفتی آسه آن (APSA) رایزنی کردند. علاوه بر این، شوک عرضه باعث تغییرات استراتژیک بلندمدت شده است، به طوری که کشورهایی مانند ویتنام و فیلیپین به طور فعال انتقال انرژی تجدیدپذیر و مطالعات سریع در مورد انرژی هستهای غیرنظامی را تسریع میکنند. نقش سنگاپور به عنوان رئیس آسه آن در سال ۲۰۲۷، احتمالاً همچنان نیاز به APG را برای افزایش تابآوری انرژی ASEAN و کاهش تأثیر نامطلوب بیثباتی در تأمین انرژی افزایش خواهد داد.
به طور خلاصه، جنگ علیه ایران مانند یک شمشیر دولبه عمل کرده و فشار مالی کوتاهمدتی ایجاد میکند که میتواند پروژههای زیرساختی را تحت تاثیر قرار دهد. از سوی دیگر، وابستگی شدید انرژی را آشکار و توسعه بلندمدت و سریعتر شبکه برق آسهآن را به یک اولویت امنیتی مهم تبدیل میکند.
منبع: اوراسیا ریویو
انتهای پیام/ انرژی