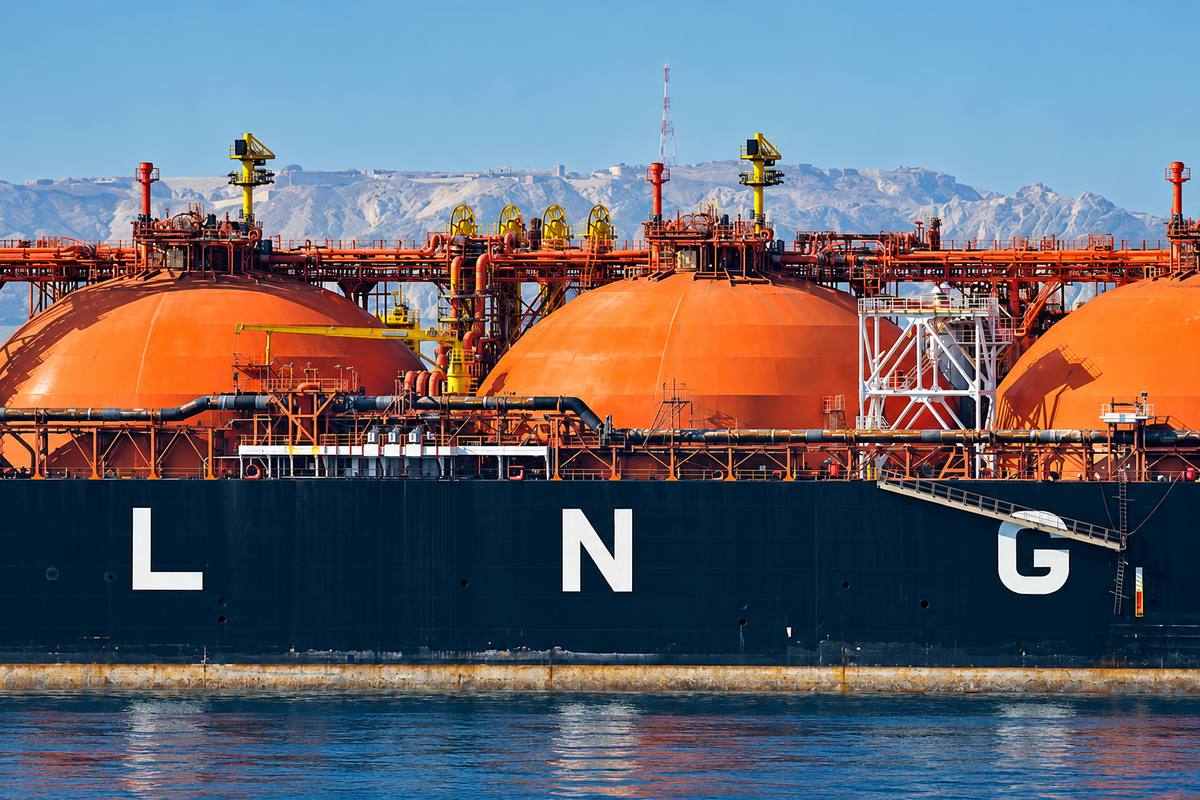
به گزارش مسیر اقتصاد بازار جهانی گاز طبیعی مایعشده در سال ۲۰۲۶ با یکی از شدیدترین اختلالات عرضه خود مواجه شده است. توقف صادرات بخش عمده LNG قطر در پی جنگ ایران و آمریکا و محدودیت عبور از تنگه هرمز، رقابت واردکنندگان آسیایی و اروپایی برای تأمین گاز را افزایش داده است. با این حال، بحران فعلی میتواند زمینهساز وضعیت متفاوتی در پایان دهه شود؛ زیرا همزمان با تلاش کشورها برای جایگزینی عرضه قطر، طرحهای جدید صادرات LNG در نقاط مختلف جهان در حال توسعه هستند.
کاهش ۳۹ میلیون تنی عرضه قطر و جهش ۱۴۰ درصدی قیمت LNG
قطر که پیش از جنگ یکی از بزرگترین صادرکنندگان LNG جهان بود، از ماه مارس به دلیل محدودیت عبور از تنگه هرمز و توقف فعالیت بخشی از زیرساختهای تولید، اجرای تعهدات صادراتی خود را متوقف کرده است. این کشور از آغاز بحران تنها ۹۸ محموله LNG صادر کرده که ۵۳۶ محموله کمتر از دوره مشابه سال ۲۰۲۵ است. کاهش عرضه معادل حدود ۳۹ میلیون تن LNG بوده که نزدیک به ۹ درصد عرضه جهانی سال گذشته محسوب میشود.
قیمت LNG در بازار آسیا نیز به حدود ۲۵ دلار به ازای هر میلیون واحد حرارتی رسیده که ۱۴۰ درصد بالاتر از سطح پیش از جنگ است. با وجود این، واردکنندگان آسیایی توانستهاند با افزایش خرید از آمریکا، استرالیا، مالزی و نیجریه بخشی از کمبود را جبران کنند. مجموع واردات LNG آسیا در سال ۲۰۲۶ تاکنون حدود ۱۹۳ میلیون تن بوده که تنها ۷ میلیون تن کمتر از دوره مشابه سال گذشته است.
ذخایر ۷۳ درصدی اروپا و احتمال تداوم بحران تا ۲۰۲۷
وضعیت بازار اروپا شکنندهتر است. ذخایر گاز این قاره در ابتدای اکتبر به حدود ۷۳ درصد ظرفیت رسیده، در حالی که میانگین این شاخص در دوره مشابه سالهای ۲۰۲۲ تا ۲۰۲۵ حدود ۹۰ درصد بوده است. ذخایر آلمان نیز تنها ۵۹ درصد ظرفیت را تشکیل میدهد.
مؤسسه Six One Commodities با بررسی شرایط آبوهوایی ۱۰ زمستان گذشته برآورد کرده است که اگر اروپا زمستان پیشرو را با ذخایر فعلی آغاز کند، تکرار شرایط سه مورد از آن زمستانها میتواند ذخایر را تا سطح نیازمند اقدامات اضطراری کاهش دهد.
تحلیلگران پیشبینی میکنند در صورت وقوع سرمای غیرمنتظره در ماه آتی، قیمت LNG ممکن است به ۳۰ تا ۴۰ دلار به ازای هر میلیون واحد حرارتی افزایش یابد. از سوی دیگر، اگر صادرات قطر بهزودی احیا نشود، اروپا برای تکمیل ذخایر پیش از زمستان ۲۰۲۷ به حدود ۲۰ میلیون تن LNG اضافی نیاز خواهد داشت؛ تقاضایی که میتواند قیمتها را در سال آینده نیز بالا نگه دارد.
احتمال افزایش عرضه جهانی به ۶۳۰ میلیون تن تا سال ۲۰۳۰
با وجود کمبود فعلی، برنامههای توسعه ظرفیت تولید LNG در کشورهای مختلف همچنان ادامه دارد. برآورد مؤسسه Wood Mackenzie نشان میدهد ظرفیت مایعسازی گاز آمریکا تا سال ۲۰۳۰ تقریباً دو برابر خواهد شد. کانادا نیز در حال توسعه زیرساختهای صادراتی است و استفاده از واحدهای کوچک و ماژولار مایعسازی، امکان ورود تولیدکنندگان جدیدی مانند آرژانتین و سنگال را به بازار فراهم کرده است.
در مجموع، بهرهبرداری از طرحهای جدید میتواند عرضه جهانی LNG را در سال ۲۰۳۰ به حدود ۶۳۰ میلیون تن برساند؛ نزدیک به ۶۰ درصد بیشتر از سال ۲۰۲۵.
در مقابل، تقاضای آینده ممکن است کمتر از پیشبینیهای قبلی باشد. افزایش قیمت گاز و نگرانی از تکرار اختلالات عرضه، برخی کشورها را به تجدیدنظر در برنامههای واردات LNG و توسعه منابع جایگزین انرژی سوق داده است. مؤسسه Rystad Energy پیشبینی تقاضای جهانی LNG در پایان دهه را از ۵۸۳ میلیون تن پیش از جنگ به ۵۷۴ میلیون تن کاهش داده است.
مازاد عرضه ۷۵ میلیون تنی و احتمال سقوط قیمت به زیر ۶ دلار
در صورت بازگشت کامل ظرفیت صادراتی قطر و تحقق طرحهای برنامهریزیشده، عرضه جهانی LNG در سال ۲۰۳۰ میتواند ۵۵ تا ۷۵ میلیون تن بیشتر از تقاضا باشد. تحلیلگران معتقدند چنین شرایطی ممکن است قیمت LNG را به کمتر از ۶ دلار به ازای هر میلیون واحد حرارتی کاهش دهد؛ سطحی که حتی از هزینه تأمین محمولهها در بسیاری از قراردادهای بلندمدت پایینتر خواهد بود.
در این وضعیت، بخشی از تولیدکنندگان ممکن است ناچار به کاهش تولید شوند و شرکتهای واردکننده نیز با خطر خرید بیش از نیاز و زیان ناشی از فروش مجدد محمولهها مواجه شوند.
بر این اساس، بازار جهانی LNG با دو وضعیت متفاوت روبهروست: کمبود عرضه و قیمتهای بالا در کوتاهمدت و احتمال شکلگیری ظرفیت مازاد در پایان دهه. شدت هر یک از این تحولات به زمان بازگشت صادرات قطر، تحقق طرحهای جدید و میزان رشد تقاضای جهانی بستگی خواهد داشت.
منابع:
اکونومیست؛ بحران LNG و احتمال مازاد عرضه در سال ۲۰۳۰
رویترز؛ اختلال صادرات LNG قطر و ابهام در بازگشت ظرفیت تولید
انتهای پیام/ انرژی